
上个系列我们详细拆解了赛维2.0外采外销模式。有很多跨境电商卖家提到赛维1.0:
“2026年亚马逊卖家还能继续走赛维1.0模式吗,税局认可吗?“
”赛维1.0不能0申报怎么办,成本费用分摊可行吗?“
”赛维 1.0、2.0、3.0 我到底该怎么选?”
今天小编将围绕赛维1.0模式,给大家做一次深度拆解。因篇幅较长,小编将拆分为多个篇章为大家系统讲解,希望看完的朋友能有所收获!
大纲概要:
一、什么是赛维1.0?亚马逊店群为什么都选它?
二、跨境电商走赛维1.0,货怎么出去,钱怎么回来,税要怎么交?
三、2026年亚马逊卖家还能继续走赛维1.0模式吗?税局认可吗?
四、赛维1.0为什么走不通了?15 号文下的核心合规风险!
五、跨境电商走赛维1.0,香港公司留多少利润合适?
六、赛维1.0不能0申报了怎么办?成本费用分摊可行吗?
七、跨境卖家走赛维1.0归集合规+成本费用分摊,最关注的6个问题!
八、赛维1.0合规落地必须要做的4个关键动作!
九、赛维1.0模式2026年Q1、Q2店铺公司怎么申报?
十、赛维1.0的店铺公司必须按不低于4%利润率交税吗?
十一、跨境电商走赛维1.0,香港公司需要办理ODI备案吗?
十二、赛维 1.0、2.0、3.0 的区别?各有什么优劣势?该怎么选?
今天我们先讲第一部分:什么是赛维1.0?亚马逊店群为什么都选它?
01
赛维 1.0 到底是什么?
先跟大家说一下,“赛维模式”其实并没有官方的1.0、2.0说法,这是市面上为了方便区分而起的叫法。
平台规则要求"一公司一店":想多开店,就必须注册 N 家店铺公司;
税法原则要求"谁入驻、谁出口、谁报关、谁退税":N 家公司理论上就要做 N 套独立的报关、退税、账务。
如果用最严格的方式落地,成本会高到让生意跑不起来。为了让生意能运转下去,才诞生了赛维这套"变通方案"。所以,赛维 1.0 的本质,是在这个死结下寻找"生意"与"合规"的平衡点。
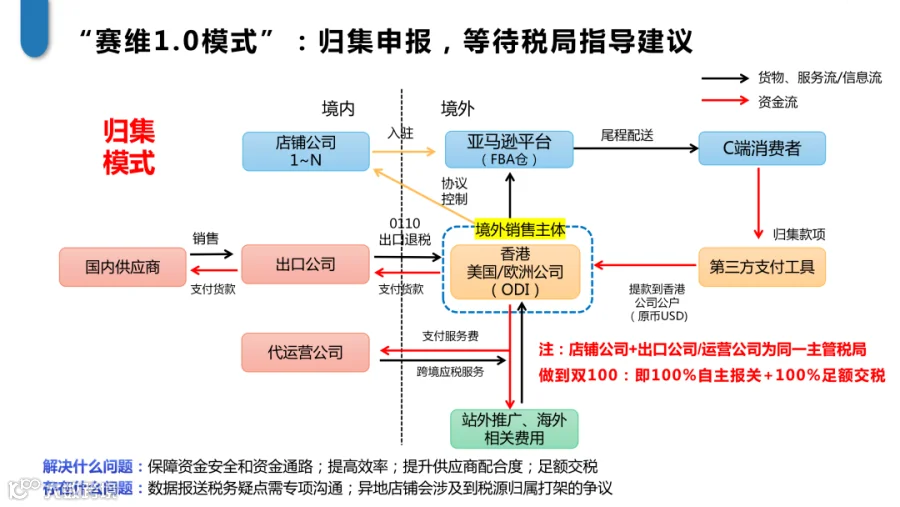
赛维1.0业务的底层逻辑就是:境内出口公司统一向国内供应商采购并以0110方式报关出口给香港公司(境外收货人),货物经FBA仓,最后销售给C端消费者。回款经第三方支付工具归集至香港公司,再以采购货款和服务费两条路径回流境内出口公司与运营公司。各个店铺公司0申报,企业所得税在出口公司足额缴纳。
02
赛维1.0核心架构,四大主体分工明确!
1、境内店铺公司(壳公司,只管开店)
核心定位:开店主体,匹配平台"一主体一店"规则,隔离店铺关联风险。
具体职能:
仅注册、持有Amazon、eBay等平台店铺;
无实际经营:无办公场地、无全职在岗员工,不参与采购、定价、销售、运营全部决策;
原则上不开立对公银行账户,平台回款、往来资金不经过该主体;
税务处理:无实际经营所得,(15号文之前)统一做收入零申报,账面零收入、零利润、零企业所得税。
2、境内出口公司(采购与出口主体,干实事)
核心定位:供应链与退税枢纽,境内税务合规与利润核心载体。
具体职能:
统一对接国内供应商集中采购,取得合规增值税进项专用发票;
采用0110一般贸易模式,将货物销售给关联香港公司,作为报关主体完成出口报关;
依托进项发票、报关单、收汇资料办理出口退税;
统筹供应商对账、备货、排产、供应链全流程管理。
3、境内运营公司(服务收费主体,做服务)
核心定位:向境外香港公司输出客户服务外包、产品设计、信息技术研发、业务流程外包(BPO)管理等各类服务,以服务费形式实现利润合规回流境内;服务类公司提前申请跨境应税服务免税备案,符合条件的可享受增值税免税。
注意:仓储配套服务不属于跨境应税服务免税范围,无法享受增值税免税。
4、香港公司(销售主体+资金归集中枢,收钱管钱)
核心定位:法律层面终端销售主体、全平台回款归集中心。
具体职能:
通过协议控制模式,依托旗下境内店铺面向终端消费者开展B2C零售,承担实际销售经营实质;
资金归集:亚马逊等平台销售回款,经由Payoneer、PayPal等第三方收款渠道,最终统一归集至香港公司对公账户,实现资金集中管控;
往来结算:向境内出口公司支付货物采购货款、向各家境内运营公司支付运营服务费,搭建完整闭环资金回流路径。
03
亚马逊多店群卖家,为什么普遍走赛维1.0?
具体拆成四点看:
1、集团资金集中管理,资金安全性有保障。
所有境外回款统一归集至香港公司对公账户,再通过贸易付汇(采购款)和服务贸易付汇(服务费)两种合规路径回流境内,避免了资金滞留境外的风险,全程阳光化、可追溯。
2、运营效率高,无需按单店铺逐一报关。
用0110把所有店铺的货归集到1家境内出口公司,统一采购、统一报关、统一退税——报关和退税只走一个出口,把财务管理成本降到了最低。
3、统一集中采购,供应商配合度高。
一家出口公司对接所有供应商,供应链统筹管理更规范,供应商配合度也更高。
4、所有收入按报关单回到出口公司,足额缴纳税款。
这是最关键的一点。大多跨境电商卖家觉得自己通过“货物贸易利润+服务贸易利润”的组合,把大部分最终利润转移到了境内主体并完成了纳税。“虽然我店铺公司在税务数据上是0申报,但每一分钱的销售额,最终都清晰地回到了境内出口主体和运营主体,并转化成了国家的税收呀”。
有一点在这里需要跟大家明确:大多税局目前的态度是:认可"归集出口",不认可"店铺公司长期0收入、0 申报"。
至于15号文落地后,赛维1.0面临的店铺不能0申报该怎么办等争议问题,我们在后续的文章中会陆续更新,为大家抽丝剥茧!
下期内容我们接着讲:跨境电商走赛维1.0,货怎么出去,钱怎么回来,税要怎么交?