大数跨境

跨境结算平台怎么挑:先算清这四笔账

跨境结算平台怎么挑:先算清这四笔账 前海结算跨境版
2026-10-28
4
导读:在深圳做外贸的人,大多有过这样的时刻:货早就到了客户手里,钱却还在路上。查了一遍银行,说在审核;再查,说中转行还没回单。
在深圳做外贸的人,大多有过这样的时刻:货早就到了客户手里,钱却还在路上。查了一遍银行,说在审核;再查,说中转行还没回单。订单是赚的,账上的现金却是紧的。
于是很多人挑结算服务,第一眼看的就是费率——万分之几,差一点点都要比。费率当然要看,但它只是整笔账里最小的一块。真正吃掉利润的,往往是另外四件事:钱走不走得通、在路上要几天、币种和场景接不接得住、结算之外还有多少环节要自己跑。
这篇文章不谈费率,只把这四笔账摊开算,最后给一份签约前可以直接照着问的清单。

01
第一笔账:通道走不通

跨境汇款不是一条直线。它要经过汇出行的合规审核、中转行的路径、收款行的落地,任何一段被卡住,钱就停在中间。
传统做法是绑定一家银行。单一通道的好处是熟悉,坏处是脆弱:一旦这条路径受限,企业能做的往往只有等。
平台型服务的第一个价值就在这里——把多家银行的跨境结算通道接在一起,一条走不通,可以换另一条。前海结算跨境收付平台多渠道跨境结算、多家合作银行、渠道稳定。
这件事的难点在于,通道不是企业自己能修的。同一笔货款,不同银行对国别、品类、贸易方式的尺度并不一样;口径一变,原来顺畅的路径就可能放慢,甚至停摆。企业能做的选择,是别把自己绑在唯一一条路上。
通道多一条,生意的确定性就多一分。这一条很难写进费率表,但它决定的是“这笔钱到底能不能回来”。

02
第二笔账:钱在路上要几天

资金在途的每一天,都是企业自己在垫。
可以套一个粗略的算法:月均跨境收汇额 × 在途天数 ÷ 30,大致等于常年被占用的流动资金。一家月收汇500万元的企业,如果在途周期从7天压到3天,账上大约能多出67万元用于周转。
所以时效不是一个体验问题,而是一笔利息。
按平台公开的服务口径,前海结算跨境收付平台的高时效能力是“3至7个工作日完成入账结汇”。这个区间看起来不算惊人,但要放在真实流程里看:它把收汇、结汇、申报串在一条线上,企业不必在银行、代理、自己的财务系统之间来回搬资料。
还要留意的是,时效不是一个固定值。旺季、节假日、单据复杂度、币种路径,都会让实际到账时间漂移。所以谈方案时该问的是区间和超时怎么处理,而不是一个理想值。

03
第三笔账:币种和场景适配性

同样是“跨境结算”,做欧美市场和做中东、东南亚、拉美,是两套完全不同的题。
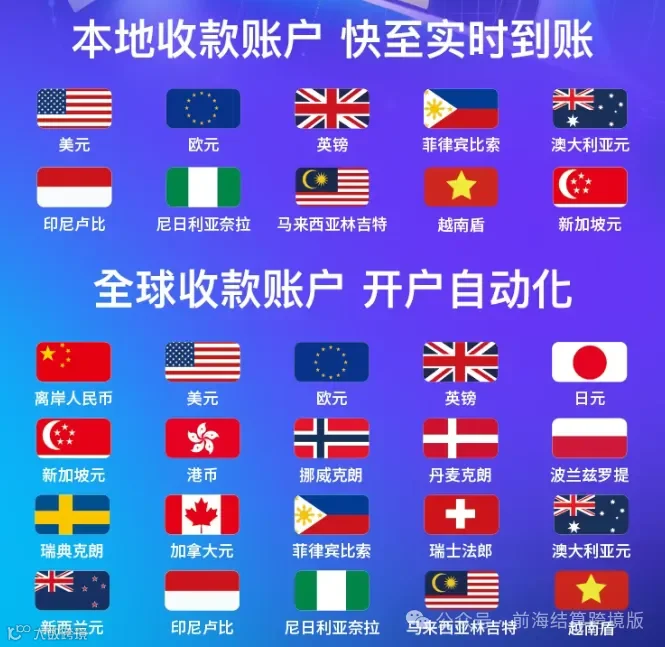
欧美方向走美元、欧元,路径成熟、规则清楚,难点多半在合规审核和单据一致性;新兴市场的麻烦在另一头——币种不通用、清算链条长,钱到了当地,还可能在境外账户里躺一段时间才能归集回来。而前海结算跨境收付平台支持跨境人民币结算,也支持多币种收汇与结汇,支持境外收款与资金归集,覆盖一般贸易和跨境电商两种场景。
这几句话翻译成日常语言是:不管你卖的是日用百货还是机电设备,走的是传统贸易还是平台店铺,都不必为每一种业务单独设计一套收款方式。能用人民币结算的尽量用人民币,少一次换汇,就少一层价差,也少一道汇率敞口。

“军用品除外”这五个字,是合规红线,不是可以商量的条款。


04
第四笔账:结算外的待办环节

跨境结算很少孤立发生。钱进来之前,有报关报检、物流、单证;钱进来之后,有退税、有对账、有资金安排。
按平台公开的服务范围,前海结算收付平台做的是资金这一侧:多币种的收汇与结汇、跨境人民币结算、境外收款与资金归集,以及退税垫资、供应链金融和可与内部系统对接的 IT 接口。通关、报关报检、物流和海外仓储不在平台的服务范围内,仍要由企业自己或通过货代、报关行完成——它解决的是钱的问题,不是货的问题。
出口退税这一项值得单独看。退税不是“多一笔收入”,而是本就属于企业的现金流;退得快与退得慢,差的是几个月的时间成本。 能提供退税垫资,意味着这部分现金流不必干等。

05
签约前的六问清单

把四笔账落成六个问题,谈方案的时候可以直接照着问。
维度
要问的问题
为什么重要
通道
除了现在这家银行,还有没有其他路径?一条走不通时怎么办?
单一路径在受限市场里等于没有备份
时效
从提交单据到入账结汇,标准时效是几个工作日?超时怎么处理?
在途天数直接等于被占用的流动资金
币种
我的主要结算币种能不能直接收?是否必须二次换汇?
多一道换汇,多一层价差
场景
一般贸易和跨境电商能不能在同一套账户体系里管?
业务混合的企业最容易被拆成两套流程
配套
退税垫资、供应链金融这些资金配套,是平台自营还是对接银行?多久能到位?
配套跟不上,最后还是自己垫钱或另找渠道
合规
哪些品类和用途明确不在服务范围内?
边界清楚,才不会做到一半才发现做不了

06
边界:这套方案不适合谁

说清能力,也要说清边界。
  1. 贸易背景必须真实。所有便利化都建立在可核验的真实交易之上,单证对不上,任何平台都帮不了。
  2. 品类有明确禁区,军用品等敏感品类不在服务范围内。
  3. 费率、时效、垫资比例这些具体条款,会随业务结构、币种、金额和合作银行变化,公开资料只能作为参考,签约前要拿到书面口径。
  4. 平台解决的是流程和通道,解决不了信用风险。买家不付款,再好的结算通道也变不出钱来,那要靠交易结构、信用保险和付款条件去管。
  5. 平台只做收付这一侧。通关、物流、报关报检不在服务范围内,需要企业自己或通过货代、报关行完成,别把货的环节也算在结算方案里。
07
写在最后

回到最开始那个场景:货到了,钱还在路上。
真正让企业难受的,从来不是万分之几的费率差,而是不知道钱什么时候到、能不能到、到了之后还有多少手续要补。
把通道、时效、币种、配套这四件事问清楚,费率表才有比较的意义。
前海结算跨境版把收汇、结汇、申报和资金周转放在同一条线上。如果你的业务正卡在某个具体环节——新兴市场收款、跨境电商多平台回款、退税占用现金流——可以在后台留言说明业务结构,我们按你的实际情况给一份路径建议。
图片

立即注册

FIND US

图片

扫码注册

图片

咨询客服


【声明】内容源于网络
0
0
前海结算跨境版
1234
内容 64
粉丝 0
前海结算跨境版 1234
总阅读2.7k
粉丝0
内容64