搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
8000台人形机器人进厂!上海这份新政,把物理AI的订单路径讲透了
>
8000台人形机器人进厂!上海这份新政,把物理AI的订单路径讲透了
通信干货
2026-10-28
4
导读:8000台人形机器人进厂!上海这份新政,把物理AI的订单路径讲透了
10月27日,
上海
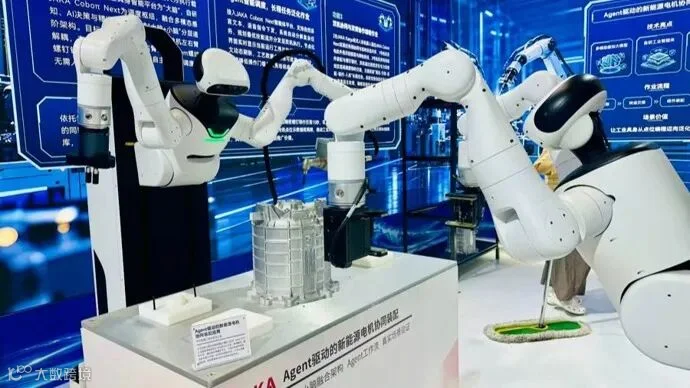
市经信委网站发布《上海市加快发展新一代智能制造行动方案》。这份文件最关键的地方,不只是提出智能工厂全覆盖,而是把人工智能从屏幕里的问答和生成,进一步推向真实工厂里的感知、决策和执行。到2028年,上海要培育500家先进级智能工厂,让人工智能应用场景突破2000个,开发10个垂域大模型,推出300个以上智能体,同时推动工业机器人密度达到每万人600台、8000台人形机器人进入工厂,智能装备产业规模突破2000亿元,系统集成产业规模达到1000亿元。
这条政策主线可以概括为一句话,先补算力和工业网络底座,再攻关传感器、伺服电机、减速器等核心部件,随后让机器人、工业母机和检测装备具备自主感知与决策能力,最后通过数字孪生、语料
服务
、AI Agent和系统集成服务商,把单点项目复制成可规模化的工业场景。所谓物理AI,本质上是让AI理解真实世界的空间、材质、力学和工艺约束,并在设备端形成闭环。
对应到上市公司,不能简单把2000亿元和1000亿元当成某一家公司的订单,更要看它的业务处在产业链哪一环、现有收入有多少、业绩验证走到哪个阶段。凡拓数创、索辰科技、奥比中光分别对应数据孪生服务、物理仿真软件和机器人视觉感知,受益路径并不相同。
一、凡拓数创
凡拓数创的看点在于数字孪生和工业数据基座。公司原本以数字展馆和3D可视化为主要业务,正在向物理AI数据基座和解决方案转型。2026年上半年,公司营业收入2.31亿元,同比下降27.80%,归母净利润亏损7725.28万元,传统数字展馆业务收缩仍然是主要拖累。真正需要盯紧的是新业务,同期AI 3D数字孪生产品及解决方案收入5665.26万元,同比增长23.73%,已经成为转型核心。政策明确培育语料服务、数字孪生和AI Agent等服务商,而凡拓数创的FTE数字孪生渲染引擎、工业场景建模和仿真平台,正好对应工厂数字化建模、训练数据生成和智能体调度这些环节。订单层面,公司已中标广东省具身智能训练场一期综合调度中心项目,并在2026年4月中标
深圳
国创具身智能机器人公司仿真平台开发服务项目,说明物理AI相关业务已经从概念走向项目验证。后续预期在于,如果上海推进中试平台和智能工厂改造,公司有机会把已有的数字孪生能力迁移到本地工业场景,但短期风险同样清楚,传统业务收入下滑、上半年亏损扩大,物理AI订单尚未形成大规模收入,估值弹性要等待下半年及2027年的订单确认和收入兑现。
二、索辰科技
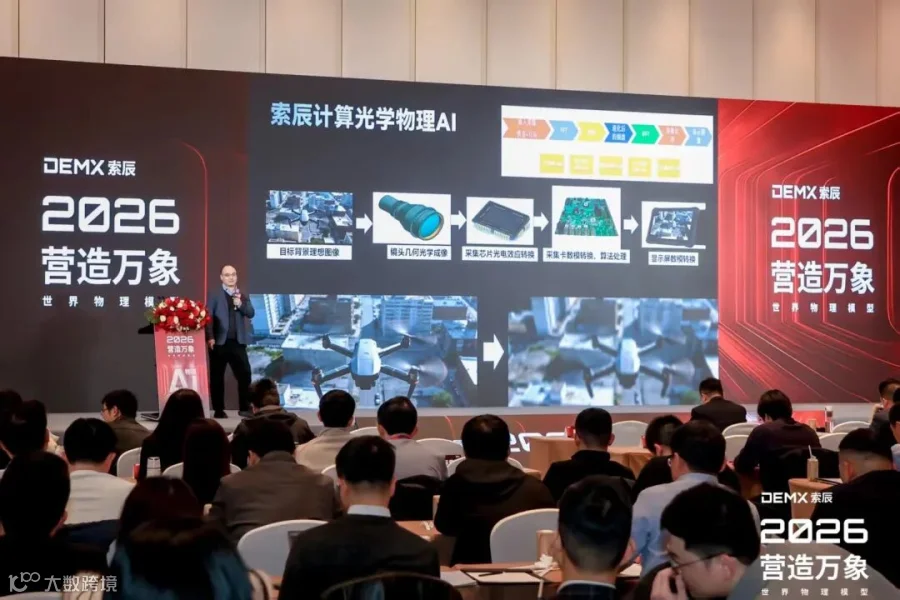
索辰科技的逻辑更偏底层软件和仿真规则。公司长期做CAE工程仿真,开物系列则向物理AI开发平台延伸,覆盖世界物理模型、智能体、合成数据和仿真验证。机器人要进入工厂,不能只靠大模型理解指令,还要知道重力、摩擦、碰撞、材料形变和设备工艺边界,仿真平台的作用就是先在虚拟环境中训练、测试和验证,再把算法部署到真实设备。2026年上半年,索辰科技营业收入7274.00万元,同比增长26.83%,归母净利润亏损7865.54万元,研发费用达到8480.64万元,同比增长67.53%。开物系列物理AI业务收入658.85万元,占总收入的9.06%,说明第二增长曲线已经产生收入,但商业化还在早期。上海新政提出建设中试平台,覆盖数据模拟、工艺改进、样品试制、测试验证和示范应用,这与索辰科技的仿真、合成数据和验证能力高度相关。它的优势是技术位置更靠近物理AI的底层规则,一旦工业客户开始批量采购仿真
工具
链,弹性可能较大。风险也不能忽略,公司当前亏损扩大,销售和管理费用随并购整合明显上升,物理AI收入占比仍低,后续要观察开物系列能否从项目制验证走向标准化软件授权,以及工业能源、具身智能、低空经济等场景能否持续贡献订单。
三、奥比中光
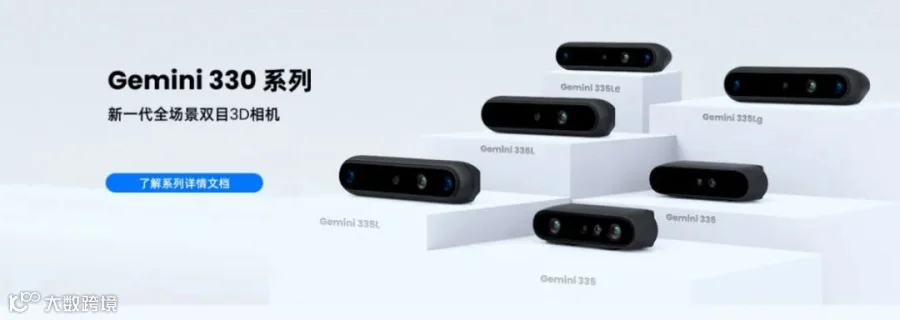
奥比中光是三家公司里更直接的硬件感知标的。政策提出攻关高端传感器,同时推动8000台人形机器人进工厂,机器人要在真实车间里移动、抓取、避障和协作,首先需要稳定的3D视觉感知能力。奥比中光正是做3D视觉传感器和机器人视觉方案,产品覆盖双目结构光、iToF、dToF等技术路线,并向服务机器人、人形机器人、工业机器人和农业机器人等场景延伸。公司半年报披露,累计服务全球超过1000家机器人客户,2026年上半年机器人视觉方案销售收入达到上年同期2倍以上。整体业绩层面,公司上半年营业收入4.38亿元,同比增长0.49%,归母净利润4164.09万元,同比下降30.82%,主要压力来自研发投入增加,研发投入合计1.11亿元,同比增长22.17%,占营收比例升至25.46%。从结构看,视觉传感器业务收入约2.07亿元,毛利率57.59%,高毛利传感器正在成为利润基本盘。后续如果人形机器人进厂从示范走向批量部署,视觉传感器和整机方案的需求弹性会更直观。需要警惕的是,公司整体营收增速不高,净利润和经营现金流承压,客户集中度也需要持续跟踪,机器人业务放量能否抵消传统消费电子和大客户订单波动,是判断业绩兑现的关键。
以上内容仅为公开信息梳理,不构成投资建议。
快坚持不下去了,且看且珍惜!
快坚持不下去了,且看且珍惜!
快坚持不下去了,且看且珍惜!
【声明】内容源于网络
0
0
通信干货
1234
内容
3432
粉丝
0
关注
在线咨询
通信干货
1234
总阅读
117.5k
粉丝
0
内容
3.4k




 通信干货