


2025 年,泸州老窖在职员工 3912 人,营收 257.31 亿元,归母净利 108.31 亿元。三个数印在年报最前面。十一年前是另一副样子:2014 年营收 53.53 亿元,同比下降 48.68%;净利 8.8 亿元,同比下降 74.41%。销量掉了 13.25%,库存反倒涨了 31.26%,卖不动的货还在一层层往下压。
年报里有一段不常见的自述:对本轮调整的严峻性估计不足、1573 挺价过头、传统渠道占比偏大、品牌品种多、企业管理体系滞后。十一年里,营收从 53.53 亿涨到 257.31 亿,将近五倍;员工从 3832 人变成 3912 人,只多了 80 个。人效不是省出来的,是这十一年一层一层改出来的。
把茅台的人数摆进来,差距立刻就出来了:员工 34992 人,营收 1720.54 亿元,人数相差接近九倍,营收只差六点七倍,中间那截差额落在人效上。2026 年 2 月,一位投资者在深交所互动易上把差距直接提给了泸州老窖,问的是员工不足四千人,人均创收创利为何远高于茅台、五粮液和汾酒。
公司在互动易上的回答只讲了一半,说的是智能酿造降本增效、黄舣酿酒生态园、智能包装中心,机械臂省的是车间里的人。另一半藏在办公室、省区和经销商的仓库边上。折算成人均,泸州老窖一人一年做出 657.75 万元营收,茅台是 491.70 万元,高出 34%。这个数被当成标杆传,传的时候很少有人往下问:一瓶酒从出厂到被喝掉,要经过多少个人的手。手多一道,就多一次报价、一次盘库、一次报数。五码合一被反复提起,原因也在这里。

1.产量解释了人数差,解释不了人效差
3912 人里,技术人员 963 人,行政人员 641 人,两项合起来 1604 人,超过全员的四成。2024 年这两项是 853 人和 590 人,一年里分别增加 110 人和 51 人。加的都是这类岗位。
一年里多出来的这 161 个人,管的不是生产。963 个技术人员对应系统、数据、设备和包装线,641 个行政人员对应流程、单据和核销。这些活本来散在各岗位上,业务员顺手填一张表,文员顺手再录一遍。泸州老窖把它们收拢到一起,一部分交给系统,一部分交给专人。
余下两千三百多人分布在生产、销售和其他环节。生产端的人数被黄舣酿酒生态园和智能包装中心压得很低。手工包装一盒国窖 1573 要一分钟,机械臂几秒钟走 18 瓶,一条产线十个人就能维持。
茅台的人数要放回产量里才看得懂。4.68 万吨茅台酒加 3.84 万吨系列酒,酱香工艺一年一个生产周期,基酒要存五年,翻沙、上甑、摊晾这些工序至今靠人。同样的营收规模,茅台要用九倍的人。一部分原因写在这道工艺里。跟管理水平关系不大。
把 2024 年的数摆进来对照,差距更直接。311.96 亿元营收、3832 人,人均 814.1 万元;茅台人均 501.1 万元,前者领先 62.5%。2025 年领先幅度收窄到 33.8%,一年掉了近一半。
领先幅度掉下来,跟人多人少关系不大。一年里员工只增了 80 人,营收掉了 17.52%。分子缩水,分母还略微变大,比率自然往下走。掉的是营收,不是效率。行业研究机构统计的 2025 年白酒人均创收中位值约 150.55 万元,泸州老窖是它的四倍多。行业从扩张转入存量,人效才被拿到台面上比。
人均创收被抬起来,不是因为谁干得更多。是这条链上需要人接手的地方变少了。少掉的每一处,都曾经对应一张表、一次核对、一个岗位。

把这些岗位按名字列一遍,多数品牌的人事表上都能找到对应的行。业务员、督导、巡查、内勤、核销专员,干的活不一样,共同点是不直接产生销量:跑店是为了知道店里什么情况,填表是为了让别人知道店里什么情况。
这些岗位有一部分是自己长出来的。同一条产品线拆成十几个条码,每个条码都得有人管价格、管返利、管核销。人就在这些地方多出来了一批。
2.两千个条码背后,是同一批终端的十几套政策
2015 年之前的泸州老窖,品牌是散着长的。20 余支营销团队各自为战,带“泸州老窖”字样的开发品牌和条码数以千计。同一价格带上能找出好几个名字相近的产品,价格互相压着打。换一个瓶型、改一个名字,就能再要一个条码,再开一条独立的进销存线。
新管理层进来后动的第一刀落在品牌上。近 2000 个 SKU 被砍掉,产品收成“双品牌、三品系、五大单品”。20 余支营销团队并成国窖、窖龄、特曲、博大四家品牌专营公司。刘淼后来把这次调整叫作“刮骨疗伤”。
被砍掉的这些条码,多数并不对应新的渠道。它们挂在同一批经销商、同一批终端上,差别只在包装、容量和价签。
同一批业务员手里压着十几个“泸州老窖”,走进同一家烟酒店,报的是十几套不同的政策。报价单分开印,讲话的是同一个人。
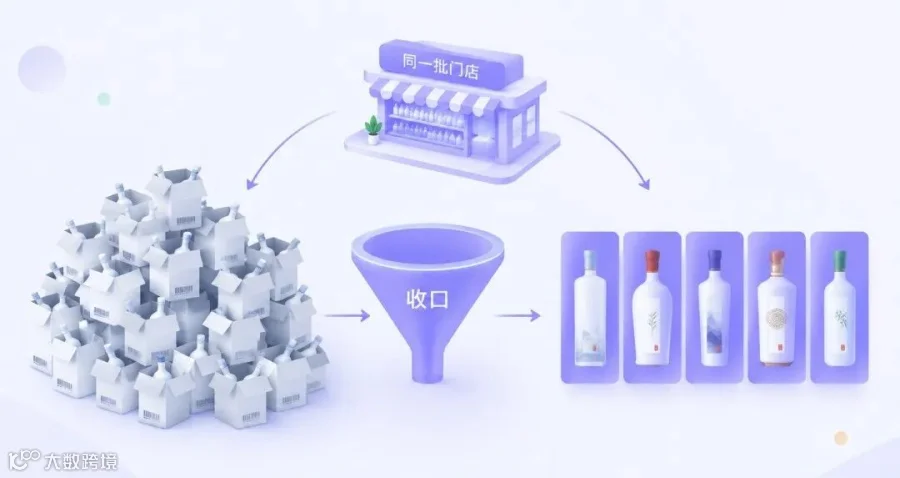
这家店该进哪个、进多少、搭赠怎么算、返利什么时候到,每个条码各有一本账。
开发品不是泸州老窖一家的做法。条码几十个、终端只有那一批门店的品牌,产品之间打的不是货架上的仗,是业务员手里那张报价单的仗。同一家店,A 产品返八个点、B 产品送两箱、C 产品月底冲量再让两个点,业务员报哪一个,先看这个月哪张政策最松,产品好不好卖排在后面。
政策线到十几条,成本就长在看不见的地方。十几套政策各自要一套价格体系、一套返利规则、一套核销流程,业务员记不住,经销商算不清,总部核不完。这些账还会互相打架:同一家店进了 A 产品的货,B 产品的搭赠就不好算。总部看到的数是一块一块拼起来的。
砍完之后,管理对象从几千条独立的进销存线变成五条。业务员手里只剩五套政策,烟酒店老板也只需要记五个名字。第二年的营收没掉,反而开始回升。
品牌和渠道这两步的先后不能颠倒。品牌没理清就先去压渠道,压完之后产品还在同一家店里互相压价,业务员照样要面对十几套政策。层级少了,混乱一点没少。
砍掉两千个条码,减掉的从来不是产品数量。是同一批终端上并行的政策数量,以及为了分辨这些政策而多出来的岗位。
3.渠道压掉四层,厂家自己补了近六千人
品牌理清之后,渠道成了下一个卡点。泸州老窖当时用的是柒泉模式,覆盖快、杠杆大,但层级叠得太深。厂家离终端很远。市场一变,反应慢半拍。
3.1 柒泉模式下,一瓶酒要过六道手
柒泉模式的做法,是由经销商共同出资组建销售公司,终端销售整体外包给经销商体系。扩张期柒泉很好用。铺货铺得快,经销商的积极性也高,厂家不必自己一店一店去谈。
代价跟着来:渠道层级最多叠到七层。七层意味着六次转手。每转一次,价格加一次、库存压一次、动销报一次。报到总部时已经过了三道手,数字早就走样。

七层渠道里,每一层都有自己的活法。总经销赚的是区域差价,二批赚的是配送和垫资,终端赚的是陈列和零售。各家都要从这瓶酒里分一段。层层分下来,出厂价到零售价的距离被拉得很长。价格一有风吹草动,最先被压的是最下面那层。
层级多也有它的好处:厂家自己不必养太多人。2015 年初,泸州老窖自己的销售人员只有 1200 人左右。终端不归它管,也就不必为终端配人。一千二百人的开销,当时记在经销商那本账上。
代价是价盘难守,厂家看不到终端的成交价。货在七层里转,哪一层缺现金就往哪一层放价。厂家只能在半年后从经销商的回款里倒推。倒推出来的结论,往往已经晚了一个季度。
3.2 自建队伍,先把终端够到手
压层级从 2015 年动手,第一步是把销售组织按品牌拆开。国窖、窖龄、特曲各自成立专营公司,渠道层级从七层压到两到三层,经销客户直面终端。组织上配套“四总三线一中心”,四个总部、三条业务线、一个营销指挥中心。
层级压到两三层之后,终端没人代管了。厂家要自己够到烟酒店,只能建队伍。销售人员从 2016 年的 3877 人,扩到 2017 年四大专营公司一线的 7000 余人,比 2014 年增长 416%。业务员的服务半径也跟着变了,从管经销商变成管门店。2017 年,营销组织又从“垂直型”改成“蜂窝状扁平化”,试点阿米巴,把人和考核一起压到片区。
从一千二到七千,这条曲线说明的事容易被跳过。层级压掉的那条信息通道,最先是由人铺起来的,不是由数据铺的。压层级在 2015 到 2017 年就做完了,五码合一直到 2023 年才上线。中间隔了六年。
六年的空档不是效率问题,是选项问题。2015 年要看见终端,只有一条路能走:加人。七千人的队伍是那一年唯一买得到的解法。没别的选项,不是没想清楚。
层级不是多余的,它是厂家看不见终端时的信息通道。压掉它,这条通道得有人重新铺。多出来的近六千人不是产能,是眼睛。
六千个人头在报表上没有单独一栏,成本摊在差旅、通讯、内勤编制和促销核销的工时里。一个业务员一天跑二十几家店,回程路上填表、拍照、传数据,路上那段时间不产生销量,只产生信息。
这笔钱能算个大概,不用等财务出报表。几千个业务员,一年跑多少天店,一天有多少时间花在回来的路上和填表上,三个数乘起来,就是这家公司为“知道终端情况”付掉的工时。这笔钱从来没被归拢过,也就没人拿它跟别的付法比过。
铺人还是铺码,两边的成本结构不一样。人随规模线性增长,年年要付;码是一次投入加一点变动成本,铺开之后边际成本往下走。同一个“看见终端”,2015 年只有一种付法,2023 年之后多出第二种。看不见终端谁都躲不过,区别只在钱付给谁。

层级超过三级、开箱数据只回到经销商仓库的,缺的不是考核,是箱码与终端码之间那道关联。层级压到两三级、数据能到门店的,缺的才是考核口径。前一件事没做完,后一件事做了也会退回去。
4.开瓶数据进了考核,判断不必再等汇报
渠道压到两三层之后,新问题浮上来:够到终端的是人还是数据。靠人够到,那支队伍就得一直养着;靠数据够到,队伍才收得回来。
4.1 箱码认经销商,盖内码认开瓶
五码合一在 2023 年配齐,箱码、盒码、瓶码之外加了盖外码和盖内码。五个码各认一段,在同一条产线上按顺序关联。
箱码认经销商与仓储,一个箱子对应一个经销商。货走到哪个仓、压了多少天,扫一下就知道。盒码认终端,货摆在哪家店。盖内码认开瓶,这瓶酒什么时候、在哪儿被喝掉。
三个层级对应三种问题,谁也不替谁。只管到箱码的,知道货出了厂,不知道货有没有出仓;这一层的动销得去问业务员,费用核销得看照片。只到盒码的,知道货上了架,不知道有没有人买;这一层的促销只能按铺货量派,派完不知道有没有派对。前两层上的判断都得靠人问、靠人看、靠人报,问到什么算什么。有盖内码的,才轮得上问哪一批货在哪个价格带卖得动。

没有数的时候,代价会出现在谈判桌上。经销商说卖得动,厂家没有第二个数可以对;说市场难,要政策,厂家也只能先给。
五个码里还带着防伪和溯源的功能。箱、盒、瓶、盖内、盖外关联做全了,一瓶酒的真假可以一路倒查回产线。管到后来,品牌方才发现同一套码顺手把货的流向和开瓶的动作也记了下来。
2025 年,五码产品投放超过 1200 万箱,消费者开瓶超过 5600 万瓶,扫码人数超过 1360 万。“十四五”期间累计投放突破 5000 万箱,核心单品开瓶突破 1.1 亿瓶。
4.2 数据停在哪一层,就只管到哪一层
2024 年起,开瓶扫码成了营销考核的核心口径。公司内部的说法是“一切围绕开瓶,一切为了开瓶”。2023 年是元年,2024 年攻坚,2025 年落地,2026 年进入应用。
考核一改,业务员报数的动作就多余了。哪片区域开瓶在掉、掉在哪个单品、哪家店一个月没开瓶,数据在系统里已经躺着。不需要等谁写进周报,再一层层传上去。
问题于是从“看得见”换成了“谁来判”。十倍精力花在看见上、一倍精力花在决定上,这个顺序在组织里也成立。谁离那瓶酒最近,谁手里的判断成本最低,而总部要拿到同一个判断,得先等三层人把数报齐。
三章里铺起来的那支队伍,做的是把终端情况往上报。开瓶数据接管之后,同样的情况不用再靠人跑。
决策周期跟着缩短,省下的是等人的时间。以前一个区域的促销要不要加,得等业务员把情况写成表、省区汇总、总部开会,一圈走完半个月过去。开瓶数据能按周看,哪片掉了当周就能动。动作不用再压到下一轮订货会。
五码跑起来有门槛,第一道卡在产线上。五个码要在一条产线按顺序关联到位,盒码和箱码的对应关系错一个,整箱的溯源就断。盖内码的赋码良率不够,开瓶数据就是残缺的。产线改造不到位,码印上去了,数据也只到第一个环节。
门槛就摆在这里,另一条路的选择也还在。继续用人、用报表,货照样卖得出去,只是那笔工时费不会消失。门店数往上走,业务员的人数跟着走,它就跟着走。
5.广告费降 17.6%、促销费涨 15.5%,钱换了投法
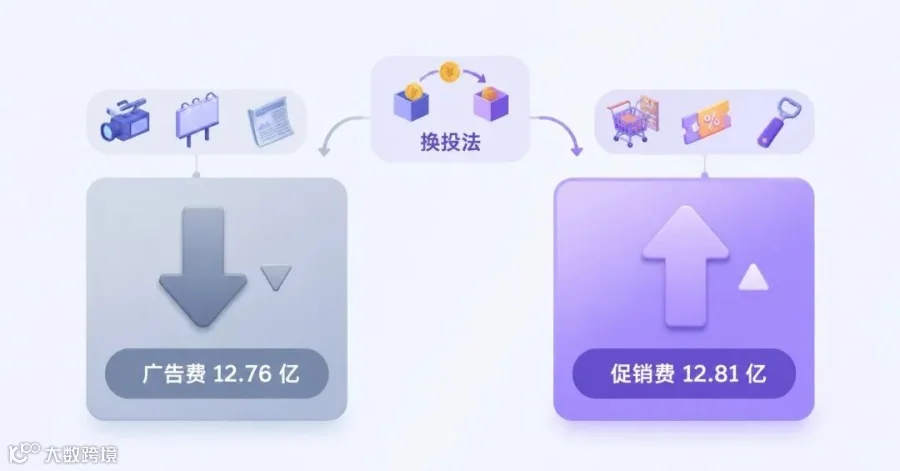
费用结构把前面几章的事落到了报表上。2025 年广告宣传费 12.76 亿元,同比降 17.60%;促销费 12.81 亿元,同比涨 15.47%;管理费用 9.62 亿元,降 12.57%;销售费用中的人工费用 3.24 亿元,降 16.50%。销售费用合计 32.37 亿元,同比降 8.51%。
广告费降、促销费涨,两条线一降一涨,金额上几乎对冲。钱从“告诉所有人”挪到了“让喝过的人再买一次”。投放依据换成了开瓶数据——哪片区域开瓶在掉,促销就往哪儿投,不必等业务员把情况报上来再开会定。广告的账按年算,促销的账按周看。
期间费用合计 39.03 亿元,同比减少 5.08 亿元。期间费用率反倒升到 15.17%,高了 1.03 个百分点。营收降得比费用快,比率必然往上走。容易被读成省钱省出来的效率,其实是分母缩得更狠。
管理费用降了 12.57%,降的方向和前面几章对得上。管理对象从几千条进销存线收到五条,需要核对、审批、汇总的环节跟着减少。这类岗位的成本记在管理费用里。不在销售费用里。
费用按开瓶数据分配,门槛在两头。一头是产线,赋码改造要排进生产计划。另一头是经销商,得愿意按箱扫码入库,不愿意的话,货出了厂门数据就断。中间还要有人在组织上牵头,把市场、销售、财务三家的口径并成一套。
2026 年上半年,泸州老窖营收 104.72 亿元,同比下降 36.35%,净利 43.39 亿元,同比下降 43.37%。同一时间,19 家白酒上市公司合计营收降 6.7%、净利降 8.4%。泸州老窖的降幅远大于行业。公司把上半年的下滑解释为主动控量挺价、保住国窖 1573 价盘,代价写在报表上。
存量期最贵的不是卖不动,是不知道货死在谁手里。压货还压得动的时候,看不见终端不影响回款;压不动了,看不见终端就等于把货交出去,再也说不清它停在哪一层。
层级没压、数据没通,先换考核,只会把原来的问题放大一遍。业务员手里没有终端数据,考核又压下来,能交上来的还是那张表。顺序只有一条:先让数据到得了终端,再动考核。反过来,考核只会把人逼回报数上。
6.结语
人效的分母是人数,分子是营收,中间隔着的是一层一层的经手人。砍 SKU 减掉一批,压渠道减掉一批,数据上来之后再减掉一批。三批人减在不同年份,记的也不是同一本账:管理对象减下来记在管理费用,中间商减掉的那块记在渠道成本,汇报环节减下来,省下的是时间。
存量期比的不是谁人多,是谁的层级少。层级不会自己变少,每压掉一层,都是有人先做了个决定。压之前得先想清楚一件事:原来那些层级干的活,接下来谁来接。
点击关注【新营销在线】
共同探讨关于品牌商的营销数字化问题👇
9:00-12:00,13:00-18:00
(周一至周六)
点击关注【新营销在线】
共同探讨关于品牌商的营销数字化问题👇
9:00-12:00,13:00-18:00
(周一至周六)
点击关注【新营销在线】
共同探讨关于品牌商的营销数字化问题👇
(周一至周六)