


许总的公司做工业设备维保,一年三百多天都在外面跑项目。每年到了十月,他脑子里的关键词只有一个:冲业绩。回款要催、合同要签、明年的框架要谈,财务上的事自然往后放。
去年十月,我们主动给他打了个电话,说想约一个下午,把全年的账过一遍。他第一反应是拒绝:

"现在最忙的时候,账不是每个月都在做吗?有什么好盘的。"
他还是来了。那个下午聊完之后,他当场决定把这件事固定成每年的例行动作。原因很简单:我们在他觉得"一切都正常"的账里,找出了四件事——三件是有代价的,一件是能省钱的。
这一年,他的利润比他自己估算的少了将近二十万,而他原本以为可以享受的一项优惠,因为一个他没在意的条件不满足,用不上。
很多老板把注意力放在 5 月的年度申报上。但从财务操作的角度看,真正能改变结果的窗口,是每年的 10 月到 12 月。因为有三件事,只有在年内才能调整:
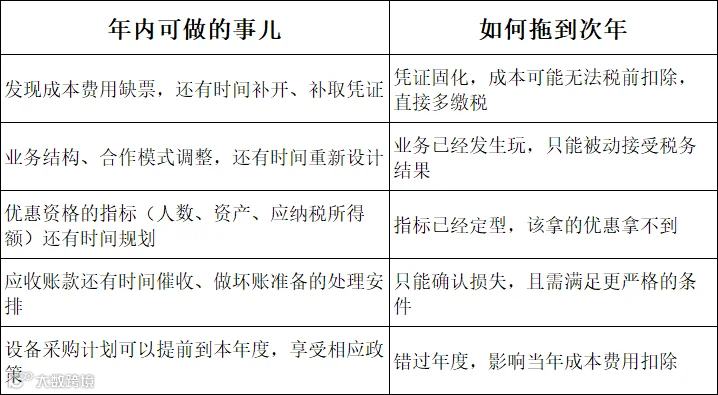
简单说:五月是"结果确认",十月到十二月才是"结果塑造"。等到五月再看账,很多事情已经改不动了。
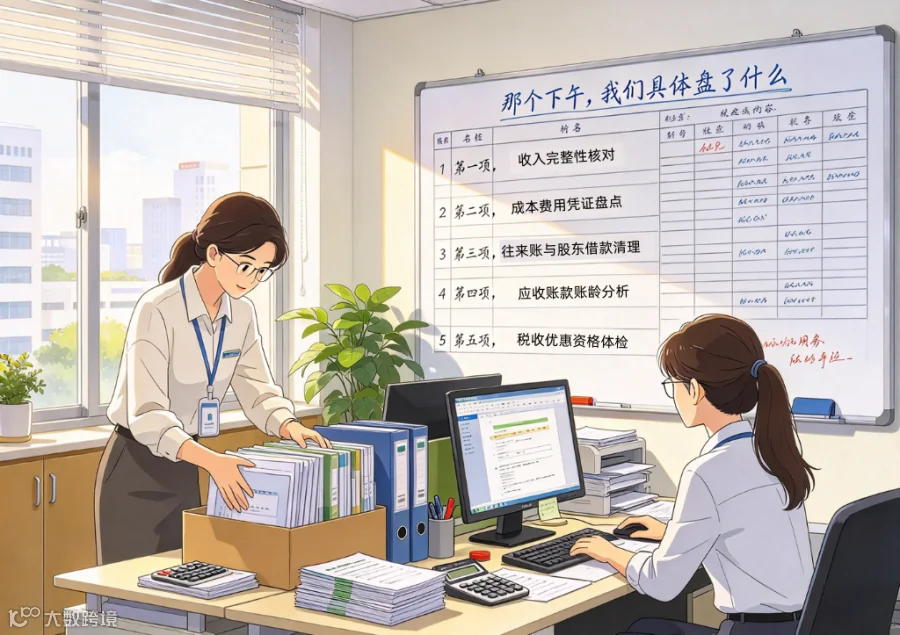
这次盘点不是简单地"看一遍报表"。我们带着一张清单去的,逐项过。
第一项,收入完整性核对。把开票系统、银行流水、合同台账三份数据拉通对照。许总公司有几个跨年项目,按合同约定完工进度确认收入,其中两个项目的进度记录只有现场照片,没有书面的完工确认单。这意味着收入的确认时点和金额都说不清。我们帮他把这两个项目的签证单补齐,重新按实际进度调整了确认方式。
第二项,成本费用凭证盘点。这是最有收获的一项。我们列了一张清单,标出所有"只有付款记录、没有合规凭证"的支出:临时用工的劳务费、外地项目的零星采购、几次设备大修。这些支出钱是真花了,但没有凭证,在税务上等于没发生。
第三项,往来账与股东借款清理。这是我们每次盘点必查的。许总账上"其他应收款——股东"挂着一笔不小的金额,是前两年临时周转留下的。这笔钱如果跨过纳税年度还没处理,很容易被认定为股息红利分配,要补一笔 20% 的个人所得税。趁着现在还有时间,我们帮他把这笔钱的往来性质、用途说明、归还计划都理顺了。
第四项,应收账款账龄分析。我们按账龄把应收账款分了段,标出逾期三个月以上、半年以上、一年以上的部分。其中有三笔账已经联系不上对方。这部分要么催收,要么走规范的资产损失核销程序——而核销是有条件的,需要满足规定的证据要求,也需要在时间内完成手续。
第五项,税收优惠资格体检。这一项是"能省钱"的。我们核对了他的从业人数、资产总额、应纳税所得额,看是否符合小型微利企业的条件;同时发现他的技术团队其实在做维保工艺的改进,有研发属性,但从来没做过研发费用的归集,也就自然享受不了加计扣除。从十月开始建研发费用台账,本年度符合条件的部分就能用上。

你不需要懂会计,但下面五个问题,你本人必须有答案:
今年到底赚了多少?不是凭感觉,而是账上能对上流水的数字。如果和你的直觉差得远,那是账的问题,或者是业务的事。
有没有"付了钱但没票"的支出?这类支出每一笔都在无声地增加你的税负。
股东从公司借的钱,还了吗?这个科目长期挂着大额,是明确的税务风险信号。
今年有没有可能用上但还没用上的优惠政策?比如研发加计扣除、设备一次性扣除、小微优惠。
明年的业务安排里,有没有需要提前做的税务设计?比如新设主体、股权调整、跨区域经营、出口业务。
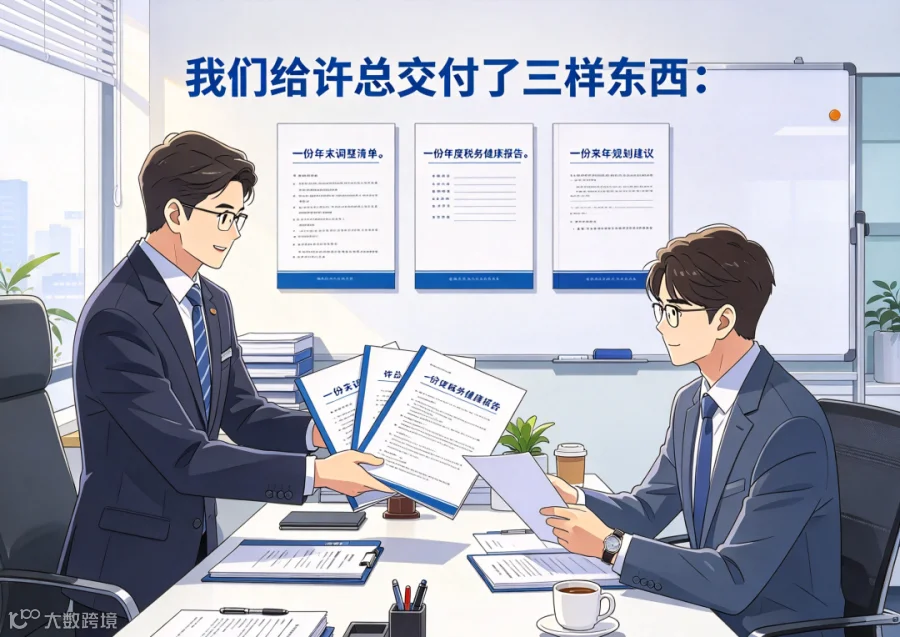
那个下午之后,我们给许总交付了三样东西:
一份年末调整清单。把发现的问题逐条列出,标明处理方式、责任人和完成时限。哪些是他在十二月前必须做的(比如补齐凭证、签完合同),哪些是我们在账上处理的,写得清清楚楚。
一份年度税务健康报告。今年交了哪些税、税负水平在行业中处于什么位置、有哪些可优化的空间、有哪些风险点需要持续关注。
一份来年规划建议。结合他明年的业务方向,提示需要在年前完成的动作——比如设备采购的时点安排、研发项目立项、如果新设主体的架构建议。

第四季度这三个月,是全年里财务和时间最"值钱"的一段。同样一件事,在十月做和在次年五月做,成本和结果完全不同。
如果你今年还没有做过账务和税务的系统盘点,现在开始正好:还有时间补齐凭证、还有时间签完该签的合同、还有时间把优惠资格的条件凑齐、还有时间给明年的业务留出税务设计的空间。
账不是记完就结束了。它是你过去一年的证据。到了年底,你能不能坦然面对它,取决于你从十月起对它做了什么。
我们能做什么:
年末账务盘点(收入完整性核对、成本费用凭证体检、往来账与股东借款清理、应收账龄分析)、税务风险自查与整改方案、税收优惠资格体检与条件规划、研发费用台账搭建、来年税务规划建议书、设备采购与业务结构的时点安排建议。我们建议每年 10–12 月做一次年度盘点,把该修的修好、该留的留好、该规划的规划好,再进入年度申报。今年还来得及。
