



《兴全科学+》
投资既是严谨的科学,亦是洞见的哲思;既有长期主义的温度,更有理性决策的艺术。栏目每期以10个问题,深度对话一位兴全优秀基金经理,为你拆解其最内核的投资策略与风格,分享最新市场观点与深度思考。
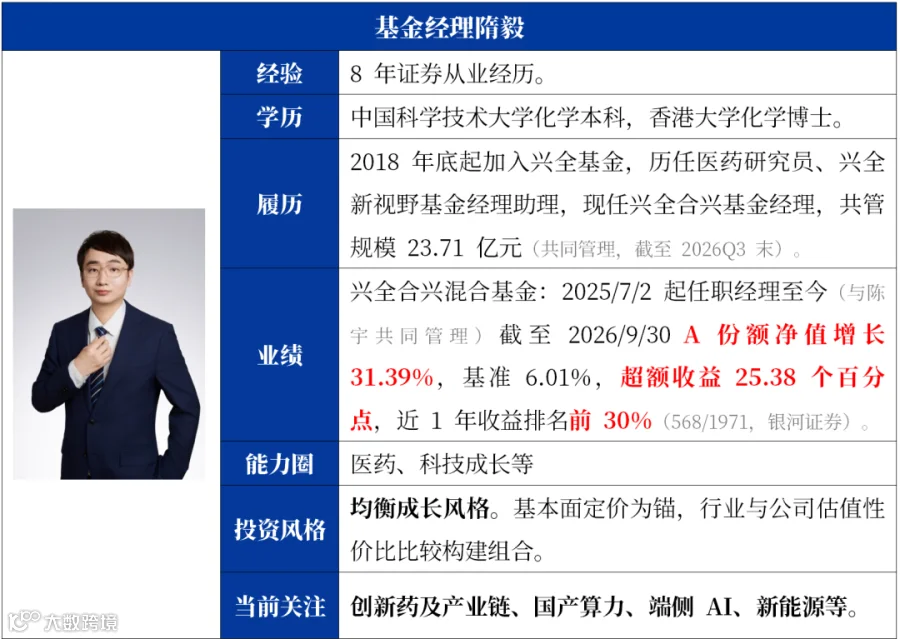
有机化学博士出身、从医药研究员成长起来的隋毅,带着扎实的产业研究功底向全行业拓圈。截至2026年三季度末,其共同管理的主动权益产品兴全合兴任职期净值增长31.39%,相对基准超额收益25.38个百分点(采用主份额,业绩基准6.01%,隋毅自2025/7/2起任职至今与陈宇共同管理)。
医药行业本身就是一个包含科技创新、高端制造和消费红利的“微缩版市场”,隋毅将“基本面定价的锚”拓展至科技、消费、制造、周期等多元领域,在震荡市中丈量兼具成长性与安全边际的稀缺价值。十问十答,走近基金经理。
投资底色:从医药出发的均衡成长派

 Q1:作为一个从医药拓展到全行业的探索者,这条路径给你的投资风格带来怎样的影响?
隋毅:医药是一个资产类型十分丰富的行业,有类似早期科技投资的创新药、成长型的CXO,也有具有红利属性的消费类稳健资产。这种多样性让我在研究初期就习惯了用不同的视角去审视公司,为后续的拓圈提供了多元的视角。
我的投资风格可以概述为“均衡成长”。我的性格审慎乐观:乐观体现在对前沿科技有很强的好奇心,这促使我始终愿意去寻找“成长力”。过往来看,股市也对于优质成长力的长期回馈丰厚,源于EPS(每股盈利)和估值的双重增值。审慎体现在对于估值的敬畏和对风险的防范。医药研究经验让我深刻理解,即便前景再看似美好的创新药管线也有失败归零的风险,定价层面也要回归到自由现金流贴现的框架中。这要求我在全市场寻找成长股时,极度看重估值性价比和风险控制。
 Q2:今年下半年以来,权益市场遭遇了较大的回撤。面对波动极高的权益市场,您会如何控制投资组合的下行风险?
隋毅:在我看来,回撤是结果——在定价框架里做动作,才是控制回撤的源头。具体有几个层面:其一,选股上偏好预期向下空间有限、向上弹性潜能大的风险收益不对称标的,这样从底层资产规避下行风险;其二,结构上适度分散,避免单一行业敞口过高可能带来集中度风险;第三是纪律性,如果仅仅是情绪导致的非理性下跌,我会视作加仓良机,但如果是公司核心基本面逻辑彻底证伪,我会及时止损。
 Q3:面对瞬息万变的全市场环境,当前您对于投资组合有怎样的配置思路?
隋毅:我认为当下医药和AI产业链是市场稀缺的具有显著成长性的赛道。当前组合配置思路以医药和电子这类成长标的为底仓,其余行业以自下而上精选个股为主,如新能源、纺服等传统成熟行业也会在关注范围内。这个结构背后有三层考量:其一,行业分布是结合宏观和中观行业比较后的结果,当前AI和创新药产业趋势呈现高度成长性,基建地产消费等总量行业都保持平稳,不同方向的优质公司都会在跟踪池中动态评估,当下不选择不代表未来不配置。其二,从自下而上视角来看,当前在创新药、AI产业链中能找到不少科技成长型标的,具有盈利与估值的双重潜能。其三,组合配置并非教条的执行,例如当成长科技面临类似2021年的极度泡沫化,会关注红利等更偏深度价值型的资产。
 Q4:您在过往的投研实践中积累了亮眼的超额收益,在研究员时期也善于挖掘优质潜力个股。您觉得做得好的核心源动力是什么?
隋毅:投资是一个不断自我审视的过程。深度归因的话,可能在于对“基本面定价”的坚持。以医药这类专业研究壁垒很高的行业为例,我认为获取超额收益的背后是一种基于定价的“审美能力”。比如面对一个临床数据,不同市场参与者的解读可能完全不同,但若建立在对全球研发管线图谱有清晰认知的深度研究基础之上,更能评估其中长期的价值。过往我曾经深度跟踪过一些管线极具潜力但市值极度低估的生物医药企业,也敢于在其深度错杀时继续重仓,伴随其基本面兑现与价值理性回归,最终获得了良好的价值兑现。再者是在极端行情里,泡沫化极高的环节我始终没有参与,而是选择性参与一些更具有性价比的环节。我会通过估值来约束成长的泡沫,不会参与极致的估值游戏。
当下市场:未来机遇在哪里

 Q5:近期市场波动剧烈。在AI浪潮带动下绵延上涨一余年后,今年下半年来迎来调整。您如何展望后市机遇?
隋毅:AI产业链走到了万亿美金量级资本开支的时点,大模型也探索是否能打开下一个类似coding量级的新市场,上半年极致的AI单边行情带来了部分环节估值透支和出现结构性泡沫,极致的高预期和高估值也造成了下半年AI行业较大的回调。此刻,用中长期视角来看,AI仍是工业革命级别的技术变革,会持续影响各行各业,会持续带来变化和投资机会,只是投资机会不一定在算力环节,可能会在垂类场景的数据提供商、应用等环节。另外国产半导体行业在持续技术突破以解决卡脖子问题,中长期维度也是较为确定的方向。非AI环节,创新药及产业链也是定价较为低估的高景气行业,蕴含着丰富的投资机会。
 Q6:您当前关注哪些方向?为什么?
隋毅:我当前看好的三个方向是医药、电子和新能源。
●
首先是创新药及其产业链。国内大批优质创新药企正经历去伪存真的蜕变,不仅国内放量,更凭借过硬的临床数据走向海外。这些基本面极其优异的企业,当估值处于低估状态,预期差会是较好的击球区。具体来看,创新药板块更偏早期科技投资属性,需要“翻石头”,而CXO(医药外包)板块则更看重业绩兑现,AI制药则处于发展早期,对产业链的拉动也已经开始显现,值得长期跟踪关注。
●
电子领域主要聚焦晶圆厂等国产算力核心环节,以及一些端侧应用的左侧布局。国产算力链条不仅受益于全球AI浪潮的主需求,更叠加了“自主可控”的渗透率提升逻辑。由于在先进制程、半导体设备、AI大芯片等关键环节存在供给受限的“卡脖子”问题,这也是我国集中资源全力攻克的环节,同时下游需求确定性强,叠加较高的壁垒,行业处于高景气状态,有望成为“时间的朋友”。
●
新能源中,重点跟踪电芯、户储、大储逆变器等环节。代表性公司展现出较高的景气度和不错成长增速,从定价角度看,估值与成长性相对匹配,甚至略有低估。能源革命是全球性的长期趋势,不仅在国内、在欧洲等资源匮乏地区,乃至美国因算力中心导致的电力紧缺背景下,都具备长期深耕的价值。
 Q7:定价是您经常提及的选股要素。在挑选个股时,您还会关注哪些要素?
隋毅:我不会拘泥于单一标准,而是根据公司所处的生命周期和商业模式采用不同的定量与定性相结合的定价方式。面对尚未盈利的创新前沿企业,传统的PE意义有限,我们会将重心前置到产业趋势和技术壁垒的定性剖析上。比如评估创新药企,核心是看管线的全球竞争力、临床数据有效性以及未来的医保谈判预期和峰值销售额,基于深度的定性判断,再运用风险调整后的DCF(现金流折现)模型折算远期价值。对于成长期公司,更关注收入增速、PEG和远期盈利能力。对于成熟期公司,更关注现金流、股息率和ROE。核心是将所有行业的公司放在同一个“风险与收益匹配度”的框架下横向比较性价比。
攻守平衡:挖掘成长力,也注重定价

 Q8:您对集中度、换手率、持股广度和深度,如何考量?
隋毅:我倾向于“在强能力圈内敢于坚持,同时避免单一敞口过重的风险暴露”。因此在一些擅长的行业内,可能会体现为集中度较高,这主要是源于其一具有成长性的行业比较稀缺,再者其中符合“估值合理或低估”的优质标的会更加稀缺,因此在看好的方向上会敢于布局。整体换手率适中偏低,因为我的选股体系以定价为基础,只要公司基本面和估值逻辑没有发生重大变化,会倾向于长期持有。在持股广度和深度之间,我更追求深度而非广度,更愿意在自己能看懂的领域进行深度挖掘。
 Q9:在权益仓位上是否会做主动择时?如何看待大类资产的相对性价比?
隋毅:我不太会做高频择时,但会基于价值框架进行择时。例如,当市场极度低迷、好资产都很便宜时,会敢于提高仓位,购入被显著低估的资产;但若市场面临极致泡沫、体感上挖掘不到价格合适的优质标的时,自然仓位会有所收缩。再比如今年3月地缘冲突带来市场波动时,曾做过一些防御性安排,减少了一些高风险偏好较高的标的,保留了基本面不受影响、且与地缘政治相关性较低的资产。本质上是依据定价框架里的估值性价比进行调仓。港股方面,我更多会从个股的角度考虑,港股中有一批A股没有的、且更加便宜的好资产,存在于创新药和科技领域,但也要警惕流动性风险。
 Q10:您除了担任全行业基金经理外,还现任医药研究组组长。您眼中的兴全投研团队是一个怎样的团队?
隋毅:在这个充满挑战的市场中,我无比感恩兴全强大的投研平台。每当拓圈学习其他行业,我的第一站总是先请教我们自己的研究员,资深基金经理们也很愿意分享。我们还拥有市场前沿的医药基本面研究团队,研究小组之间也会主动打破行业壁垒,开展联合研究,比如近期医药组与TMT组联合研究“AI制药”的跨界机遇。这种开放、共享、深度的投研文化,也是我拥抱全市场、持续为投资者挖掘深层价值的支持所在。最后想说,持有人利益最大化是我一切投资决策的起点——我自己也是基金的持有人,会持续学习、持续成长、非常努力才能显得游刃有余。
将兴证全球基金设为“星标”⭐
不错过精彩内容!

优选好文

想要加仓?这里有个选项
红利,现在还值得买吗?
养老规划怎么做?国家给你“福利包”

