氟轻松玻璃体内植入剂——眼科缓释植入剂”优施莹"地产化落地,欧康维视从"引进"走向"制造”
最近公众号改变了规则,推送不按时间顺序,如果不想错过《医药专利》的文章,请设“星标”并且经常点击“在看”,感谢大家支持!
2026年10月26日,苏州欧康维视生物科技有限公司的氟轻松玻璃体内植入剂获批,国药准字 H20266424。对应 CDE 受理号 CYHS2502987——化学药品4类仿制,2025年8月15日承办,2026年10月19日审评完成。
这不是一个新分子。同品种此前只有一个批文:进口的优施莹®(HJ20220055,0.18mg,持证方 Alimera Sciences、生产商 EyePoint Pharmaceuticals)。本次获批的意义不在"新",而在"换手"——国内眼科缓释植入剂的第一个国产仿制批文落地,这款上市四年、早已进入医保的产品,正式转入本土制造。行业里管这叫"地产化"。
一、先把"地产化"这条链路说清楚
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| 2026年10月26日 | 国产批文落地 |
|
所以严格讲,这次获批不是"国产创新药新分子",而是进口创新剂型 → 本地化生产:分子没换、剂型没换、适应症没换,变的是供应链归属与成本结构。持证方从境外公司变成苏州工厂,境外供应风险与关税、物流成本一并移出——这是另一端看得见的收益。
二、为什么"植入剂"的仿制,比普通注射剂难得多
植入剂的壁垒不在合成,而在制剂工程:微囊或棒状缓释结构怎么做得均匀、释放曲线怎么与原研对上、无菌玻璃体腔注射的给药装置怎么配套——这是"药品+器械"的组合活。眼后段的要求更苛刻:0.18mg 的载荷、毫米级植入棒、单次注射后长效缓释,任何一环的制造公差都会被放大成临床上的疗效与安全差异。
这道门槛有多高,看批文结构最直观。国内植入剂全部批文仅 31 条、对应 7 个品种,且绝大多数是进口独家:
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| 氟轻松玻璃体内植入剂 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
(注:据国家药监局药品批文信息公开数据整理,植入剂相关批文共31条、对应7个品种;"首次批准"为该品种境内最早批文的批准日期。)
把这张表读一遍就明白:植入剂在国内二十多年,主流是"进口独家";国产只有两类——一类是早年低端批文(已过期),一类是按改良型新药一路报下来的盐酸纳曲酮植入剂。像氟轻松这样,由境内企业以 4 类仿制路径拿下高壁垒眼科缓释植入剂批文,是第一次。
三、眼科缓释植入剂的竞争格局
眼科长效植入剂这条赛道,目前上市品种少、在研拥挤度也不高,但"注射一次、管一段"的产品逻辑很契合眼科慢病(葡萄膜炎、糖网、青光眼、湿性黄斑变性)——把格局摊开看:
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
| 氟轻松玻璃体内植入剂(YUTIQ/优施莹) |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
(注:状态据公开审评信息整理;伏罗尼布玻璃体内植入剂为 EyePoint 与贝达药业的合作品种,注册分类 2.2/2.4 类。)
格局有两个特点:一是"糖皮质激素植入剂"已是成熟赛道(玻璃体腔的地塞米松、氟轻松,泪小管的地塞米松,眼内的地塞米松混悬液),彼此在给药部位与缓释时长上错位竞争;二是抗血管生成剂这类"功能型"植入剂刚起步(伏罗尼布植入剂已进临床),一旦做成,将直接挑战眼科每月注射的抗血管内皮生长因子类药物。
四、欧康维视的"地产化"路线图
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
(注:据公开受理与批准信息整理;爱尔康产品线安排以公司披露为准。)
把管线摆开,"授权引进 → 商业化 → 本地制造"这条路径相当清晰:先在境外拿权益把产品卖起来(优施莹已进医保),再用境内申报把生产搬回来(4 类仿制落地),然后按同一模板复制到下一个产品(地塞米松眼用混悬注射液已经申报)。苏州工厂一旦跑通植入剂这条产线,欧康维视在"眼科高端制剂制造"上的标签就立住了——这比多卖几个批文更有价值。
五、六个品种、六个"一家独供":植入剂的价格带
把国内已上市植入剂的中标数据摊开来看,有一个细节比价格本身更值得注意——六个品种,每个品种的中标企业数都是"1"。植入剂在国内,至今没有形成过真正的多厂家竞争。
|
|
|
|
|
|
|
|
|---|---|---|---|---|---|---|
|
|
|
1 |
|
|
|
|
|
|
|
1 |
|
|
|
|
|
|
|
1 |
|
|
|
|
| 氟轻松玻璃体内植入剂 |
|
1 |
|
|
80000.00 | 27888.00 |
|
|
|
1 |
|
|
|
|
|
|
|
1 |
|
|
|
|
(注:据药品中标数据整理;"中标记录数"为各省、各批次中标记录累计数,价格均为单支/单剂价格。)
价格本身更有意思:氟轻松玻璃体内植入剂在 18 个省份累计 44 条中标记录,最低 27888 元、最高 80000 元,价差接近 3 倍;地塞米松玻璃体内植入剂(10 省 23 条)从 3800 元到 15120 元,价差约 4 倍;醋酸戈舍瑞林缓释植入剂(31 省 285 条)从 1073.75 元到 4860 元,价差约 4.5 倍。同一款产品、同一个规格,省际价格却如此离散——这是"独家供应+缺少替代品"的典型特征。
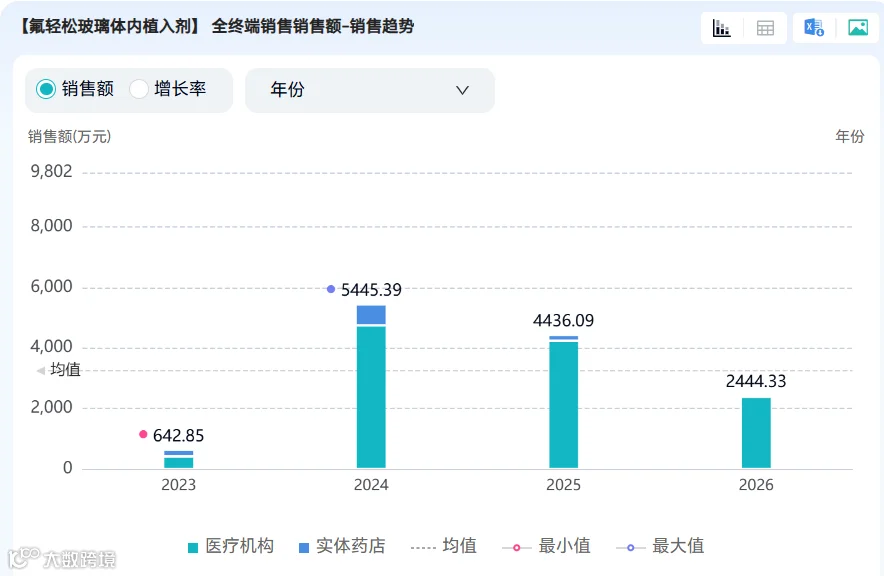
六、地产化之后,放量逻辑变了
进口产品的地产化,影响不止于成本:
- 供应链自主
:从"等海外工厂排产、看跨境物流"变成"苏州产、随时发",断供风险大幅下降; - 价格空间
:本地制造成本低于进口,医保谈判与续约时的价格压力相对缓解; - 放量逻辑切换
:从"缺货+高价"的小众稀缺品,转为"可及性+渠道"的常规推广品——优施莹已进医保,渠道铺开的边际成本不高; - 路径示范
:第一个国产眼科缓释植入剂仿制落地,等于把"能不能仿、怎么仿"这道题做了一遍,后续同类企业的申报路径有了参照。
需要提醒的是,植入剂的"仿制"并不等于技术风险清零:缓释曲线的一致性、注射装置的操作体验、真实世界里的疗效与安全性,都要在放量之后靠数据说话。第一批用药反馈,才是这道工艺门槛真正的验收单。
一句话收束:优施莹地产化获批,标志进口眼科缓释植入剂正式转入本土制造,欧康维视从"引进商业化"跨到"本地研产一体"——植入剂的国产化,考的从来不是合成能力,而是制剂工程能力,这道门槛,眼科先跨了过去。
📖 相关阅读
欧普康收购还是放贷?五年累计利润凑不齐收购价,原股东接着补差,团队永久竞业
金赛6M亮丙瑞林获批,叫板丽珠3M微球