
每年五月,装着薪俸税报税表的「绿色信封」都会准时寄到你手上,而首页印着的正是那条不可逾越的交表截止日期。许多首次收到报税表的新手董事最容易跌入的陷阱,就是把它与公司的「利得税报税表」或「雇主报税表」混为一谈。
简单的运作逻辑是:公司向税务局申报「付了多少给你」,而你则通过这张表申报「实际收了多少」,税务局必定会将两边的数字严格核对。
BIR60 的正式名称为「个别人士报税表」,是税务局专门为个人设立的综合报税文件。
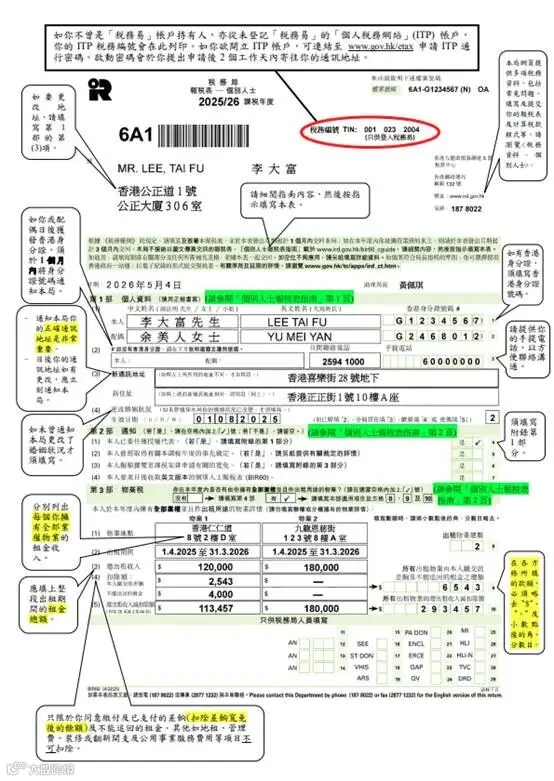
这张表格具有「一表多用」的特性,能同时处理四大税务:
BIR60 的核心作用非常单纯:申报年度总收入,并申请符合资格的免税额与扣税项目。
「课税年度」vs「公司结账日」
BIR60 申报的是法定课税年度(即每年 4 月 1 日至次年 3 月 31 日)。即使你的公司习惯以 12 月 31 日作为财政年度结账日,你个人的 BIR60 仍必须严格遵守「3 月 31 日」这个截止日期来结算全年收入。
总而言之,BIR60 申报的是您个人实际收到的收入。至于公司向您支付了多少薪酬,则由雇主通过另一套表格(BIR56A / IR56B)向税务局申报。
收到表,就要交。
只要在香港境内赚取受雇收入,绝大多数人都会收到这份税表。具体需要申报的群体主要包括以下三类:
如果你是首次进入职场或第一年出任董事,税务局未必能在第一年及时向你发出绿色信封。因为税务局通常需要依赖公司递交的「雇主报税表 (IR56B)」记录,才能掌握你的税务身份。
合规小秘方
若您有应课税收入却未收到报税表,必须在课税年度结束后 4 个月内(即 2026 年 7 月 31 日前)主动以书面形式通知税务局。以为「没有报税表就没有事」是新任董事最容易踩坑、且会招致罚款的致命误区。
税务局已于 2026 年 5 月 4 日大批发出本年度的报税表。你的实际交表截止日期,取决于你的「纳税身份」及「递交方式」:
纳税人类型 |
一般雇员/公司董事 |
独资经营者 |
表格发出日期 |
2026 年 5 月 4 日 |
2026 年 5 月 4 日 |
纸质递交期限 |
2026 年 6 月 4 日 |
2026 年 8 月 4 日 |
电子提交期限 |
2026 年 7 月 4 日 |
2026 年 9 月 4 日 |
(注:若已委任税务代表代办,交表期限则以税务局当年的「整批延期通函」安排为准。)
只要通过税务局的「税务易」系统进行电子提交,交表期限将会自动宽限一个月,无需另行提交申请。赶截止日期时,这一个月的缓冲期极为实用。
2025/26 课税年度设有 100%的薪俸税宽减(每宗个案上限为 HK$3,000),这笔宽减额会自动反映在你的最终评税通知书上。请牢记:这只是评税时的税款减免,绝不代表你可以豁免申报。只要收到报税表,就必须按时填好并交回。
香港薪俸税采用两种计算方法,税务局系统会自动替你「对账」,并只会取两者中较低的金额来征收(你绝对不会被双重征税):
1.累进税率(Progressive Rate):按「应课税入息实额」计算,即已扣减所有免税额后的数字。
2.标准税率 (Standard Rate):按「入息净额」计算,即扣减免税额之前的数字,通常适用于高薪人士。
两种算法,一个最终目标:减轻你的税务负担。一张图看懂香港薪俸税「缴纳较低税款」的计税优势。
累进税率(2025/26)
应课税入息实额 (累进税率) |
税率 |
首 HK$50,000 |
2% |
次 HK$50,000 |
6% |
次 HK$50,000 |
10% |
次 HK$50,000 |
14% |
余额 |
17% |
两级制标准税率(2025/26)
入息净额首 HK$5,000,000 按 15%,余额按 16%。
关键区别:标准税率按「扣除之后、免税额之前」的入息净额计算,免税额不在其算式之内。
主要免税额(2025/26)
注意:任何 2026/27 年度的新免税额调整,绝对不能套用于本年度的 BIR60。
实战试算:单身上班族要交多少税?
假设条件:单身,全年薪金为 HK$600,000,强积金强制性供款 HK$18,000 ,只享受基本免税额。
你的计算步骤如下:
算法 |
计算过程 |
税款 |
累进税率 |
首 HK$200,000 税款 16,000;余额 250,000 × 17% = 42,500 |
HK$58,500✅ |
标准税率 |
582,000 × 15%(基数不扣免税额) |
HK$87,300 |
取较低者 HK$58,500,再扣2025/26 年度一次性税款宽减(上限 HK$3,000),实际税款约 HK$55,500。
为什么高薪人士多用标准税率?标准税率的算式不包含免税额。收入越高,免税额占整体收入的比例越小,两种算法的差距就越窄。过了某个收入水平,标准税率反而较低。
香港税制采用的是「双向申报」机制:BIR60 是你的个人专属税表,而 BIR56A 与 IR56B 则是公司的雇主税表。
两张税表、两种算法,但只有一个原则:为你计算最低税款!
针对同一笔薪酬,公司申报「付了多少给你」,你申报「实际收了多少」。税务局的系统必定会将两边的数据进行严格对照。
填写 BIR60 时,请确保「第4 部第 30 格」的收入总额,与公司发给你的 IR56B副本完全一致。两边数字一旦对不上,必定会引来税务局查问。
重要事项
「公司报一次、您报一次」是法定的交叉核对机制,最终税款只会按您的 BIR60 评定。真正会引发税务局查问的,是劳资双方「对不上数」(如金额有出入、漏报津贴等)。牢记黄金法则:先对齐数字,再签名。
个人报税的基本逻辑是:逐部填写 ➡️ 核对 IR56B ➡️ 期限前提交。
BIR60 表格看似冗长,但对大部分上班族与公司董事而言,实际只需填报以下几个核心部分:
部分 |
申报内容重点 |
谁需要填写? |
第 1 部 |
个人资料(姓名、地址、身份证号码) |
所有人必填 |
第 2 部 |
通知事项(如申请税收抵免) |
适用者 |
第 3 部 |
物业税(独资拥有的出租物业) |
业主 |
第 4 部 |
薪俸税(受雇收入、相关扣除) |
雇员、董事 |
第 5 部 |
利得税(独资业务利润) |
独资经营者(东主) |
第 7 部 |
个人入息课税选择 |
希望降低总税负时考虑 |
第 8 部 |
居所贷款利息扣除 |
自住业主 |
第 12 部 |
免税额 |
符合资格者 |
第 13 部 |
声明及签署 |
所有人必填 |
第一步:备齐「对账」文件
填表前,请先备齐以下文件:
第二步:核对个人资料(第 1、2部)
确保姓名、身份证号码及通讯地址无误,填错会直接拖慢评税进度。
提示:大部分首次报税者,第 2 部都可以留空;只有当同一笔收入在境外也被征税,需要申请税收抵免时,才需要填写。
第三步:填报受雇收入(第 4 部)
这是雇员及董事的核心部分。收入必须按法定课税年度(4 月 1 日至次年 3 月 31 日)计算。
第四步:独资业务利润(第 5 部)
独资经营者从业务中「支薪给自己」的款项属于业务利润,须在第 5 部按利得税申报,切勿填在第 4 部,也无需为自己填报 IR56B。
注:全年没有营运的独资业务仍须填上名称与商业登记号码,数值填「0」。有限公司利润须另交「利得税报税表」,与 BIR60 无关。
第五步:申报扣除项目与房贷利息
按实际情况填报,并妥善保留单据备查。2025/26 年度主要扣除上限如下:
扣除项目 |
2025/26 上限 |
强积金强制性供款 |
HK$18,000 |
个人进修开支 |
HK$100,000 |
自住居所贷款利息(第 8 部) |
HK$100,000(与子女同住并符合特定条件可达 HK$120,000) |
符合资格的延期年金保费 + 可扣税自愿性供款(TVC) |
合计 HK$60,000 |
认可慈善捐款 |
应评税入息的 35% |
扣除 vs 免税额:「扣除」是先从收入中减去;「免税额」则是之后再作扣减。两者顺序不同,会直接影响你最终适用哪一种税率。此外,第 8 部仅处理「自住居所」房贷;联名持有的「出租物业」,须另交 BIR57 表格,切勿与 BIR60 第 3 部混淆。
第六步:申请免税额及考虑「个人入息课税」
第七步:声明签署与提交(第 13 部)
第 13 部的签名与日期绝不可漏!若选择合并评税或提名房贷利息扣除,夫妇双方均须签署。
提交后的四个后续程序:
不同意评税结果?你必须启动法定的反对程序并遵守严格的时限,绝对不能以「重新交一次报税表」草草了事。
不一定,董事袍金或薪酬属于个人选择。作为老板或董事,你通常有两种取酬策略,各有不同的税务影响:
选项 A:收取薪金 / 董事袍金
个人影响:须于 BIR60(第 4 部)申报并缴纳薪俸税。
公司影响:该笔款项可作为公司的可扣税开支,从而降低利得税负担。
选项 B:派发股息(Dividends)
个人影响:股息在香港完全免缴薪俸税,也无需填报在 BIR60 内。
公司影响:必须注意,股息是从公司缴纳利得税后的「税后利润」中派发,不能用作扣税。
哪种方案最省税?这取决于你的个人收入水平、可用免税额,以及公司的整体利润,并没有一套「绝对完美」的万能公式。
总结过往经验,绝大部分的新手误区并非源于「算错税」,而是填错位置或没有对好账便急于交表。以下是 6 个极易犯下的低级错误:
1.独资「自己发工资」填了第 4部:那是业务利润,属于第 5 部;填错就会变成重复申报。
2.未对照 IR56B 就交表:第 30 格与公司申报不符,必引税务局查问;公司填错应由公司修正,切勿迁就。
3.可以放弃纸质却不用电子提交:白白错失「自动延期一个月」,赶期限时这一个月最救命。
4.收入填了扣除强积金后的净额:第 4 部须填扣 MPF 前的总额,供款另在扣除项目申报。
5.交表后丢弃单据:扣除收据连同 IR56B 副本,法例要求保存七年。
6.误用下年度免税额:预算案公布的调整只适用于下一课税年度,本年度表格请用 2025/26 的数字。
如果你的税务状况很简单——只有一份薪资、没有副业,且只有两三项基本扣除额——按照上文的步骤,花大半个小时自己填好 BIR60 绝对可行。
但遇上以下情况,强烈建议交由专业会计或薪酬团队代劳:
分界线从来不在收入高低,而在于你有多少个潜在的出错点。一份工资、一张 IR56B,自己填最快;一旦涉及公司申报、业务利润与跨境收入,专业团队的价值,就是替你把多方数字对齐,大大降低被税务局查询的机会。
1. 从来没有收到 BIR60 报税表,就可以不理吗?
绝对不能。抱着「没有报税表就没有事」的心态干等,随时可能换来估计评税及罚款。只要你有应课税收入,即使未收到报税表,也必须在课税年度结束后 4 个月内(即 2026 年 7 月 31 日前)主动以书面形式通知税务局。
2. 收入很低、应缴税款是「零」,还要交表吗?
要。报税铁律是「收到表,就要交」。即使收入低于免税额、最后无需交税,也不能豁免申报责任。「零税款」的报税表一样要填好、签名并按时交回。
3. 填报的数字与 IR56B 工资单「对不上」怎么办?
切勿「将错就错」硬着头皮交。必须先弄清楚落差原因:若是公司填错,应要求公司修正其雇主报税表;若是你漏报了津贴或兼职收入,请如实补回。明知数字不符仍照交,必定引来税务局查问。
4. 用「税务易」电子交表,是否保证多赚一个月期限?
是,且系统会自动延长,无需申请。以 2025/26 年度为例:一般雇员/董事的截止日期由 6 月 4 日自动延至 7月 4 日;独资经营者则由 8 月 4 日延至 9 月 4 日。
5. 非居港董事(Non-resident Director) 收取的董事袍金要在香港报税吗?
一般都要。按税例,香港公司董事的袍金通常被视为具有「香港来源」。无论董事身处何地,一般都需要缴纳香港薪俸税。这与一般非居港雇员(可按逗留日数计税)的处理截然不同。