工业和信息化部相关负责人在2026世界智能网联汽车大会上表示,目前全国开放测试示范道路5.7万公里,部署智能化设备6万余台套,累计测试里程突破2.2亿公里,乘用车新车L2级组合驾驶辅助功能搭载率超过70%,首批L3级有条件自动驾驶车型已在特定区域上路通行试点。
我国智能网联汽车已形成从关键核心技术到整车量产、场景示范的完整产业生态。这一赛道的企业版图如何?上奇产业通基于企业注册数据,梳理出智能网联汽车总量格局、企业画像与创新资本。
01 产业链图
覆盖零部件、整车制造、相关服务等61个环节
产业链层面,智能网联汽车共划分61个环节,涵盖智能网联汽车零部件、整车制造、智能网联相关服务3个一级环节,9个二级环节、22个三级环节。
感知系统、决策系统、车联网与信息交互、智能座舱等细分环节,正是当前资本与技术密集投入的方向。
智能网联汽车产业图谱

数据来源:上奇产业通
02 城市格局
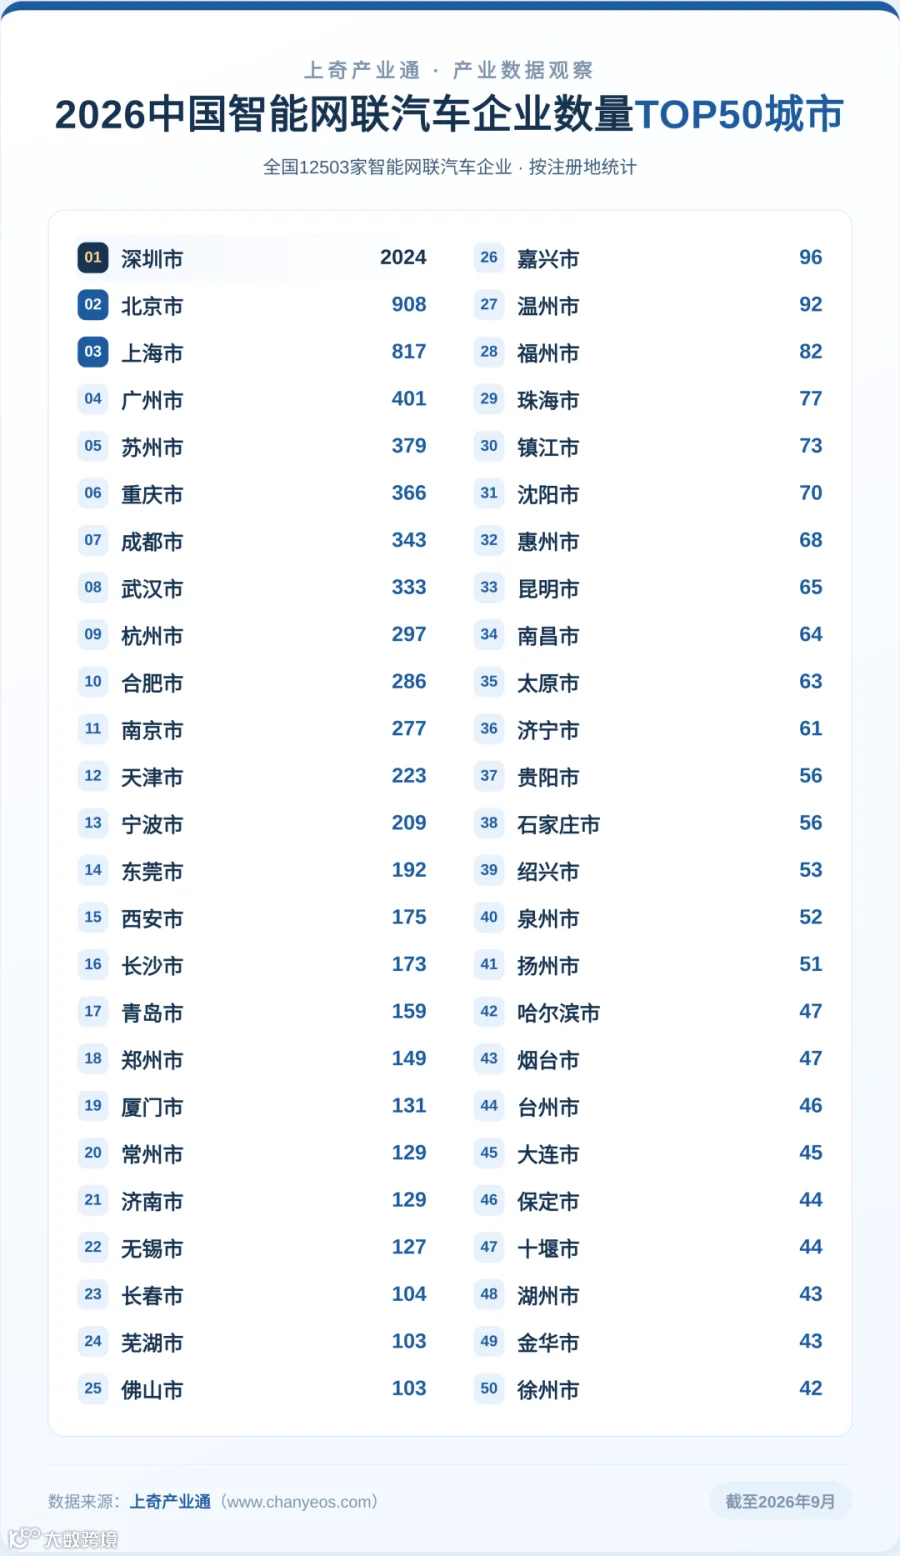
TOP5城市合计4,529家,约占全国企业总量的三分之一
深圳以2,024家位居全国城市第一,是第二名北京(908家)的2.2倍;北京、上海(817家)构成800家级第二梯队;广州(401家)、苏州(379家)紧随其后。
分城市群看:
广东是唯一企业总量突破3,000家的省份(3,029家),深圳、广州、东莞、佛山、惠州、珠海六城进入TOP50,形成一核多点的珠三角产业带;
长三角上榜城市最多——上海、苏州、杭州、合肥、南京、宁波、无锡、常州、嘉兴、温州、扬州、镇江等十余城在榜,覆盖整车、零部件与车联网全链条;
几座特色城市同样值得关注:
合肥(286家)以科创与产业双轮驱动跻身前十,恰逢车路云一体化试点加速落地;
芜湖(103家)依托奇瑞系整车及供应链入榜;
▲点击查看报告全文
03 企业画像
民营占82%,优质企业占一半
截至2026年9月底,全国智能网联汽车领域共有企业12,503家,2026年新增164家、增长率1.3%。
近五年企业数量及增长率

数据来源:上奇产业通
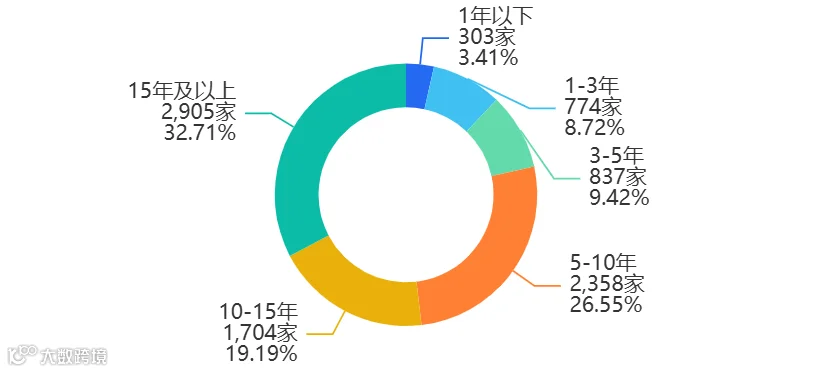
从成立年限来看,成立15年及以上企业最多,共2,905家、占比32.71%;
企业运营年限分布
数据来源:上奇产业通
从注册资本来看,1000万-5000万元的企业最多,共3,792家、占比30.33%,深耕多年的中坚企业已成为行业基本盘。
企业注册资本分布

企业性质分布

数据来源:上奇产业通
从企业质量结构来看,广东在量与质上双双领跑,深圳作为创新之都正是广东的绝对核心。
上市企业483家、占3.86%,广东111家最多;
高新技术企业5,987家、占47.88%,广东1,325家最多;
国家级小巨人969家,广东176家最多;
省级专精特新3,710家,广东808家最多;
科技型中小企业4,087家,广东1,023家最多。
企业结构分布

数据来源:上奇产业通
04 科技创新
专利2.9万件,广东居首;软著28.7万件,北京居首
创新端,全国智能网联汽车领域授权专利29,309件,其中发明专利11,105件、占37.89%,实用新型13,388件;授权发明专利中有效专利占86.57%,技术成色较足。区域上广东6,456件居首,江苏、北京、上海分列其后。
域内区域授权专利数量TOP5省份

数据来源:上奇产业通
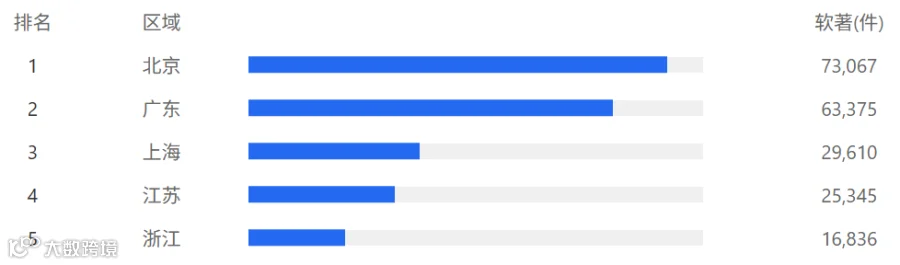
软件著作权286,834件,北京以73,067件居全国第一,凸显其算法与软件总部地位。
域内区域软件著作权数量TOP5省份
数据来源:上奇产业通

▲点击查看报告全文
05 股权融资
北京986个融资项目居首,上海1938.5亿融资额居首
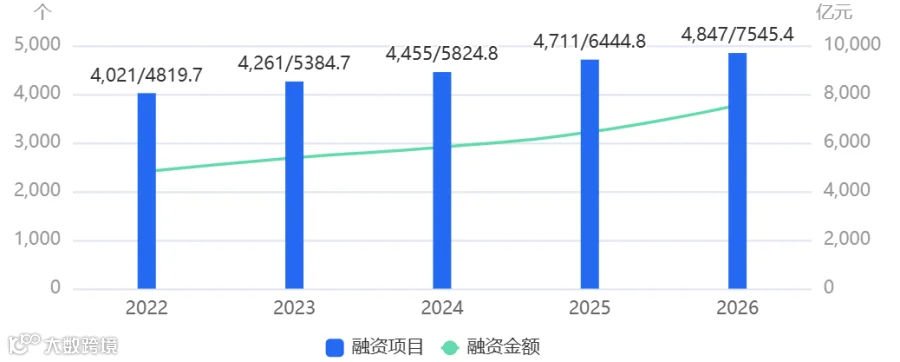
截至2026年9月底,全国智能网联汽车领域共有融资项目4,847个、总金额7,545.4亿元(不含未披露)。
近五年融资规模
数据来源:上奇产业通
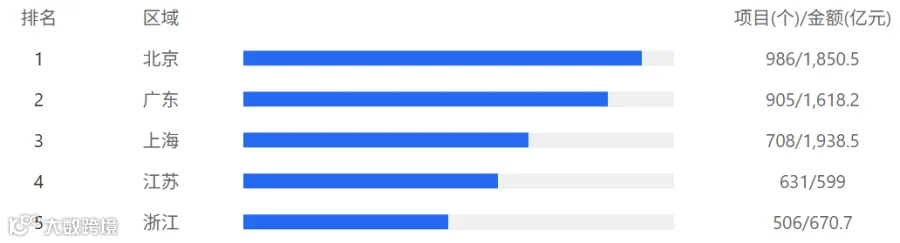
北京以986个项目居首,上海以1,938.5亿元居融资金额第一,广东861个项目、1,618.2亿元紧随其后
全国各省融资项目数量TOP5省份
数据来源:上奇产业通
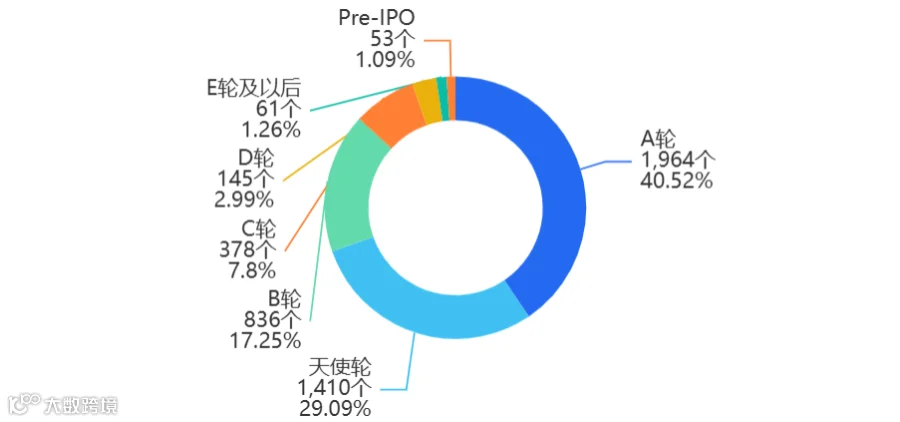
轮次上A轮融资项目最多(1,964个)。1亿元及以上融资项目897个、占46.86%,大额融资集中,行业资本门槛持续抬升。
融资轮次分布
数据来源:上奇产业通
主投机构中,深创投出手94个项目、投资总金额189.2亿元,居所有机构之首。
主投机构分布

数据来源:上奇产业通
从示范验证到规模化应用,智能网联汽车正在经历从可用到好用的关键跨越。政策端,准入与上路通行试点审慎扩容、车路云一体化试点深入实施;市场端,城市NOA已下探至10万元级车型,Robotaxi开始在城市全域运营。企业版图的每一次变化,都在标记这场出行变革的进程——读懂城市分布,就读懂了产业下一程的着力点。
获取智能网联汽车产业链数据,登录www.chanyeos.com>>

— END —