

识别靠三问,落地靠六步。
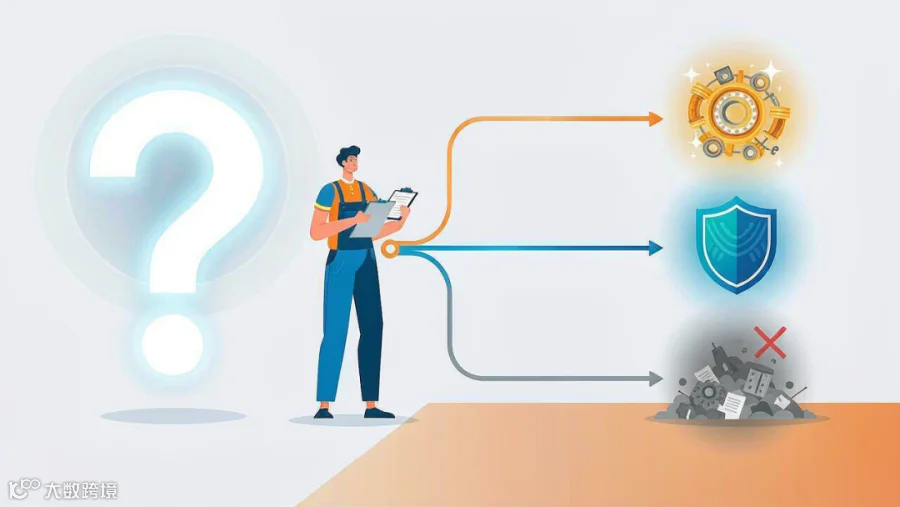
上一篇讲了成本的三种价值属性:增值、必要非增值、纯浪费。
分清类别之后,下一个问题是:站在产线面前,怎么判断眼前这道工序、这笔支出属于哪一类?
01
先问三句话

判定原则很简单,就三问。任何一条不满足,就归到非增值。
第一问:这项作业或这笔花费,客户需要吗?
第二问:客户愿意为此付费吗?
第三问:取消它,产品的功能、品质、交付会不会受损?
三问全过,是增值成本。
客户不愿付费,但合规或风控上不能取消,是必要非增值成本。
客户不愿付费,又能通过优化消除掉,就是纯浪费成本。
三句话,把一笔钱的去向问清楚了。
02
三类成本,长什么样
增值成本,定义是客户愿意付费、改变产品形态或性能、必不可少的作业投入。不做,就无法产出合格产品。
它有三个识别要素,必须同时具备:改变了产品的物理或化学状态,比如加工、组装、涂装;客户愿意为此付费;工序不可省略。
例子很直观:零件切削、焊接、布料印染、产品装配;功能性终检和包装,客户收货必备。
必要非增值成本,是客户不愿付费,但企业合规、质量、管理、法规强制要求,现阶段无法彻底消除的投入。它有个形象的叫法——"不得不做的浪费"。
判定标准是:客户不买单,但取消会带来更大的损失,比如罚款、报废、安全事故、合规处罚。
常见的四类:来料检验、安规测试、消防巡检、环保监测;生产日报、台账记录、设备点检、财务对账;工序周转搬运、半成品仓储、设备预热;还有返工前不良确认、第三方验货。
纯浪费成本,是客户不付费、对产品没有任何改变、也没有法规或管理强制要求,可直接剔除的无效投入。
它长这样:过量生产、库存积压、反复无效搬运;设备停机待料、人员停工、换型等待;员工来回取料、弯腰翻找物料;不良品报废、无意义重复检测、过度包装;还有重复审批、冗余报表、无效会议。
注意最后那几样——办公室里,也有八大浪费。
03
两个识别工具
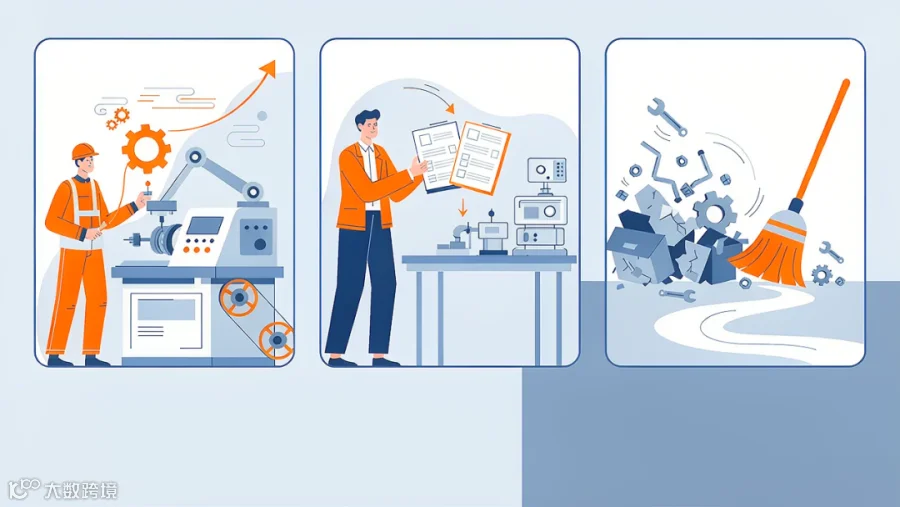
第一个是点检法。逐项判定,把每一道工序活动的三个问题列成一张表,逐行打钩。
比如"机加工零件"这一行,三问全过,是增值成本;"来料抽检"客户不付费,但取消会批量不良,是必要非增值;"物料来回转运3次"合并工位就能取消,是纯浪费。
同一张表填下来,谁在创造价值、谁在凑数,一目了然。
第二个是全流程价值流图。不用逐项追问,而是把整条链一次看清楚:加工、组装工序是增值环节;检验、仓储、点检、单据流转是必要非增值;库存堆积、等待、返工、多余搬运就是纯浪费。
画完一张图,往往会看到一个扎心的事实——从原材料到成品交付的整个周期里,真正在改变产品的时间,占比常常只有个位数。
04
三类成本,三套打法
识别出来之后,改善思路完全不同。
增值成本:提升单位产出,摊薄单位成本。加工工序删不掉,能做的只有效率优化——同样的时间产出更多,单件分摊的成本自然就降了。
必要非增值成本:压缩,但不根除。方向是简化、合并、自动化、降频次,取消不必要的动作,降低工时、人工、耗材投入。
纯浪费成本:彻底消除。直接削减无效的人工、仓储、报废、物流支出。这部分降本潜力最大,短期见效最快。
优先级很清楚:先打纯浪费,再优化必要非增值,最后才是增值成本提效。
顺序别搞反。很多企业一上来就要求全员降本5%,结果最先被砍的往往是检验和保养——那是拿未来换现在。
05
六步法落地
最后是实施路径,六步。
全流程盘点。绘制价值流图,把每道工序里的人、机、料活动拆开。
三分类判定。到现场逐项标注,是VA、必要NVA,还是纯浪费。
优先级排序。先攻克纯浪费——那里有80%的降本潜力。
成立改善小组。车间、品质、财务一起上,各自测算浪费。
标准化固化。及时更新作业标准、布局和流程,防止反弹。
持续监控。按月统计三类成本占比,建立改善KPI。
六步里最容易被省掉的是第五步和第六步,而它们恰恰决定了这场改善能撑多久。
结语
精益成本管理的动作,说到底就三件事:问清性质、找准工具、落到责任。
三问定性质,两个工具看清家底,六步法把改善做成常态。
当"这笔钱该不该花"变成现场每个人下意识的反应,成本管理才算真正立住了。
麟威咨询,创造价值的精益专家!
