


“先买后付”(BNPL)允许客户将付款拆分为固定分期,而非结账时一次性付清。
对商家而言,选择BNPL提供商不仅是增加支付方式。各提供商在定价、电商集成、地理覆盖、审批要求及结账体验上差异显著。了解主流BNPL公司的优势,有助于根据客户需求与自身业务做出最佳决策。
什么是“先买后付”(BNPL)公司?
BNPL公司在结账时提供分期付款贷款:由提供商代付商家款项,再向客户收取定期还款。
BNPL公司向商家收取交易手续费,商家实际收到扣费后的货款。美联储数据显示,BNPL手续费通常占购买价格的5%至8%,高于信用卡提供商2%至3%的费率。
领先的BNPL公司及服务包括:
美联储《2026年市场回顾》将Affirm、Afterpay、Klarna、PayPal、Sezzle和Zip列为美国六大主要BNPL提供商,估计这些公司2025年发放了1567亿美元美国BNPL信贷。
标准“四期付款”计划在结账时收取首期款,之后每两周一次,共三次;其他计划采用按月付款和更长还款期限。
大多数计划包含软信用查询,不影响申请人信用评分。消费者金融保护局(CFPB)2025年研究发现,六大主要BNPL提供商在“四期付款”承保中均使用软查询。2025年发行的绝大多数BNPL信贷免息:约63%贷款年利率为0%,其余37%收取利息。
长期融资计划可产生利息收入。部分BNPL公司对逾期付款收取滞纳金,但做法各异。CFPB 2025年报告显示,六家大型提供商中有四家收取滞纳金;经通胀调整后,2023年平均滞纳金为9.99美元,相当于放款总额的0.18%。
Shop Pay Installments不收取滞纳金,其付款计划年利率根据选项在0%至36%之间浮动。
“先买后付”细则说明
BNPL费用和信用检查因贷款类型而异。“四期付款”通常免息且采用软查询;长期分期贷款可能收息并采用硬查询。各提供商自行设定逾期费用和未付款政策。
信用报告因提供商而异。例如,Affirm自2025年4月1日起将所有贷款(含四期付款)上报益博睿(Experian)。即使某提供商未常规报告征信机构,未偿还余额被转交催收后仍可能出现在客户信用报告中。
2019年至2022年间,同一批借款人的BNPL贷款违约率为2.1%,而信用卡违约率为10.1%。CFPB表示,自动执行的BNPL扣款可能部分解释了这一差异。
BNPL提供商在批准购买后承担客户违约风险,但该保护不自动涵盖欺诈或客户争议。以Shop Pay分期付款为例,Affirm负责收款,但商家仍需处理争议;若Affirm裁定有利于客户,商家可能损失争议金额。
8家流行的先买后付公司
以下八家BNPL提供商涵盖主要融资模式,包括电商结账融资、基于应用的付款计划和绑定信用卡分期。列表以Shop Pay Installments开头,随后是其他面向商家和消费者的提供商。
除非另有说明,表格显示当前美国消费者条款(2026年7月核实)。
| 提供商 | 支付模式 | 利息 | 消费者费用 | 可用性 |
|---|---|---|---|---|
| Shop Pay Installments | 每两周两次或四次付款;每月计划3-24个月 | 短期计划:0%;月度计划:0%-36% APR | 无滞纳金;可能收取月度利息 | 适用于美国、加拿大和英国合格在线商店;美国境内Shopify POS |
| Affirm | 分4次付款;每月计划3-60个月 | 0%-36% APR | 无逾期费用 | 美国、加拿大、英国和澳大利亚 |
| Afterpay | 六周内分四期;月度计划3-24个月 | Pay in 4(合作商户):0%;Pay Monthly:0%-35.99% APR | 美国Pay in 4逾期费:每笔未付分期最高$8,上限为订单金额25% | 澳大利亚、加拿大、新西兰、美国和英国(英国称Clearpay) |
| Sezzle | 分两期、分四期及月度融资 | 短期计划可能含财务费用;月度计划:0%-35.99% APR | 可能收取服务费、逾期费、支付失败费和重新安排费用 | 美国和加拿大 |
| PayPal Pay Later | 六周内分四期;Pay Monthly 3-24个月 | Pay in 4:0%;Pay Monthly:9.99%-35.99% APR | “分4期”无申请费、逾期费或空头支票费 | 八个市场可用;产品名称和条款因地区而异 |
| Klarna | 分4期、分30天和按月分期 | 短期计划:0%;月度计划:0%-35.99% APR | 分4期可能产生逾期费 | 通过Klarna Payments在26个国家/地区可用 |
| Zip | 分2期、4期或8期 | APR因计划而异,结账时披露 | 发起费$0-$124;逾期费最高$7 | 仅限美国购买 |
| Splitit | 按月或每两周向现有信用卡扣款分期 | 核心计划无额外利息;适用信用卡APR | 核心卡关联计划无额外费用;适用信用卡相关费用 | 提供服务商家的线上店铺及线下门店 |
1. Shop Pay 分期付款
事实依据
- 提供商:Affirm
- 在线订单范围:美国$35-$30,000;加拿大CA$35-CA$30,000;英国£50-£30,000
- 美国付款条款:$35-$50订单提供两期免息每两周付款;$50-$999.99订单提供四期免息每两周付款;$150-$30,000合格订单提供3-24个月月度付款
- 美国月度利率:0%-36% APR
- 商家要求:启用Shopify Payments和Shop Pay,且通过资格检查
- Shopify POS:适用于使用Shopify POS 8.4+的美国合格商家,店内购买$50-$20,000
优势
- 内置于Shopify结账流程
- 商家提前收到全额货款(扣除交易费)
- 四分之一参与商家平均订单金额增长50%
- 从第三方切换至Shop Pay Installments的商家购物车放弃率降低28%
- 触达超2亿名已使用Shop Pay Installments的购物者
- 无客户逾期费用
- 美国合格商家可在线上及Shopify POS提供相同支付方式
劣势
- 线上仅适用于美、加、英合格商店
- Shopify POS仅适用于美国合格商店
- 月度计划可能收息并要求首付
- 订单退款时不退还商户交易手续费
适用对象
希望使用原生Shopify集成而非单独集成第三方BNPL的美、加、英Shopify商户
2. Affirm
Affirm提供在线和门店内“分四期付款”及更长期限分期贷款。截至2026年3月31日,拥有2680万活跃消费者,季度商品交易总额达116亿美元。
关键信息
- 利率:0%-36% APR(依资格、金额、商户和计划而定)
- 贷款期限:Pay in 4每两周或每月分期;3-60个月
- 费用:无逾期费
- 购买金额:支持高达$25,000订单;可能需要首付
- 可用性:美、加、英、澳设有消费者网站
优点
- 线上及门店均可用
- 提供本对比中最长还款期限之一
- 支持免息促销和有息融资
- 不收取滞纳金
缺点
- 每笔购买需单独审批
- 许多月度计划收取利息
- 向Experian报告所有发放贷款
适用对象
销售高单价产品、希望获得比Afterpay或多数Klarna计划更长期限融资的企业
3. Afterpay
Afterpay在澳、加、新、美、英提供“分四期付款”(Pay in 4),在英国以Clearpay运营;并通过美国部分合作商户提供按月付款,是中低价位品牌App主导型替代方案。
事实情况
- 利率:合作商户Pay in 4免息;非合作购买可能收财务费
- 贷款期限:约六周分四期;或3/6/12/24个月按月付款
- 按月利率:0%-35.99% APR
- 费用:美国Pay in 4逾期费最高每期$8,总上限为订单价值25%
- 审批:每笔购买单独评估
优点
- 支持线上线下使用
- “分四期付款”无硬信用查询
- 目前不向传统征信机构报告“分四期付款”记录
- 发送付款提醒,允许符合条件用户重排付款时间
- 为美国大额消费提供月度融资
缺点
- 每笔消费需审批
- 4次付款中有一次逾期可能导致滞纳金
- 应用内非合作商家购买可能产生财务费用
- 按月支付需信用检查,APR最高35.99%
适用人群
希望获得六周App-based替代方案的品牌,可为部分美国大额消费提供按月融资
4. Sezzle
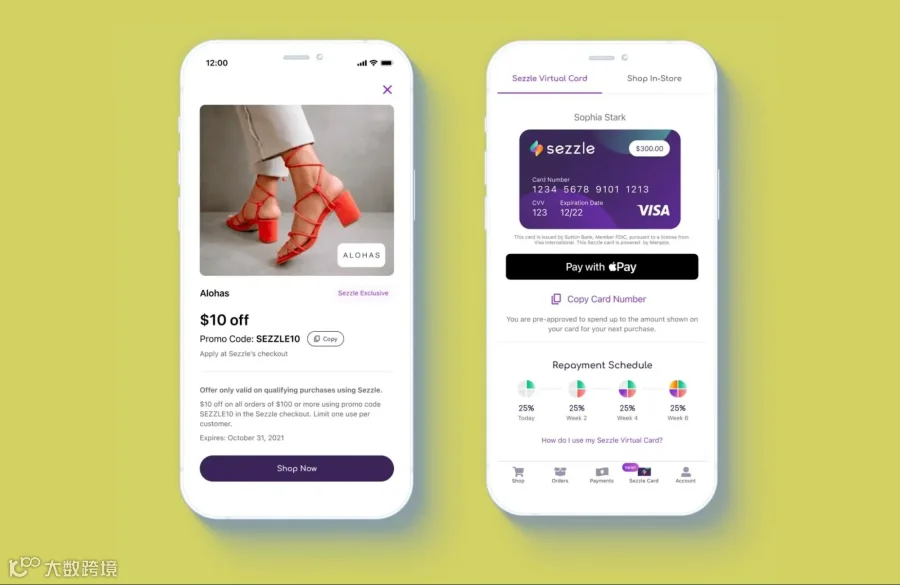
Sezzle作为特拉华州公益公司在美加运营,2025年有305万活跃消费者,商品交易总额39.4亿美元。
事实情况
- 付款计划:Pay in 2、Pay in 4、Sezzle Monthly及长期合作伙伴融资
- 贷款期限:两周分两期;六周分四期;Monthly 3-36个月;部分伙伴计划长达48个月
- 利息和服务费:Pay in 2/4宣传免息但可能收服务费;示例显示$300 Pay in 4贷款增加$7.49财务费用,APR达45%
- 月度利率:0%-35.99% APR
- 月费:逾期费最高$16.95(依州而定);失败支付费最高$6.95
- 可用性:美加可用;Sezzle Monthly仅限合格美国居民
优点
- 提供分两期、四期及按月融资选项
- 符合条件付款最多延期两周(有时三次)
- Sezzle Up可选加入征信局报告,助力建立信用记录
- 虚拟卡支持参与实体门店消费
缺点
- 可能收取服务费、滞纳金、付款失败费、重排费等
- 付款重排仅适用于符合条件订单且可能收费
- 条款因商家、产品和客户而异
适用对象
希望提供“分两期付款”或可选信用报告服务的商家,能接受较复杂费用结构
5. PayPal 先买后付
PayPal Pay Later在现有结账流程中增加分期选项,为已有PayPal用户的商家提供熟悉替代方案。
事实情况
- 分四期付款:$10-$2,000合格商品,略超六周分四次免息付款
- 分四期费用:无申请费、逾期费或NSF费
- 按月付款:$49-$10,000合格商品,3-24个月分期
- 按月利息:固定APR 9.99%-35.99%
- 审批:每笔交易单独评估;可能执行软查询
- 商户费用:美国标准费率每笔交易4.99%+$0.49,无月费或设置费
优点
- 使用熟悉账户和结账流程
- 集成于PayPal在线结账
- PayPal预付货款并管理还款
- 符合条件购买可申请PayPal购买保护
- 已获批Pay Monthly客户可通过Apple/Google Wallet在实体店使用一次性虚拟卡
缺点
- 每次使用需获批准
- Pay Monthly APR最高35.99%
- 产品名称、额度及条款因国家/地区而异
- 店内虚拟卡仅关联已获批Pay Monthly申请
适用人群
拥有大量PayPal用户、希望获得熟悉结账替代方案的商店
6. Klarna
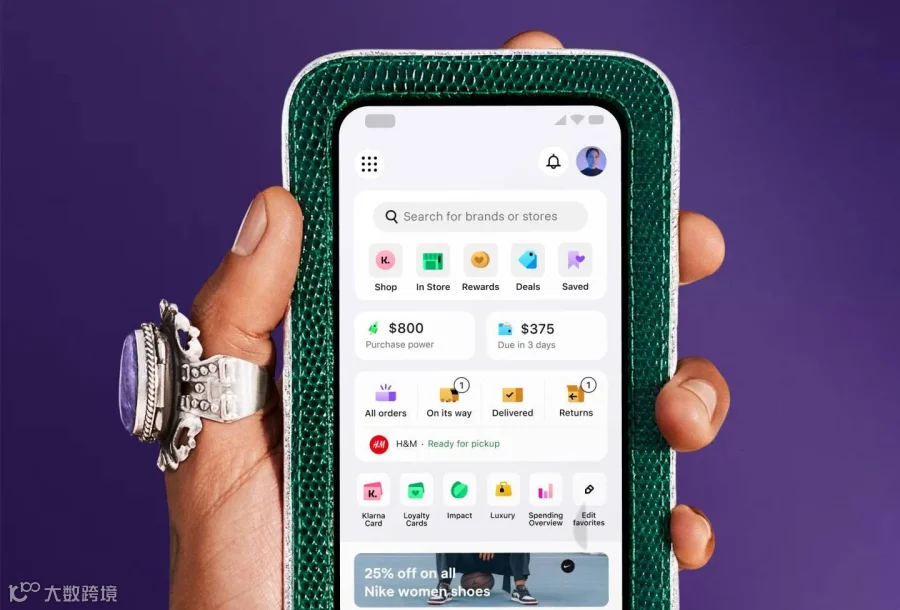
Klarna 2025年拥有1.18亿活跃消费者和96.6万商户;支付平台支持26国,国际覆盖最广。2025年3月与OnePay合作,为美国沃尔玛客户提供线上线下分期贷款(3-36个月)。
基本事实
- 利息:分四期免息;分三十天允许30天内付清;月度融资APR 0%-35.99%
- 贷款期限:约六周分四期;30天后一次性付清;或按月融资
- 费用:分四期可能产生逾期费
- 审批:每笔交易单独审批
- 可用性:Klarna Payments支持北美、欧洲、澳、新26国
优点
- 支持线上线下使用
- 支持短期和每月付款选项
- 本次对比中国际商户网络最广
- 通过购物支付网络提升合作品牌曝光度
- 符合条件市场支持Apple Pay和Google Pay
缺点
- 每笔购买需审批
- “分4期付款”可能产生逾期费
- 月度分期APR最高35.99%
- 可用产品因国家和商户而异
适用人群
希望扩大国际覆盖并将App用户发现作为替代方案的品牌
7. Zip
Zip BNPL服务允许合格客户将购买分为2/4/8期付款,虚拟卡模式可在众多接受刷卡商户中使用。
事实
- 付款计划:分2/4/8次付款
- 利息和费用:收取发起费(作为融资费用处理),因此披露APR
- 发起费:$0-$124(依金额和计划而定)
- 逾期费:最高$7(依州而定)
- 付款日期变更费:每月首次免费,之后每次$2
- 审批:每笔交易单独审核;预估额度非开放式信用额度
- 可用性:仅限美国境内购买
优点
- 支持在线和实体店使用
- 支持2/4/8期付款计划
- App创建虚拟卡,通过数字钱包或实体Zip卡使用
- 购买前可查看付款计划
缺点
- 发起费可能使短期还款成本高昂
- 可能产生逾期费和日期变更费
- 每笔购买需单独审批
- 美国不提供传统月度融资产品
适用对象
希望将Affirm/Klarna/Afterpay作为App替代方案且能接受发起费的美国企业和消费者
8. Splitit
Splitit将购买分期并直接扣款至客户现有信用卡,不开设新贷款或信用账户,底层信用由发卡行提供。2025年7月在21州及华盛顿特区为Visa/Mastercard持卡人推出Samsung Wallet分期服务。
事实情况
- 付款模式:按月或每两周向现有合格信用卡扣款分期
- 利息:核心计划无额外利息;保留余额适用信用卡正常APR
- 费用:核心计划无隐藏费用;遵守信用卡相关费用和条款
- 信用要求:需足够可用信用额度支持全额授权
- 信用检查:无新信用检查,不开设单独信用账户
- 可用性:提供服务商家的线上线下门店均可用
优点
- 无需申请新贷款或开立新账户
- 无需单独信用检查
- 客户继续赚取信用卡奖励
- 合作商家处支持线上线下使用
- 通常支持Visa/Mastercard;Amex/Discover/UnionPay依商家而定
缺点
- 需持有合格信用卡且额度足以覆盖全额授权
- 授权冻结暂时减少可用额度
- 存在未结清余额可能产生卡片利息
- 支持卡种和分期条款因商家而异
适用对象
希望为偏好现有信用额度和奖励的客户提供信用卡关联替代方案的商家
BNPL 公司常见问题解答
先买后付有多流行?
BNPL是庞大且不断增长的市场。Worldpay预测全球BNPL市场价值将从2025年3000亿美元增至2030年5000亿美元。
主要的 BNPL 公司有哪些?
主要包括Shop Pay Installments、Affirm、Klarna、Afterpay、PayPal Pay Later、Sezzle、Zip和Splitit。
BNPL 公司如何盈利?
主要通过向商家收取高于标准信用卡处理成本的每笔交易佣金获利(因承担分期管理和还款风险)。部分公司还通过利息、逾期费、服务费、订阅费或虚拟卡交换收入盈利。
使用 BNPL 有助于提升信用评分吗?
取决于提供商和产品类型。许多短期计划不报告征信局,无助建立信用记录;部分提供商报告特定贷款或提供积累信用历史的计划。逾期还款或转交催收可能影响信用记录。
BNPL 公司会查询信用历史吗?
许多计划采用软查询,不影响信用评分;部分服务对小额购买甚至无需信用检查(大额购买可能检查)。