

一、案例事实
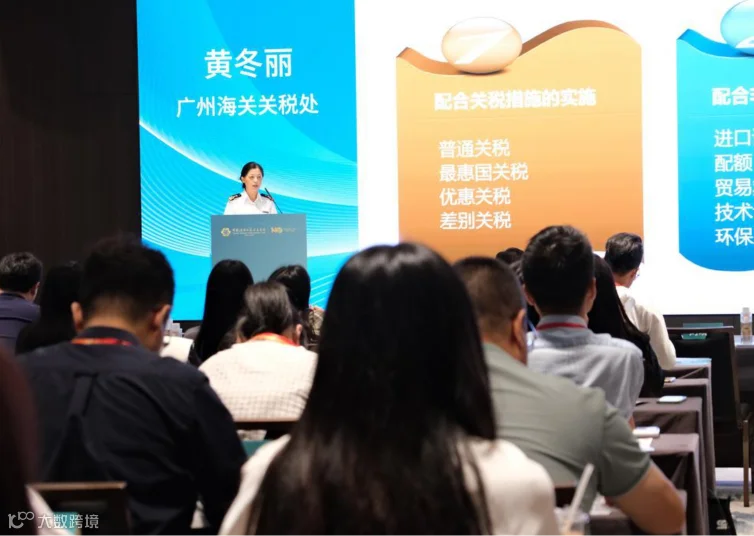
10月23日,广州海关在第140届广交会“护航贸易”研讨会上公布了一个典型的企业实操错误案例。泰国产冷轧不锈钢卷板(税号72193400)2026年最惠国关税税率为6%,中国—东盟自贸协定税率为0%,RCEP项下中国对东盟方的协定税率为7.5%。某进口企业申报时选择了“中国—东盟协定税率”(期望享受零关税),却申领了RCEP原产地证书——证书类型与享惠栏目不匹配,系统无法适用中国—东盟的零关税优惠。企业因操作错误不仅没有省下6个点的关税,反而可能因申报不实面临后续核查。广州海关关税处明确提示,“不少中小企业对规则不熟悉、申报不规范,可能错失关税优惠”。
二、更隐蔽的失效节点
很多企业在讨论原产地享惠时,焦点通常集中在“知不知道有这个协定”、“有没有办证”、“如何办证”。但本次广州海关公布的案例指出了一个更隐蔽的失效节点:证办了,但办错了类型。RCEP和中国—东盟是两个独立的法律文件,各自有独立的原产地规则、独立的证书格式、独立的关税承诺表。用RCEP证书去申报中国—东盟的协定税率,在逻辑上就不成立,不是“税率算错了”,而是“优惠协定和证书的关系对应错了”。
三、证书类型必须与协定及税率相匹配
原产地证书不是“有就行”,而是“类型必须和对应的协定及税率相匹配”。类似以上案例的错误往往发生在“办证”而非“报关”环节,而通常却要在报关环节才被发现,纠正成本也由报关环节来承担。
四、企业内部的流程管控问题
以上案例暴露了一个企业内部流程的管控问题:办证和报关往往分属不同岗位甚至不同企业处理,比如证书由收发货人申请,报关则由报关公司负责,两者之间缺少就享惠证书、协定及税率的一致性交叉校验。
五、实操建议
实操建议是,企业建立一张“协定—证书—税率”对应关系表,对于每一个出口目的地和产品组合,明确“目标享惠协定是哪一个、该协定要求的证书类型是什么、对应的税率是多少”,在申领证书之前就研究确定好,且提交给报关单位交叉核对,而不是在报关时才发现“证不对版”。
同时,对于同一产品存在可适用多个协定的情形(如东盟货物可能同时适用中国—东盟和RCEP),应做税率比较而非默认选“看起来更熟悉”的那个。本案中RCEP税率7.5%甚至都高于最惠国税率6%,如果企业误以为“RCEP总是更优惠”而选择RCEP,结果比不享惠更差。
————————
作者简介:广东易联智慧科技有限公司数字化关务顾问,曾任广东南方海岸科技服务有限公司公司(金关二期、国内几大口岸海关监管系统开发运维单位)市场负责人。熟悉海关监管体系/法律法规、进出口业务流程,专注进出口关务合规及数字化解决方案。

欢迎点赞、推荐、评论、转发,
点击以下公号名片关注“数字化关务”公号,获取最新关务资讯及专业解读!