|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
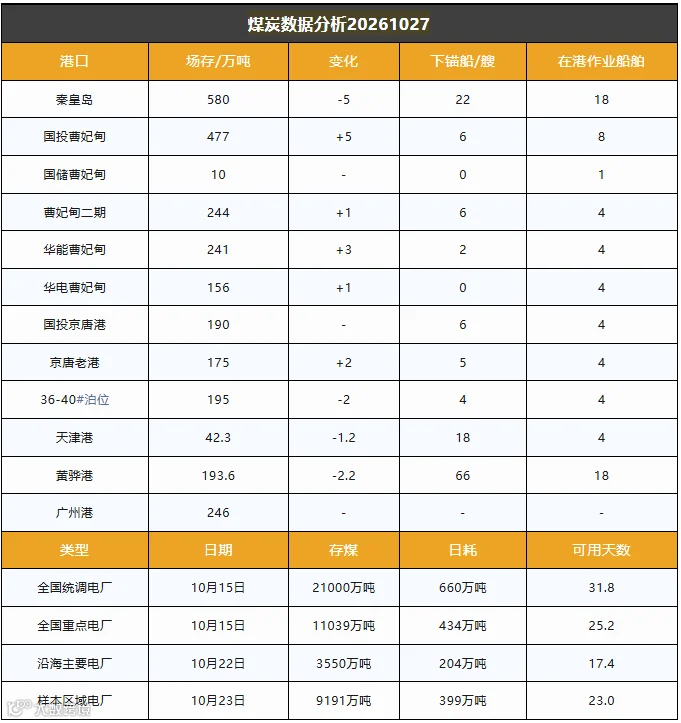
截止10月27日,环渤海港口库存2503.9万吨,环比前一日减少18.4万吨,港口库存稳步下降。
主产地煤价弱势下行,站台贸易商按需拉运,供暖期来临冬储需求增多,为后续价格提供一定预期。但在保供政策引导下,产地供应有望增加,对煤价形成压制。
北港市场弱势运行,上游报价下跌,下游还盘压价。产地价格持续下跌,港口发运倒挂有所修复,成本端支撑减弱,叠加保供预期增强,终端采购以长协煤为主,市场煤出货渠道收窄,部分上游基于风险考量降价出货,带动价格下行。
进口煤市场情绪同样较弱,投标价格下跌。海外报盘价格稳定,到岸成本依旧很高,进口商表示目前成本倒挂,投标积极性不高。
中国沿海煤炭运价综合指数下跌0.24点至864.37点,各航线运价涨跌互现,波动幅度在-0.3元/吨~0.5元/吨之间。今日市场商谈氛围转淡,新增货盘释放稀少,运力消化有限,运价承压步入下行通道。