


中大资本汇总在产研、尽调、可研、评价、FA、基金、资本市场规划等专业服务过程中涉及的投资政策及重大并购交易案例,每周滚动呈上实时投资信息。敬请关注!
“并购六条”自2024年9月落地至今已满两年。值此节点,中大咨询推出“并购六条”落地两周年专题回顾,分上下两篇:上篇基于A股上市公司并购重组与控制权变更交易概况,梳理市场活跃度、交易结构、监管约束等方面的变化;下篇聚焦港股并购A股、地方国资并购A股、A股上市公司跨界布局新质生产力三大并购场景,解读交易逻辑与典型实践。本篇为上篇。
(点击查看往期推文,了解“并购六条”政策背景及核心要点☞“并购六条”实施一周年专题)

▲图片来源:政府官网截图


并购市场活跃度高位回落但维持景气,并购逻辑由规模转向协同
“并购六条”落地后,2025年并购重组市场延续了热度高涨的态势,全年上市公司披露并购重组方案的交易共212单,交易规模合计达10,144亿元,数量和规模均创下近五年新高;2026年前三季度披露并购重组方案127单,交易规模合计约达2813亿元。
25年政策显著激活A股上市公司并购重组意愿,26年相比25年的峰值有所回落,但也维持着一定的景气与活跃度,呈现“高位回落但维持景气”的特征。

从板块分布看,“并购六条”落地至今,主板并购重组数量持续领先。2025年已披露的212单并购重组交易中,主板121单,创业板53单,科创板36单,北交所2单;2026年前三季度披露的127单中,主板74单,创业板31单,科创板18单,北交所4单。

中小规模交易活跃度整体较高
并购市场呈现出“中小规模交易活跃度整体较高”的鲜明特征。
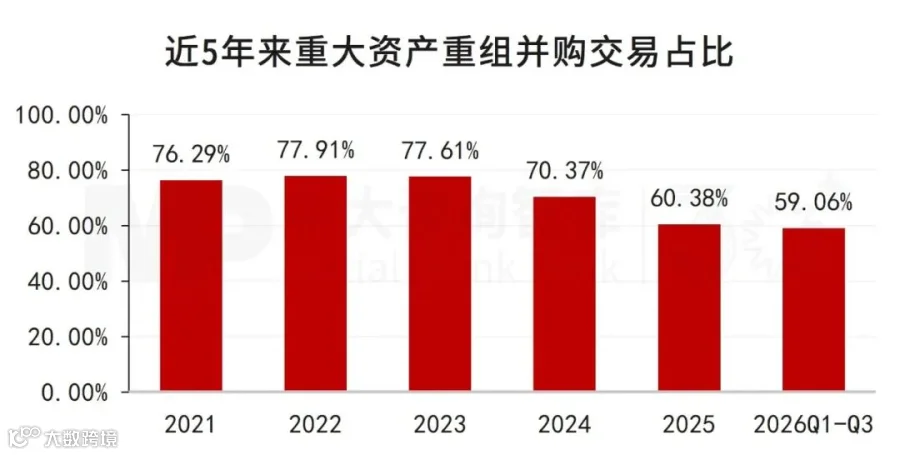
重大资产重组交易占比从2021年的76.29%逐步回落至2025年的60.38%,2026年Q1-Q3更是降至59.06%;而非重大资产重组交易占比相应提升。
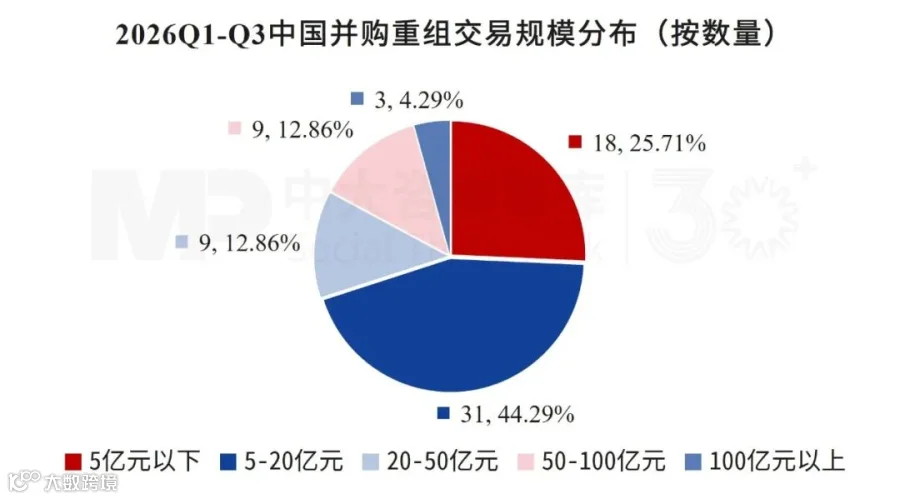
从交易规模分布来看,在2025年披露的212单上市公司并购重组交易中,披露交易规模的有139单,其中20亿元以下的中小规模交易数量占比超68%,5亿元以下和5-20亿元的交易数量分别为44单和51单;2026年前三季度也是主要集中于5亿元以下和5-20亿元。
并购市场格局正从少数大额项目主导,转向大额与中小规模交易共同活跃的多元格局。
现金重大收购、发股收购由于审核时间长、发行周期长,不确定性较高。现金储备充裕的上市公司可优先以现金实施非重大收购,取得标的控制权;后续择机发行股份收购标的剩余少数股权。该模式能提升收购整体确定性;若股价上行,还可减少股份发行对大股东股权的稀释。
并购重组产业聚焦新质生产力领域赛道
A股上市公司的并购重组行为呈现出强烈的产业聚焦性,正随着国家产业升级的步伐,加速向新质生产力相关领域倾斜。
从标的所属行业分布来看,企业并购不再是泛泛布局,而是重点瞄准了信息技术、新能源、新材料等“高科技、高效能”的新质生产力赛道。其中,与AI、工业互联网、半导体等新一代信息技术相关的计算机通信设备制造和软件信息技术服务两大领域,在已披露的交易数量中合计占比超28%,成为最核心的布局方向。科技并购主线更为明确,半导体、IDC、液冷、PCB等新质生产力成为并购热门领域。
这一变化反映出,资本正主动顺应经济结构调整的趋势,通过并购抢占技术高地,推动产业链的整合与升级。

主板跨界并购相对活跃
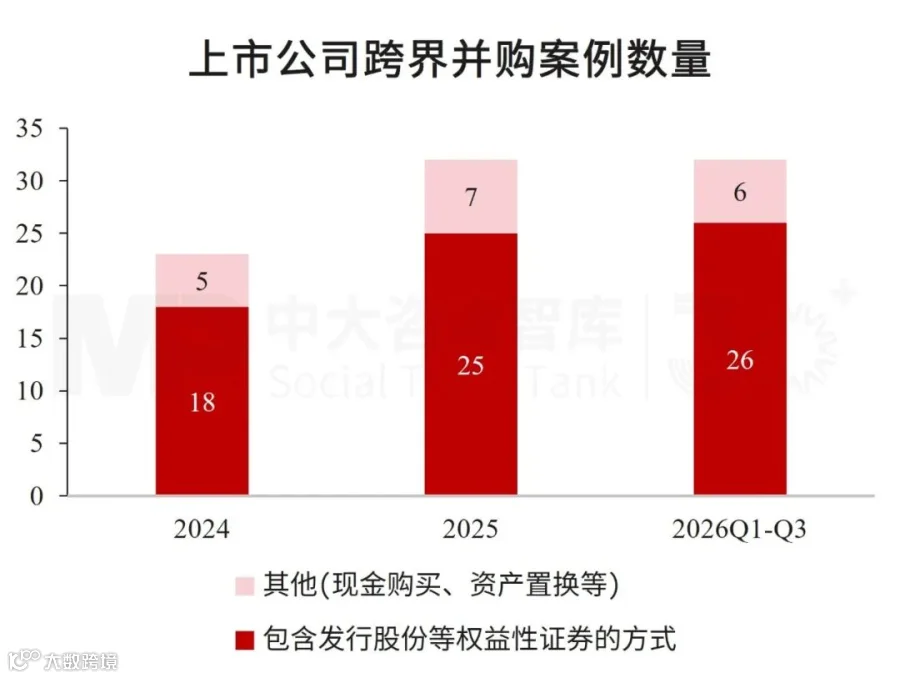
上市公司的跨界并购呈现出数量增长、板块分化的特点。2025全年共披露32例跨界并购,较2024年的23例明显增加,2026前三季度披露32例。其中,以发行股份等权益性证券方式完成的交易占比最高,成为主流方式。
从板块分布来看,跨界并购高度集中于主板:2025年共26例,创业板仅有6例,且其中5例已终止,而科创板则无任何跨界并购案例。标的公司集中于半导体、信息技术、新能源与新材料、人工智能、高端制造等国家重点扶持的科技领域,均可纳入新质生产力的行业范畴。


上市公司控制权交易冲高回落,市场进入结构性调整阶段
2025年(“并购六条”落地第一年):A股上市公司的控制权交易热度显著攀升,呈现出加速增长的态势。以权益变动报告披露口径统计,2025年共有226家上市公司发生控制权变更,较2024年的161家增长了约40%,较2023年的155家大幅提升。这反映并购市场活跃度由业务整合层面向资本结构深度调整层面延伸,产业资本参与上市平台控制权流转、企业借助实控人变更实现战略转型的需求集中释放。
2026年:前三季度控制权变更披露案例回落至109家,市场热度相对2025年有所降温。这主要源于监管规则进一步完善,表决权委托等传统交易工具受到约束,国资收购审批趋严,买卖双方估值预期出现分化,财务套利类交易大幅出清。控制权交易逐步告别过去数量高速扩张的阶段,回归以产业协同为核心的理性发展阶段。

民企与地方国资共同主导上市公司控制权交易
“并购六条”落地两周年以来,A股上市公司控制权交易中,民营与地方国资已成为最主要的买方力量,共同主导了市场格局。
在交易类控制权变更案例中,2025年民营买家共完成119笔交易,占比达68%,为绝对主力;地方国资买家完成49笔交易,占比28%。2026年前三季度,民营买家完成交易56例,占比64.37%;地方国资买家完成24例,占比27.59%,民营和地方国资仍为主要买方,合计超九成。

其中,安徽国资依托省市两级平台联动,2025年推进9家上市公司控制权交易,布局汽车零部件、新材料、智能交互设备、数字安全等高端制造与硬科技赛道;湖北国资通过长江产投、湖北交投、湖北文旅等平台,密集完成6家上市公司控制权,布局军工、半导体、文旅、新能源等领域;广州国资以广州工控为核心平台,拿下孚能科技、旭升集团,聚焦新能源产业赛道,“十五五”拟投资控股上市公司达到15家。
这一趋势正是地方财政从“土地财政”向“股权财政”转化的体现,也是财政模式转型下的重要市场信号 —— 地方国资通过控股优质上市公司,打造产业整合平台,逐步强化区域经济布局。
上市公司控制权变更交易约束持续强化
新规与监管导向正深刻影响上市公司控制权变更,主要体现为以下三方面:
◆ 表决权委托、表决权放弃:监管封堵 “变相控制权转移”
过去,市场常用表决权委托、表决权放弃作为控制权变更工具——无需大额购买股份,仅通过协议转移投票权,低成本实现控制权变更。这类操作容易造成名义股东和实际控制人分离,信息披露、资金来源、债务风险隐蔽,损害中小股东利益。
监管变化:监管态度明确收紧,不再认可该类模式作为控制权变更工具。表决权委托已成历史工具;自2026年7月以来,无新增表决权放弃案例。华昌化工案例中,控制权交易直接要求原控股股东承诺主动放弃表决权。这类操作被禁止,意味着依靠协议安排、不实质受让股权的控制权转移路径基本失效。
◆ 市价定增取得控制权:成本不可控 + 审核趋严
旧规下锁价定增:发行价格提前锁定,收购方可以较低成本通过定增认购拿到大额股份,实现入主上市公司,成本可提前测算。
定增获取控制权路径难度抬升:定增规则由锁价改为市价发行,通过定增取得控制权的收购方,股权收购成本不确定性显著增加,同时项目审核门槛与审核风险上升。
◆ 控制权交易新增承诺条款:长期锁死收购方资本运作空间
控制权交易配套承诺大幅加码:新增多项强制约束,例如并购贷资金比例上限 50%、标的股份36 个月不得质押、36 个月内不得注入收购方及其关联方资产,锁定期与行为约束全面拉长。
股份锁定从严:《收购办法》法定锁定期仅18个月,但实操显著收紧。据不完全统计, 2026年6月以来首次公开披露的控制权变更案例中,收购方全部承诺60 个月不转让股份,高于法定要求。
从并购重组交易概况到控制权变更约束,上篇呈现的是“并购六条”落地两年来市场结构与监管逻辑的变化。交易在降温中回归理性,约束在收紧中走向规范,这既是政策效应的体现,也是新一轮并购周期的起点。下篇我们将结合具体场景与案例,看这些变化如何在交易实践中落地。敬请关注!
作者 | 中大资本
数据来源:wind、公开资料、中大资本整理
中大咨询集团原创成果,版权受法律保护。本文内数据分析统计均基于已披露的重组预案及正式方案公告。本文涉及的交易数据、时间节点等信息仅供参考,不排除因市场调整、信息滞后等因素而产生偏差,不构成任何投资建议。如需转载或咨询业务,请微信添加好友或致电全国服务热线:400-9933-161。

推荐阅读
(点击标题查看详情)
菲林格尔控制权变更后,跨界收购克锐斯,打造双主业寻求新增长
民爆光电收购厦芝精密,跨界切入AI服务器PCB钻针赛道,多元布局开辟全新利润引擎
先导基电20亿增资先导微电子,打通半导体装备与材料上下游壁垒
企业投资并购新闻汇:智凌芯联合体接盘*ST春兴;老板电器跨境并购补齐智能厨电核心感知能力……
投资并购赋能科技产业融合,中大咨询联合举办主题活动,助力国企培育新质生产力
并购案例
并购新闻
并购政策
并购报告


