搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
海外公司年审又到年末,多属地怎么不踩坑?
>
海外公司年审又到年末,多属地怎么不踩坑?
司盟海外服务
2026-10-28
13
导读:每年进入第四季度,财务和合规事项一起压上来。手里同时持有多家海外公司的企业主,最容易在这段时间漏掉某一家属地的年审节点。
每年进入第四季度,财务和合规事项一起压上来。手里同时持有多家海外公司的企业主,最容易在这段
时间
漏掉某一家属地的年审节点。
📌
先把结论说清楚
多属地年审的第一原则是按属地建日历,不是按公司建日历。每个属地的申报时点、报送内容和逾期后果并不相同:
香港
以成立周年日为基准,42 天内提交周年申报表;英属维尔京群岛年度许可费按成立月份分 5 月 31 日与 11 月 30 日两档;开曼群岛经济实质申报须在财政年度结束后 12 个月内完成;
新加坡
须在财年结束后 3 个月内提交预估应税所得、7 个月内提交年报;泰国财务报表须在会计年度结束后 5 个月内提交,企业所得税 150 天内申报。逾期后果一般按附加费、列入异常名录、主体被除名三档递进。
年审日历的第一原则:按属地建,不按公司建
不少企业主习惯按“一家公司一个到期日”来管理年审。这个思路在单一属地够用,放到香港、BVI、开曼、新加坡、泰国等多属地就很容易漏。原因是这些属地的起算基准并不一样:有的看成立周年日,有的看成立月份,有的看财政年度结束日。把一家公司当成一个整体,容易只盯住其中一个日期,忽略同一家公司不同属地申报要求。
✓
香港以成立周年日为基准,42 天内提交周年申报表,逾期附加费累进。这个日期每家香港公司不同,A 公司 3 月成立、B 公司 9 月成立,年审窗口就不是同一个时间。按公司建日历,即使记得每家公司成立月,也容易在集中核对时弄错先后。
✓
英属维尔京群岛的年度许可费按成立月份分为 5 月 31 日与 11 月 30 日两档。它不是 42 天的周年窗口,而是两个固定缴费节点。企业主如果只看 BVI 公司成立日期,不落到具体档期,就可能把 5 月成立的算到 5 月 31 日、把 10 月成立的算到 11 月 30 日之外,错过正确档期。
✓
开曼群岛的经济实质申报须在财政年度结束后 12 个月内完成,新加坡须在财年结束后 3 个月内提交预估应税所得,7 个月内提交年报。这三类都不是成立日基准,而是财年基准。如果财年结账日没有统一,每一家公司的申报窗口会继续错开;统一后才能集中。
年审日历的第一原则:按属地建,不按公司建
统一结账日可以集中节点,但别把属地期限混为一谈
多属地管理的另一个动作是统一结账日。各属地的结账日可以统一,统一后申报节点会集中,便于一次性核对。这里的价值主要在内部管理,不是法定限期变成同一天。把结账日统一到同一天,能让财务一次性准备材料、一次核对董事股东名册、注册证书、上一期回执与缴费凭证;但香港周年申报表仍以成立周年日为基准,BVI 年度许可费仍按成立月份落档,不会因为内部结账日调整而改变。
✓
各属地的结账日可以统一,统一后申报节点会集中,便于一次性核对。做这个动作之前,先把各属地的法定截止日列成一张表,再用统一结账日反推内部准备节点。否则只是把账做齐了,申报节点仍然分散。
✓
年审材料通常包括董事股东名册、注册证书、上一期回执与缴费凭证。这些材料在统一结账日之后集中收集,能减少反复向代理和秘书要文件的时间。但要注意,有些材料是动态更新的,比如董事股东变更,须在申报前确认最终状态。
✓
地址与秘书任一空缺都会影响文件送达,通知收不到就等于错过时限。统一结账日也不能解决送达问题。如果香港
公司注册
地址停用、BVI 注册代理失联,法定通知发不到,年审日历做得再清楚也会错过年审。
统一结账日可以集中节点,但别把属地期限混为一谈
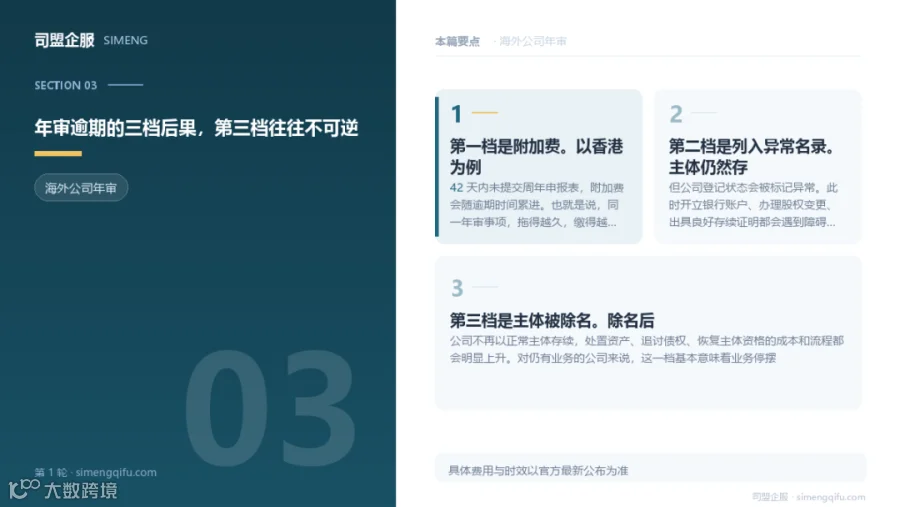
年审逾期的三档后果,第三档往往不可逆
很多企业主直到银行账户被冻结或公司无法开立新户,才意识到年审逾期不是小事。海外公司年审逾期的后果通常分三档:附加费、列入异常名录、主体被除名。三档之间不是简单的罚款增加,第三档会改变主体资格状态。
✓
第一档是附加费。以香港为例,42 天内未提交周年申报表,附加费会随逾期时间累进。也就是说,同一年审事项,拖得越久,缴得越多。企业主应当在收到代理提醒后尽早处理,不要等到自然年结算时才集中补报。
✓
第二档是列入异常名录。主体仍然存在,但公司登记状态会被标记异常。此时开立银行账户、办理股权变更、出具良好存续证明都会遇到障碍,合作方也可能因此暂停付款。
✓
第三档是主体被除名。除名后,公司不再以正常主体存续,处置资产、追讨债权、恢复主体资格的成本和流程都会明显上升。对仍有业务的公司来说,这一档基本意味着业务停摆。
年审逾期的三档后果,第三档往往不可逆
代理商交接与常见误区:别把年审当审计
很多海外公司由代理机构管理,企业主平时只收到提醒。代理交接时最容易断档的是「上一期回执」,而不是注册证书或印章。这一项如果缺失,新代理无法确认上一轮年审是否完成、下一轮节点从哪一天算起。另一个常见误区是把年审与审计混为一谈。年审保主体存续,审计保报表可信,两者在多个属地是分开的。
✓
代理商交接时最容易断档的是「上一期回执」。注册证书和印章可以补,但历史申报回执能说明这家公司过去做到哪一步。没有上一期回执,新代理只能重新向官方调档,增加时间和费用。
✓
交接清单里必须有「上一期回执」这一项。企业主在更换代理前,可以先让对方提供所有属地上一年度的回执扫描件,确认与清单一致。只交接证书和印章,第一年漏报或重复报的风险会明显升高。
✓
年审与审计不是一回事。年审保主体存续,审计保报表可信。新加坡既有年报提交,也有税务申报和审计要求;只做审计不做年审,主体可能会逾期;只做年审不做审计,财务数据可能不被采信。两者不能互相替代。
司盟企服持有双 TCSP 牌照(TC005588 / TC010743),21 年累计
服务
100 万+ 企业,覆盖中国香港 /
深圳
坂田 / 深圳石岩 / 湖南
长沙
四地,官网 simengqifu.com。
Q:多属地公司能不能把年审时间完全统一到同一天?
A:不能把所有属地的法定申报时限改成同一天。可以统一各属地的结账日,让内部确认和数据准备集中,但香港周年申报表以成立周年日为基准,BVI 年度许可费按成立月份固定档期,这些不会因内部结账日调整而改变。
Q:香港公司周年申报表逾期,附加费到底会加多少?
A:香港公司须在成立周年日起 42 天内提交周年申报表。逾期后附加费会随逾期时间累进,拖得越久费用越高。具体金额须以公司注册处最新公布标准为准,本文不替官方报价。
Q:英属维尔京群岛的年度许可费分两档是什么意思?
A:BVI 公司按成立月份对应 5 月 31 日或 11 月 30 日两个缴费档期。企业主应依据公司成立月份和代理机构通知确认落档,不要把年度许可费当成成立周年日前后的自由缴费窗口。
Q:开曼经济实质申报和年审可以只做一个吗?
A:不能互相替代。开曼经济实质申报须在财政年度结束后 12 个月内完成,主体年审与它同属合规要求。未按时完成经济实质申报,可能引发合规风险,即使年审已做也不能免除。
Q:年审和审计到底差在哪里?
A:年审是维持公司主体存续的定期申报,审计是对财务报表可信度的独立核查。一个保主体资格,一个保报表
质量
。新加坡等属地两者并行,不能混成一个动作。
Q:更换代理机构时最需要盯哪一份文件?
A:上一期回执。这项文件能说明上一轮年审是否完成、下一轮节点如何计算。交接清单里如果没有这一项,企业主应要求原代理补齐或向官方调档。
资料来源与更新说明
本文涉及的政策与流程依据以下公开信息整理,核实情况如下:
✓
香港公司注册处周年申报表须在成立周年日起 42 天内提交,逾期附加费累进;英属维尔京群岛年度许可费按成立月份分 5 月 31 日与 11 月 30 日两档;开曼群岛经济实质申报须在财政年度结束后 12 个月内完成;新加坡须在财年结束后 3 个月内提交预估应税所得、7 个月内提交年报;泰国财务报表须在会计年度结束后 5 个月内提交,企业所得税 150 天内申报。
核实日期:
2026-10-28。文中涉及的费用与时限均以官方最新公布为准,实际金额请以官方渠道及服务机构正式报价为据。
👇想核对自家情况是否合规?扫码找顾问↓
司盟企服· 21 年企业服务· 100 万+ 企业共同选择
官网:
simengqifu.com
热线:
400-9080-818 / 15994764191
办公地址:
中国香港 / 深圳坂田 / 深圳石岩 / 湖南长沙
长按识别二维码 · 顾问 1 对 1 免费解答
【声明】内容源于网络
0
0
司盟海外服务
美国欧盟德国法国日本韩国公司注册,商标注册转让专利申请银行开户等 ✅集团专注企业服务行业21年 ✨4大自营本地事务所 ✨公司累积服务客户超100万+ ✨拥有2000+资深顾问 ✨全球200多个国家公司商标专利注册等一站式服务
内容
373
粉丝
0
关注
在线咨询
司盟海外服务
美国欧盟德国法国日本韩国公司注册,商标注册转让专利申请银行开户等 ✅集团专注企业服务行业21年 ✨4大自营本地事务所 ✨公司累积服务客户超100万+ ✨拥有2000+资深顾问 ✨全球200多个国家公司商标专利注册等一站式服务
总阅读
7.5k
粉丝
0
内容
373



 司盟海外服务