

★
事件概述
2026年10月27日,君正股份公告2026年三季度报告。公司2026年前三季度实现营业收入71.02亿元,同比增长106.66%,归母净利润26.16亿元,同比增长922.95%,扣非归母净利润25.95亿元,同比增长1188.99%。对应3Q26单季度营业收入31.45亿元,同比增长164.85%,环比增长31.17%,单季度归母净利润14.19亿元,同比增长2595.49%,环比增长61.46%,单季度扣非归母净利润14.29亿元,同比增长3436.84%,环比增长67.28%。。
存储业务贡献主要增量,DRAM涨价与产品升级有望继续推动增长。2026年前三季度,公司存储芯片收入49.16亿元,同比增长130.73%,毛利率56.53%;结合中报测算,3Q26存储芯片单季度收入约22.84亿元,同比增长206.16%,单季度毛利率约66.3%。公司DRAM需求旺盛、供应紧张,产品持续涨价。海外原厂展望亦支持景气延续:美光在2026财年第四季度业绩会上预计,2027—2028年DRAM行业仍将受到供给约束;三星在二季度业绩展望中预计,服务器DRAM与HBM需求增长将使市场持续供不应求;SK海力士指出,AI存储与传统存储需求同步扩张,客户新增采购需求持续超过供货能力。我们认为,原厂资源向HBM、服务器DDR5等产品倾斜,有望继续支撑利基型DRAM供需格局,君正新制程DDR4、LPDDR4产品已实现量产销售,价格调整与新品放量将共同推动业务增长。
大容量NOR景气向上,Flash有望成为存储业务的另一增长动力。公司三季报披露,Flash需求持续增长,AI服务器等新兴领域表现突出。根据咨询机构TrendForce在9月展望中预计,受AI服务器、汽车电子需求增长及新增供给释放缓慢影响,2026年下半年256Mb及以上NOR平均价格仍有90%—110%的上涨空间。君正上半年512Mb SPI NOR已逐渐放量,1Gb SPI NOR及512Mb Octal Flash持续向客户送样,产品布局契合高容量、高性能NOR需求升级方向。随着现有产品出货扩大、合同价格调整及新品导入推进,Flash业务有望同时受益于行业涨价和产品结构改善。
计算业务同步增长,毛利率提升推动主营利润加速释放。2026年前三季度,计算芯片收入17.52亿元,同比增长92.89%,毛利率64.04%;对应3Q26单季度收入约7.09亿元,同比增长133.09%,单季度毛利率约68.4%。市场需求增长及存储原材料紧缺共同推动计算芯片收入和盈利改善。模拟芯片前三季度收入4.18亿元,同比增长11.70%,保持平稳增长。
在存储与计算业务带动下,公司第三季度综合毛利率达到65.93%,环比提升8.81个百分点;归母净利率达到45.11%,环比提升8.46个百分点。当季非经常性损益为-1003万元,扣非净利润高于归母净利润,业绩增长主要来自主营业务。2026年前三季度,公司经营活动现金流净额18.96亿元,同比增长271.53%;第三季度为9.37亿元,环比增长26.27%。公司2026年前三季度研发费用6.27亿元,同比增长19.08%,公司在增加研发投入的同时,通过收入扩张实现费用摊薄。
投资建议:
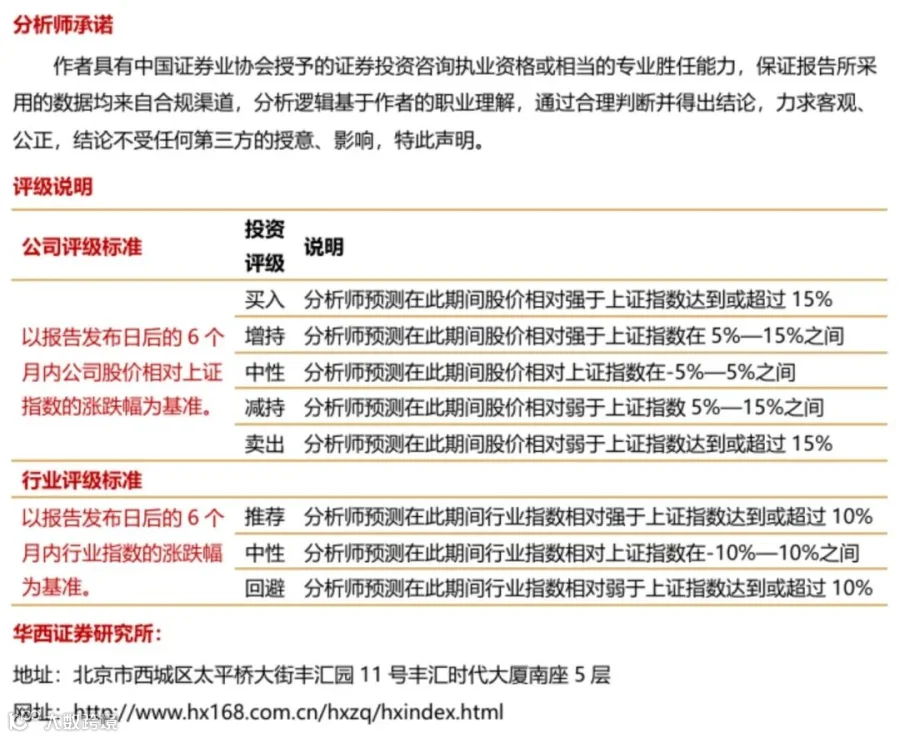
我们持续看好公司“计算+存储+模拟”的三大业务布局,公司除了受益于供需失衡导致的涨价因素以外,在新产品、新领域也有积极拓展,特别是公司的Flash业务在AI领域开始有所表现。我们上调了业绩预测,预计2026-2028年公司营业收入103.9、138.7、155.5亿元(前次报告预测为99.5、133.7、143.6亿元),EPS分别为7.81、11.57、12.85元/股(前次报告预测为7.20、10.98、11.66元/股),对应2026年10月27日收盘价94.6元/股,PE分别为12.1、8.2、7.4倍,维持“买入”评级。
风险提示
计算芯片及存储价格回落;需求与合同调价不及预期;新品验证和量产进度不及预期;晶圆及封测供给与成本波动。
注:
文中报告节选自华西证券研究所已公开发布研究报告,具体报告内容及相关风险提示等详见完整版报告。
执行副所长:刘文正
分析师执业编号:S1120524120007
分析师:刘志来
分析师执业编号:S1120526080001
证券研究报告:【华西中小盘】君正股份业绩点评:存储景气持续,新产品新领域持续拓展
报告发布日期:2026年10月27日
重要提醒
《证券期货投资者适当性管理办法》于2017年7月1日起正式实施,通过本微信订阅号发布的观点和信息仅供华西证券的专业投资者参考,完整的投资观点应以华西证券研究所发布的完整报告为准。若您并非华西证券客户中的专业投资者,为控制投资风险,请取消订阅、接收或使用本订阅号中的任何信息。本订阅号难以设置访问权限,若给您造成不便,敬请谅解。我司不会因为关注、收到或订阅本订阅号推送内容而视相关人员为客户;市场有风险,投资需谨慎。
免责声明
本报告仅供华西证券股份有限公司(以下简称“本公司”)的客户使用。本公司不会因接收人收到本报告而视其为客户。
本报告是基于本公司认为可靠的已公开信息,但本公司不保证该等信息的准确性或完整性。本报告所载的资料、意见及预测仅反映本公司于发布本报告当日的判断,且预测方法及结果存在一定程度局限性。在不同时期,本公司可发出与本报告所刊载的意见、预测不一致的报告,但本公司没有义务和责任及时更新本报告所涉及的内容并通知客户。
本报告所载的全部内容只提供给客户做参考之用,并不构成对客户的投资建议,并非作为买卖、认购证券或其它金融工具的邀请或保证。客户不应单纯依靠本报告所载的内容而取代个人的独立判断。本公司也不对因客户使用本报告而导致的任何可能的损失负任何责任。
本公司未确保本报告充分考虑到个别客户特殊的投资目标、财务状况或需要。本公司建议客户应考虑本报告的任何意见或建议是否符合其特定状况,以及(若有必要)咨询独立投资顾问。
本公司在法律允许的情况下可参与、投资或持有本报告涉及的证券或参与本报告所提及的公司的金融交易,亦可向有关公司提供或获取服务。本公司的一位或多位董事、高级职员或/和员工可能担任本报告所提及的公司的董事。
本公司及公司员工在当地法律允许的条件下可以向本报告涉及的公司提供或争取提供包括投资银行业务以及顾问、咨询业务在内的服务或业务支持。本公司可能与本报告涉及的公司之间存在业务关系,并无需事先或在获得业务关系后通知客户。
若本公司以外的金融机构发送本报告,则由该金融机构独自为此发送行为负责。该机构的客户应联系该机构以交易本报告提及的证券或要求获悉更详细的信息。
未经本公司事先书面授权许可,任何机构或个人不得更改或以任何方式发送、传播本报告。本公司版权所有并保留一切权利。所有在本报告中使用的商标、服务标识及标记,除非另有说明,均为本公司的商标、服务标识及标记。