
大数跨境

点一甄选 | 伊朗战争带来的又一场大宗商品冲击(TE文章精选)
点一甄选 | 伊朗战争带来的又一场大宗商品冲击(TE文章精选) 点一咨询PointOneAnalysis
2026-10-27
3
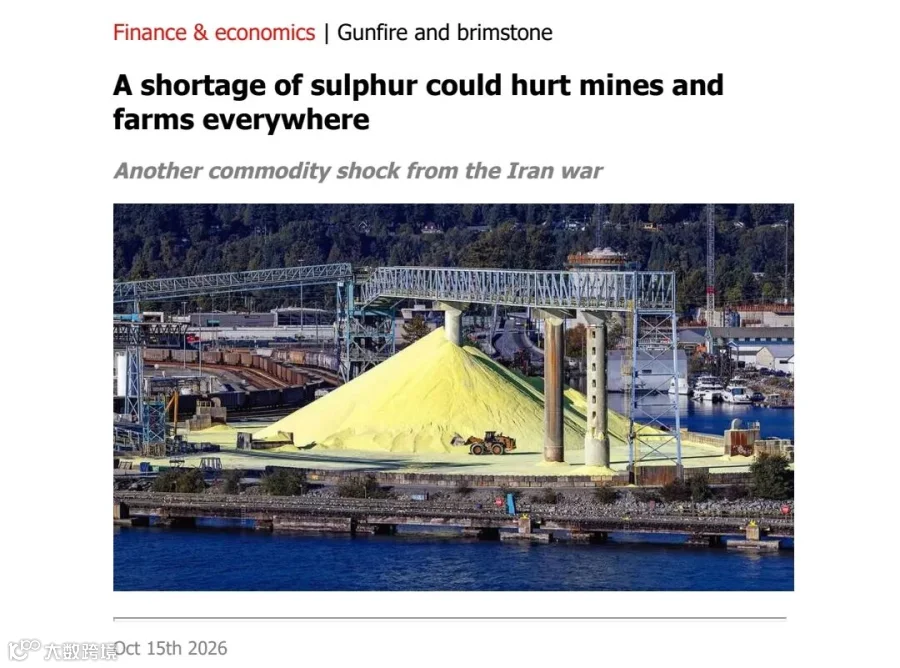
硫磺短缺,或将伤及世界各地的矿场与农田
数周以来,大宗商品市场最热的话题一直是柴油价格的飙升。症结不在于原油短缺,而在于能把石油炼成燃料的炼厂短缺:伊朗战争使波斯湾地区多数炼厂与全球市场断了联系,俄罗斯的许多炼厂则因乌克兰的打击而停产。这场供应紧绷还有一个不那么喧哗的副作用。硫磺——采矿、农业和芯片制造不可或缺的投入品——是燃料生产的副产品。于是它也跟着紧缺起来。全球各地所受的损害,才刚开始显现。

2026年开局时,全球能源系统燃料库存充裕;而在伊朗战争爆发之前,硫磺市场就已经吃紧。俄罗斯为保住本国化肥和矿业企业的供应而禁止出口,出货量从2025年的480万吨(占全球贸易量的15%)降至2026年迄今的180万吨。胡塞武装袭击部分沙特出口所依赖的红海航线,加上美国威胁对加拿大加征关税,也都无助于缓解局面。2月,中东固体散装硫磺价格达到每吨500美元,高于一年前的340美元(见图表上半部分)。

霍尔木兹危机让这一缺口更加恶化。海峡封锁把全球近四分之一的硫磺产量、以及一半的海运出口,困在了波斯湾。6月,美伊达成协议,困在战火中的货物得以放行,出货量随之反弹;但7月停火破裂后再度回落。数据公司Kpler的伊尚·巴努指出,出货量仍比战前水平低三分之二(见图表下半部分)。

红海和阿曼沿岸港口的装货量也不高于战前,可见改道分流十分有限。用卡车穿越沙漠运硫磺同样不是办法:单是一船3万吨的货,就要动用约1000辆卡车。何况现有船队大多是为液态的熔融硫磺而建,并非散货船所运的固体硫磺。

价格报告机构阿格斯传媒(Argus Media)的安巴·库姆预计,中东出口量将从2025年的2050万吨,降至2026年的不足1100万吨。

波斯湾货流的消失,促使更多生产国限制出口。除俄罗斯延长禁令外,印度、哈萨克斯坦和土耳其在战争爆发后也暂停了出货。不少限制至今仍在执行;尽管美国和加拿大的出货量增加,非波斯湾地区的出口仍比战前低40%。

供应减少,把许多地区硫磺船货的价格在6月推高到每吨1000美元以上,创下纪录。此后价格略有回落,但并非因为供应增加,而是因为如此高价已把中国以外的需求压垮。中国需求跌得更快,原因却不同:该国过去进口硫磺、制成硫酸再转口,去年这一部分占全球贸易量的40%以上;但5月政府禁止硫酸出口,如今这类出口几乎归零。

印尼镍矿商正把廉价产品出口到世界各地,处境却更为窘迫。它们的生产成本上升,而客户——主要是中国电动车电池制造商——库存充足、市场势力够强,足以把镍价压住。印尼的硫磺采购量下降75%,矿商已把设备检修提前。

受创最重的是磷肥生产商:每生产10吨磷肥,约需4吨硫磺。许多企业起初选择减产,让美国、巴西、埃及和摩洛哥的工厂停产或降速运转。5月,总部位于佛罗里达的美盛(Mosaic)称,这场硫磺紧缺是该行业自2008年以来最严重的一次。随后,许多生产商把产品结构转向耗硫更少、养分也更低的品种。再加上库存被消耗,化肥出口尚能维持在不差的水平。但价格已经暴涨。

中国和印度有新产能将投产,却赶不上缓解当下的紧缺。正在出现的元素硫替代品,仍更耗能源、更耗资本。短期内,缓解只能寄望于波斯湾恢复供货——战前全球大多数新项目都规划在那里。“全球市场如今把硫磺视为战略商品,而不再只是副产品,”库姆女士说。伊朗战争的一个副产品,是战略商品的名单正变得越来越长。

【声明】内容源于网络
0
0
点一咨询PointOneAnalysis
点一咨询(Point One Analysis):国际问题分析,安全风险评估,政府关系筹划。关注中国海外利益保护,为中国企业和人员“走出去”提供可靠的安全产品和服务。
内容 836
粉丝 0
点一咨询PointOneAnalysis 点一咨询(Point One Analysis):国际问题分析,安全风险评估,政府关系筹划。关注中国海外利益保护,为中国企业和人员“走出去”提供可靠的安全产品和服务。
总阅读20.2k
粉丝0
内容836