


点击蓝字 关注我们
公众号更改了推送规则,记得
“星标”~下次新文章就能及时出现在您的订阅列表中
医疗AI产品的临床准入受不同国家和地区的监管体系约束。本文以国际认可度较高的美国FDA为分析视角,梳理纳入统计的1614款获准上市AI/ML医疗器械。
其中,放射影像领域占比超过七成,是当前应用最集中的方向。
1. 三种审批路径:AI器械是怎么"拿证上岗"的
FDA常见三种批准方式
-
510(k)(K开头)中等风险。证明与已上市同类产品基本等效,通常无需新临床试验。审批最快、最常见,AI/ML影像产品大多采用此路径。
-
De Novo(DEN开头)中低风险。无可参照的同类产品,需证明风险可控。获批后可作为新类别的参照,影像AI中较少见。
-
PMA(P开头)高风险。必须提供独立临床试验数据证明安全有效,审批最严格、耗时最长,影像AI中较少见。

96.2%的AI医疗器械通过510(k)上市,这也是为什么AI医疗器械能在近几年呈现爆发式增长——大部分产品走的是审批门槛相对较低、周期较短的路径。
2. 按医学专科分布:放射科的绝对统治地位
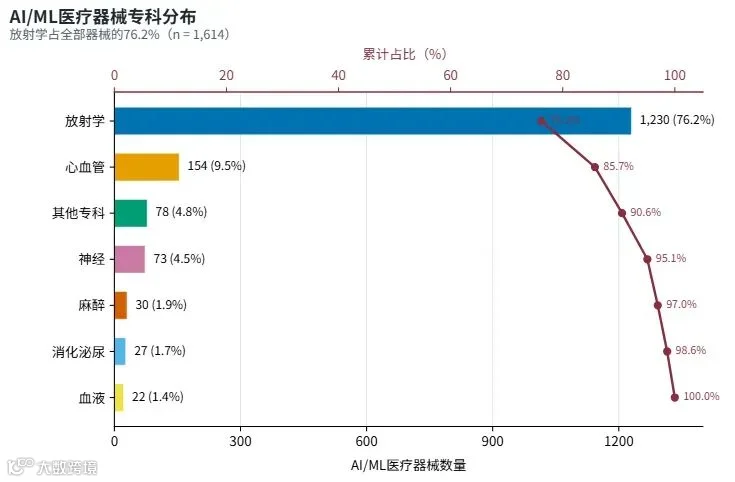
放射科以76.2%的占比一骑绝尘,几乎是第二名心血管科的8倍。这背后的原因并不复杂:
-
数据结构天然适合AI:医学影像本质上是标准化的像素矩阵,天然适合卷积神经网络等深度学习模型处理; -
标注数据相对丰富:放射科长期积累了大量带诊断标签的影像数据,是训练AI模型的理想土壤; -
临床痛点明确:读片工作量大、耗时长、依赖经验,AI辅助能直接提升效率,商业化路径清晰; -
审批路径成熟:绝大多数放射AI产品走510(k)路径,大大降低了企业的合规成本。
3.逐年增长趋势:从涓涓细流到指数爆发
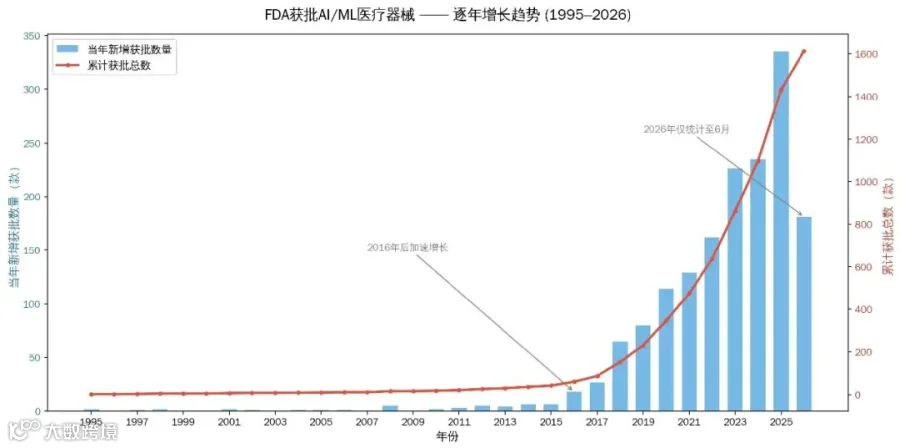
FDA历史上第一款AI/ML医疗器械可追溯到1995年,但真正的爆发始于2016年之后:
-
2016年之前累计仅60款,年均获批不足5款; -
2016–2019年,随着深度学习技术成熟,获批数量从18款跃升至80款; -
2020年后进入加速通道:2020年114款 → 2023年226款 → 2025年335款; -
截至2026年6月(半年数据)已有181款,若维持当前节奏,全年有望再创新高
十年间(2016–2025),年度获批数量增长了近19倍,这一速度远超传统医疗器械行业的正常迭代节奏,也直观反映出资本和技术对这一赛道的持续押注。
4. 放射科AI都在做什么?
放射科是本文盘点的核心,也是AI医疗器械最密集的战场。这一部分我们不仅要看整体格局,还要具体拆解到"AI到底在做什么工作",并结合真实产品案例,重点看中国公司在其中的位置。
4.1 按功能类型拆解
根据FDA产品代码(Product Code)可以进一步拆解出具体的功能类型:
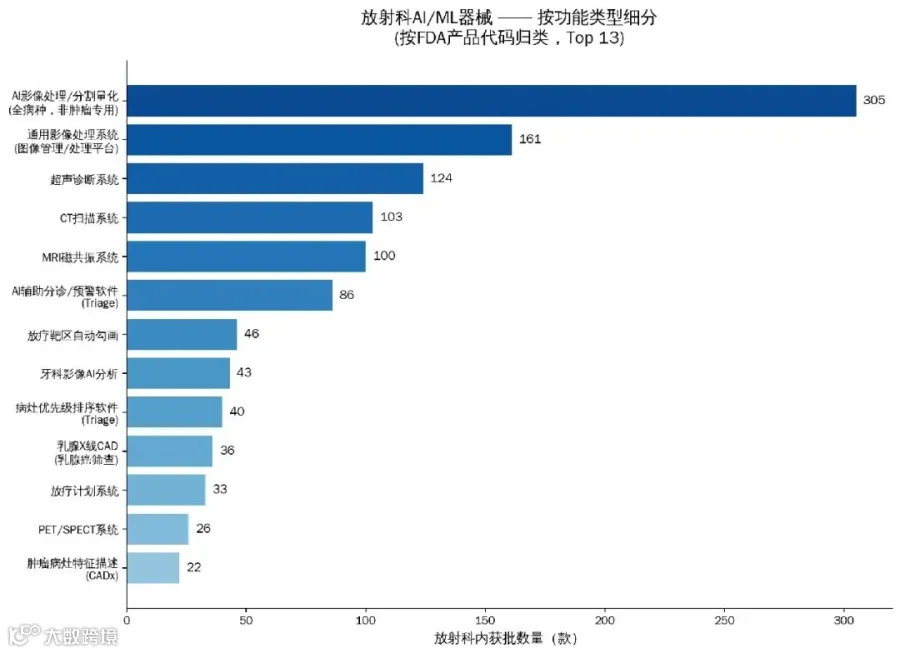
从这个细分可以看出一个清晰的趋势:放射科AI的应用早已不局限于"辅助诊断"这一单一场景,而是渗透到了从设备端(CT/MRI/超声整机内置AI)、到工作流环节(分诊、优先级排序)、再到治疗规划(放疗靶区勾画)的全链条。
4.2 企业占比
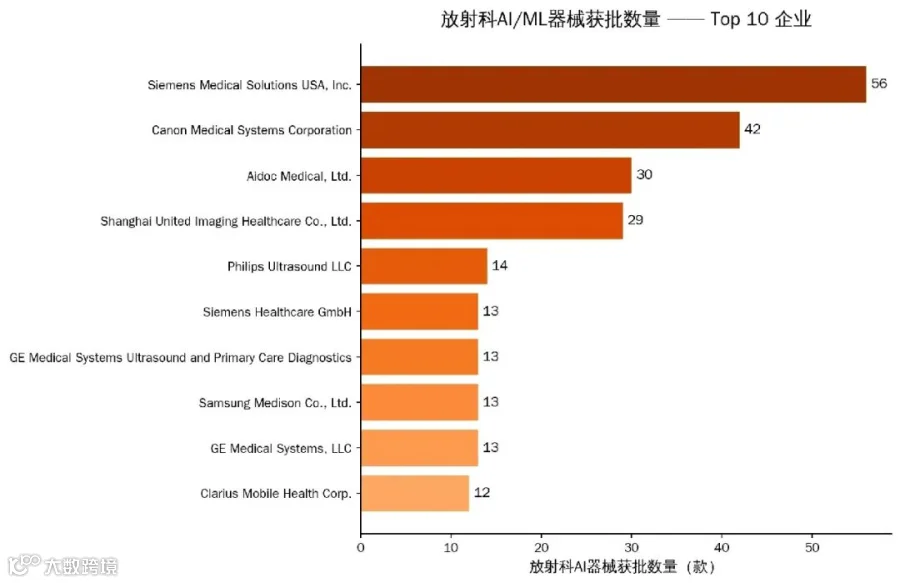 从统计图可以看出,传统影像设备巨头(西门子、佳能、GE、飞利浦)依然是获批数量的主力,说明AI能力正在成为大型影像设备厂商的"标配"竞争力,而非纯软件公司的专属领地;
以色列的Aidoc Medical(30款)和中国的上海联影(29款)跻身前四,前者是全球领先的放射科AI分诊软件公司,后者是国产影像设备崛起的代表,二者的上榜说明这一赛道的竞争格局已经国际化,并非欧美巨头的独角戏。
说明:由于联影在美国存在多个申报主体名称,合并这些关联主体后,联影系在放射科的FDA获批产品共45款,实际排名更靠前
4.3 中国公司案例盘点
在放射科这个FDA AI器械最密集的赛道里,中国公司的参与度远比很多人想象的高。
① 上海联影医疗(United Imaging)—— 放射科获批数量最多的中国公司
联影是国产大型影像设备(CT/MRI/PET)的龙头企业,也是清单中出现频率最高的中国公司。它的打法不是单点突破,而是把AI能力嵌入整条产品线:
-
设备端AI重建:如 HYPER AiR、HYPER DLR、Deep Recon——通过深度学习算法在CT/MRI扫描时降噪、提速,让患者用更短时间、更低辐射剂量获得高质量影像; -
AI辅助分诊:如 uAI EasyTriage-ICH(颅内出血AI分诊)、uAI EasyTriage-Rib(肋骨骨折AI分诊),帮助医生优先处理高风险病例; -
影像处理平台: uOmnispace系列,面向CT/MR/分子影像的通用AI图像处理与后处理工作站。
联影的路径代表了国产影像设备厂商"硬件+AI"一体化出海的典型模式。
② 推想医疗(Infervision)—— 国内最早出海的肺结节AI公司之一
推想医疗是国内较早专注于肺部影像AI筛查、并率先打入美国市场的公司,清单中收录了5款产品:
-
InferRead Lung CT.AI:胸部CT肺结节AI辅助检测,是推想的旗舰产品,早在2020年就已获得FDA批准(该赛道的先行者之一); -
InferRead CT Stroke.AI:脑卒中CT影像AI辅助诊断; -
InferCare RECIST:基于RECIST标准的肿瘤疗效AI评估工具,用于肿瘤治疗过程中的病灶动态追踪; -
InferOperate Suite:AI辅助影像操作套件。
从"单病种筛查"到"疗效评估",推想的产品迭代路径也反映出国内AI影像公司从"能检测"向"能参与临床决策全流程"演进的趋势。
③ 科亚医疗(Keya Medical)—— 血管影像AI的代表
科亚医疗是国内血管介入影像AI领域的代表企业,此次在FDA清单中收录的是其新一代产品DEEPVESSEL Plaque,用于冠状动脉斑块的AI辅助分析——从"血流储备分数计算"延伸到"斑块性质判断",覆盖冠心病诊疗的更多环节。
5小结
1614款获批AI器械,96.2%走510(k)、放射科占76.2%,两个数字互为因果——影像数据结构化程度高、标注积累多,天然适配这条低门槛审批路径,这才是放射科能十年爆发式增长的根本原因。
但,放射科会不会继续当"排头兵"?大概率会。但下一轮真正拉开差距的,不会再是获批数量,而是谁先把AI从"医生的辅助工具"做成"医院愿意持续付费的基础设施"。这条路,才刚刚开始。
说明:本文数据来自FDA官方维护并公开发布的《AI-Enabled Medical Devices List》
注:本文内容仅供科研学习与学术交流使用,不构成任何医疗建议。