


成功运营企业不仅需达成销售目标,还需妥善处理日常支付管理等环节。如何准确、高效地处理多种付款方式?第三方支付处理器便是关键解决方案。集成后,无需自有商户账户即可无缝收款。
下文将解析第三方支付处理器的工作原理、优缺点及选型策略。
什么是第三方支付处理器?
第三方支付处理器是一种金融服务,使企业在无自有商户银行账户的情况下接受信用卡付款。它充当金融中间人,简化了线上及线下交易的收款流程。相比传统银行开户的繁琐,第三方处理器通常仅需数天即可完成设置。
第三方支付处理是如何工作的?
第三方支付处理主要有两种模式:
- 标准支付流程:处理器验证付款详情并授权冻结资金,随后进行清算结算,最终向零售商银行账户发起付款。
- 实时支付(RTP):通过单一连续消息即时完成资金转移,无需分步授权与结算。该行业增长迅速,预计2028年交易量将达5750亿美元。
标准支付流程详解
- Capture and encrypt(捕获与加密):顾客结账时,卡数据被令牌化并发送至支付处理器。
- Network hand-off(网络转接):处理器将数据转发给Visa、Mastercard等卡组织。
- Bank authorization(银行授权):发卡行确认身份与资金,批准后放置授权预留。
- Settlement(结算):清算周期结束时,资金从发卡行转入处理器的合并商户账户。
- Payout(打款):处理器扣除费用后,通常在1-2个工作日内将净收益存入企业银行账户。
PayPal或Stripe等服务复用主商户账户,跳过单户承保审核,但收取略高费率以覆盖风险池管理成本。
实时支付(RTP)
RTP正日益普及,支持全年无休秒级结算。典型系统包括:
- The Clearing House RTP Network:截至2025年2月已结算超十亿笔支付。
- FedNow Service:美联储于2023年7月推出的实时支付方案。
- Pix:巴西央行支持,任何银行账户持有者均可使用。
- IMPS:印度即时支付服务,支持手机、ATM等多渠道电子转账。
第三方支付处理器 vs 商户账户提供商
两者在运作上存在显著差异:
| 维度 | 第三方支付处理器 | 商户账户提供商 |
|---|---|---|
| 资金可用性 | 收款时间较长 | 资金获取速度更快 |
| 资金管理 | 多商户资金合并管理 | 仅管理您的专属资金 |
| 可扩展性 | 可能受限 | 随业务增长灵活扩展 |
| 审批流程 | 快速,通常即时生效 | 耗时,可能需数周 |
| 账户风险 | 易面临冻结或终止风险 | 更安全、稳定 |
核心差异解析
- 资金可访问性:第三方处理器结算时间因国家和验证方式而异(如Shopify Payments在美国为当天至5个工作日)。商户账户通常到账更快。
- 资金管理:商户账户专款专用;第三方处理器则将数百上千商户资金合并,通过标签区分归属。
- 可扩展性:虽然商户账户费率更低,但第三方处理器在高交易量下仍具优势,且额外功能有助于业务扩展。
- 审批流程:第三方处理器仅需商业信息和银行账户即可即时开通;商户账户需严格合规审查、信用记录及财务历史披露。
- 账户风险:第三方处理器便利性高,但账户冻结或终止风险较大;商户账户稳定性更强。
Shopify Payments:一站式原生支付方案
Shopify Payments是深度集成于平台内的原生支付解决方案,允许商家直接在后台处理交易。
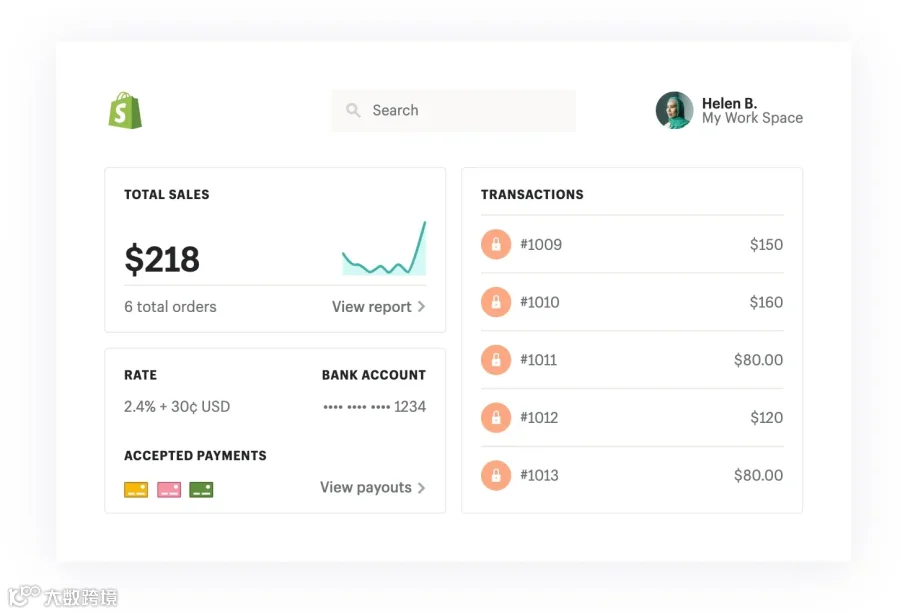
其核心优势包括:
- 全渠道无缝集成:统一处理线上、线下及移动端交易,数据自动同步至单一仪表板。
- 透明费率与快速结算:无隐藏费用,结算周期可预测。
- 安全合规:符合PCI及EMV标准,内置欺诈保护与拒付争议管理。
- 客户连接:线下支付自动关联Shop应用超1.5亿买家,支持一键数字收据与新客获取。
主流服务商对比及2025年费率
支付费用表
| 支付处理器 | 费用(美国卡) | 是否支持即时提现? |
|---|---|---|
| PayPal | 标准信用卡:2.99% + $0.49 钱包支付:3.49% + $0.49 BNPL:4.99% + $0.49 |
是。手续费1%($2-$50)。 |
| Cybersource | 未公开。取决于Interchange+加价。 | 是,通过Cybersource Payouts。 |
| Stripe | 在线:2.9% + $0.30 线下:2.7% + $0.05 国际卡+1.5%,货币转换+1% |
是。美国每次1.5%。 |
| Adyen | Interchange+定价,约2.9%-3.99% + $0.13。 | 试点阶段。 |
服务商特点
- PayPal:全球通用,支持多种钱包及分期,易用性高。
- Cybersource:支持50+货币,提供网关及风控服务,但客服与定价透明度评价一般。
- Stripe:费率透明,API开放性强,支持135+货币及BNPL,适合各类商业模式。
- Adyen:面向企业级客户,提供忠诚度计划及高级分析,不适合小微企业。
第三方支付处理器的优缺点
对于全渠道零售商,集成式支付处理器虽费率略高,但凭借统一管理、欺诈保护及多渠道销售能力,综合价值远超传统商户账户。
优势
- 审批快,无需信用评分或复杂财务记录。
- 设置门槛低,仅需基础商业信息。
- 支持多种支付方式与货币。
- 适合交易量较低的小型企业。
- 全合一资金管理,操作便捷。
劣势
- 单笔交易费率高于商户账户。
- 客服质量参差不齐。
- 资金到账周期较长(首次通常2-7天)。
如何选择第三方支付处理器
成本和费用
需综合考量月费、交易费率及隐藏成本。部分处理器虽交易费低,但月费高或客服有限。
POS系统集成度
优先选择能与POS无缝集成的方案。非集成会导致手动对账、库存混乱及资金管理割裂。例如Shopify Payments可自动统一线上线下数据,避免人工错误。
客户支持
关注响应时间、沟通渠道及专属经理配置,这对处理紧急支付问题至关重要。
支持的付款方式
确保覆盖目标客群常用卡种(如Visa、MasterCard、Amex、UnionPay等),减少结账流失。
国际支持与货币转换
跨境业务需确认多币种接收、退款及争议解决能力,避免转嫁转换成本给顾客。
欺诈检测与合规性
优选遵循PCI DSS v4.0标准的处理器。以Shopify Payments为例,其内置功能包括:
- 机器学习风险分析:自动标记订单风险等级。
- Shopify Protect:承担符合条件的Shop Pay订单拒付损失。
- 自动化工作流:支持黑白名单及高风险订单自动取消。
- 动态3-D Secure:按需触发验证,平衡安全与体验。
- 防卡片测试:拦截机器人盗刷测试。
- 争议自动化:自动收集并提交拒付证据。
总结
若追求便捷、低门槛及最小化运维麻烦,第三方支付处理器是初创及成长型企业的理想选择。只需开设账户并连接商店平台,即可快速启动安全收款。
常见问题解答
什么是第三方支付网络?
作为中介安全管理资金转移的服务,提供支付网关、欺诈防护及多币种支持,避免买卖双方直接处理敏感金融数据。
第三方支付的例子有哪些?
常见服务商包括PayPal、Stripe、Apple Pay、Google Pay和Venmo。
第三方支付处理器风险高吗?
取决于行业性质。CBD等高风险行业可能面临更高费率或严格条款,但多数处理器提供风控工具以降低潜在损失。
Shopify是否支持第三方支付集成?
支持多种第三方处理器,但推荐使用Shopify Payments以获得原生集成、统一商务、简化运营、可靠结算、增强安全及Shop网络接入等核心优势。第三方处理器可能产生额外费用且功能受限。
哪种支付处理器最适合小型企业?
Shopify商家首选Shopify Payments;非Shopify商家应根据业务需求、交易量及地区选择Stripe或PayPal等成熟方案。