

10月26日,国家金融监督管理总局上海监管局一口气挂出多张罚单,其中最扎眼的一张落在浦发银行信用卡中心头上。
沪金罚决字〔2026〕208号显示,上海浦东发展银行股份有限公司信用卡中心因八项违法违规行为,被罚款320万元。两名时任部门负责人同步领罚。
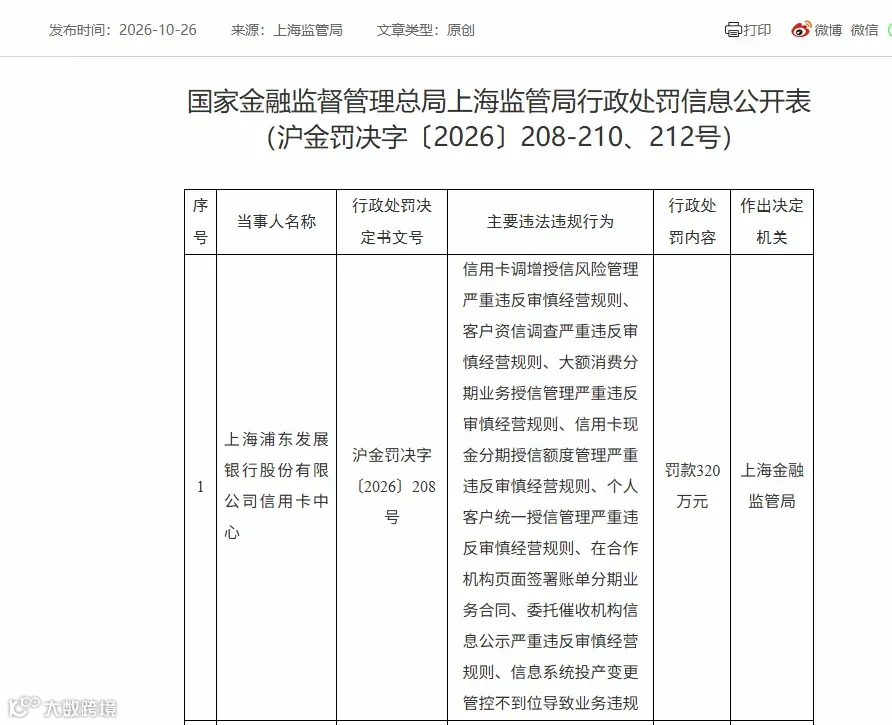

把罚单上的八条逐一拆开,会发现它们不是零散失误,串起来看是一条完整的风险链:
前端准入
-
客户资信调查严重违反审慎经营规则 -
个人客户统一授信管理严重违反审慎经营规则
中端授信与分期
-
信用卡调增授信风险管理严重违反审慎经营规则 -
大额消费分期业务授信管理严重违反审慎经营规则 -
信用卡现金分期授信额度管理严重违反审慎经营规则
后端合作与催收
-
在合作机构页面签署账单分期业务合同 -
委托催收机构信息公示严重违反审慎经营规则 -
信息系统投产变更管控不到位导致业务违规
一句话概括:从客户进门时的身份与还款能力识别,到用信阶段的额度放大,再到合作方签约、委外催收、系统变更——几乎每个关键控制点都出现了漏洞。
不是孤例,把视野拉宽,浦发这张320万罚单,只是2026年信用卡监管风暴中的一张。
对浦发信用卡中心而言,320万罚款本身不是最沉重的代价——真正需要面对的,是八项违规背后暴露的风控体系性短板。
调增授信、资信调查、分期额度、合作页面签约、委外催收公示、系统投产变更——这些环节任何一环失守,短期可能换来规模,长期都在积累资产质量和声誉风险。

交行113亿信用卡烂账,卖了
注销!今年第7张支付牌照没了
2026年8月批次,支付牌照续展结果
17家银行信用卡还款宽限期及容差服务
什么是三单合一,如何查刷卡有没有跳码?
