
当绝大多数线上女装还停留在“追流量、打版式上新、靠折扣拉复购”的阶段,CHICJOC、开间KEIGAN、UNICA、C'EST M,这四家被行业称为淘系高端女装四大金刚的品牌,走出了一条反向品牌化路径:从淘宝原生DTC店铺起步,依靠面料叙事、结构化商品企划、高粘性会员底盘,击穿中产知性客群,反向入驻德基、万象城、恒隆等一线高端商场,甚至出海布局海外门店。它们不是简单的“大牌平替店铺”,而是一套区别于歌力思、赢家、雅莹等传统线下高端女装的全新增长模式。四家共享“静奢、无大Logo、重面料”的赛道共识,但在顶层战略、商品结构逻辑、会员运营的底层取舍上,形成四种完全不同的样本,也是研究新一代高端女装品牌化最有价值的案例。
一、顶层战略:同一条赛道,四种差异化的长期选择
四大金刚共同的底层战略原点:放弃低价流量赛道,锚定30–45岁高知中产、金融、年轻体制内、外企女性,主打“质价比静奢衣橱”。不依靠夸张印花、潮流噱头,把信任建立在面料、版型、长期可穿性之上;渠道逻辑是线上蓄水沉淀用户资产,线下做价值背书,线下门店不是用来冲业绩,而是完成品牌身份的认证,解决线上高端女装最大的信任短板。但四家的战略重心,从一开始就出现明显分化。
1、CHICJOC走硬核供应链+规模化高端化战略
CHICJOC于2013年在淘宝创立,两年后娄辰加入品牌,开启品牌的市场化运作,明确定位极简风格的轻奢品牌。值得关注的是,品牌淘宝店铺名称为“CHICJOC 极简极奢”,拥有将近200万粉丝,在极简质感女装店铺热卖榜排名第一。
不少消费者会在新品发售前期,分享其购物车截图,与其他粉丝共同讨论这季新品中值得购买的单品。此外,更有KOC博主在每次上新以后,发布对新品的全方位测评,从面料、版型、设计等角度一一分析。这些无一不从侧面反映了CHICJOC消费社群的高粘性,而这种粘性在当今很多品牌身上都鲜见。当全球经济降温让“精致穷”成为过去式,CHICJOC撕开了高端消费的遮羞布,CHICJOC在线上的竞争力是十分强劲的,一场直播,6240万成交额,1个单品破千万、3个单品破五百万、12个单品破百万、单品均价6000元。
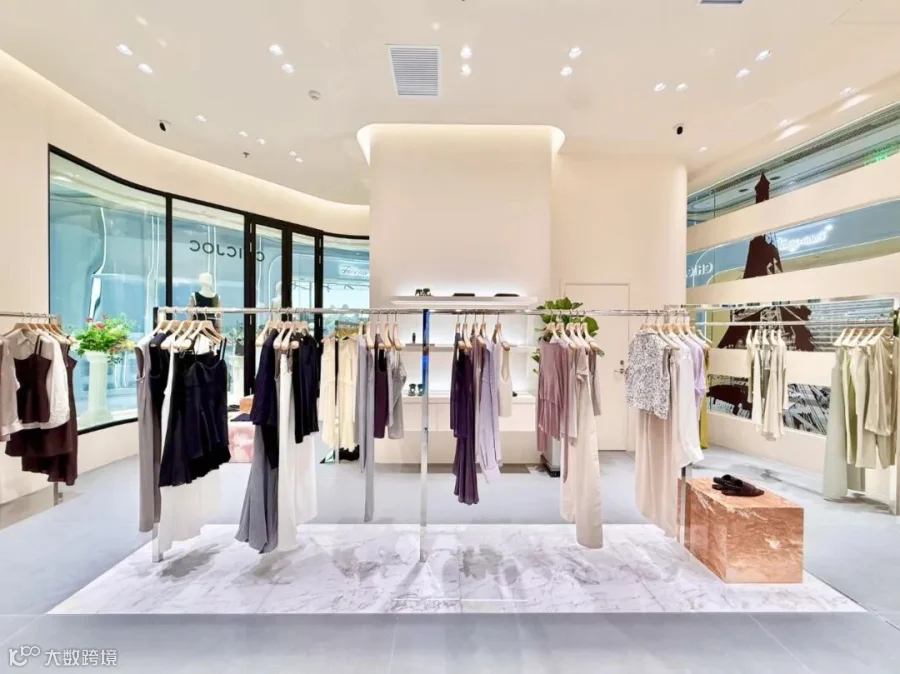
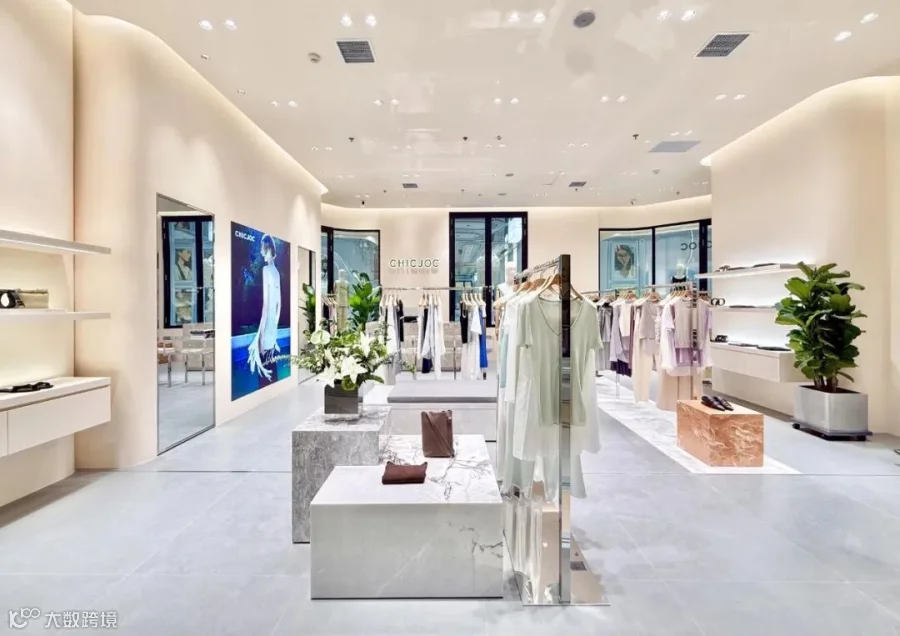
线下门店的全球布局,CHIC JOC全球第一家品牌旗舰店入驻南京德基广场,之后品牌陆续在武汉、杭州、上海、北京、南昌、哈尔滨等高端购物广场陆续开设了线下门店。据悉,杭州武林银泰门店开业当日就出现了排队的情况,首日销售额更是直接突破40万。2024 年开始出海,上个月于美国开设两家门店,分别在洛杉矶著名时尚地标比弗利中心和洛杉矶纽 Newport Beach 的 Fashion Island。而正式出海之前,来自境外的忠实粉丝每年稳定贡献三四千万元的销售额,占年销售额的 3%。
战略目标是做成全球化的国产静奢标杆,也是四家里面野心最大、工业化程度最高的玩家。从早期店铺转型全链路自研,自建柔性供应链中心,锁定欧洲、意大利顶级面料资源,把“进口同源面料”变成品牌最强心智。它的增长路径是:店铺直播引爆成交、标准化商品结构托底现金流、线下高端商场复制标杆,甚至落地洛杉矶、巴黎门店,对标国际高端女装品牌。它的底层信念:高端女装可以标准化,英雄单品可以规模化复制。

2、开间KEIGAN,由建筑背景创始人操盘,走美学叙事+长久衣橱战略。
对于建筑设计师出身的金昊来说,这个词既是品牌名,也像是他理解品牌的一种方式:一个空间要有自己的边界,但也能被不断地延展;一个品牌根植于中国本土,却拥有一种能向外输出文化的力量。
2011年,时尚博主周都督创立了一个和她同名的淘宝店,六年后,她的先生金昊加入将其转型为品牌“开间”。彼时,淘宝女装正处于高速发展的阶段,一批依靠个人审美、社交媒体和流量成长起来的店铺成为平台上的重要力量。消费者追着一个红人的穿搭买衣服,店铺的增长往往与主理人的个人IP影响力紧密绑定。这是早期的运营打法,而后他们试着将“周都督”往后放,将“开间”更多地展现在台前。
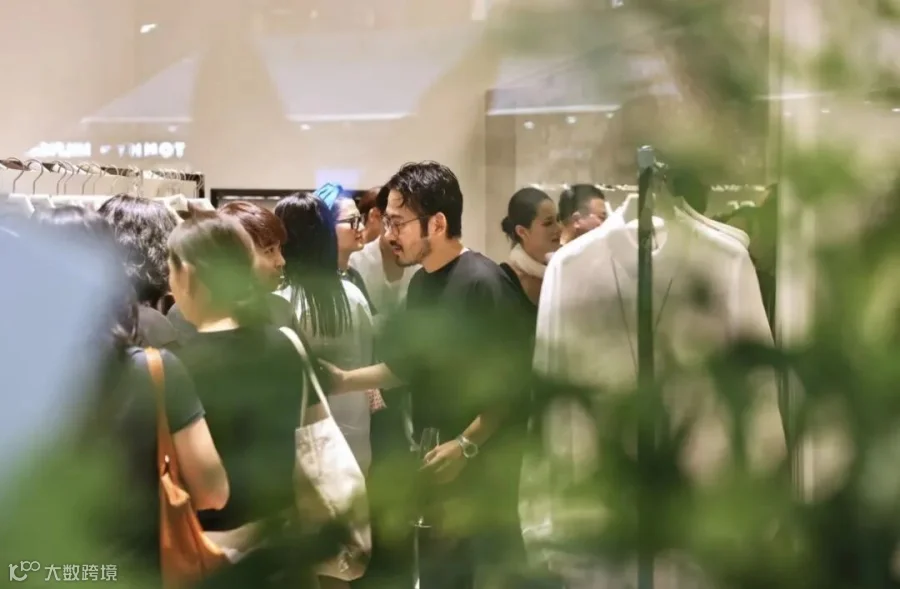
过去的几年中,开间有过太多的品牌“关键时刻”。在8月25日下午4点的淘宝服饰“超级时装发布·黑标首发”的直播大秀当天,开间作为淘宝服饰首批17个IFASHION黑标品牌之一,为大家带来了一场让“眼睛极度舒适”的秀场直播,更拿出3000元的“鱼鳞小香”,开间经典的冈山牛仔“香香牛仔裤”等一众秋冬新品直接首发,高密度的上新一下填满了铁粉的衣柜。这场IFASHION黑标大秀直播,开间全店爆卖近2000万,当中Top1单品爆卖近700万,成为整场大秀Top1新品。
它拒绝规模化扩张,战略关键词是克制。开间不追求快速铺店,坚持一城一店一设计,上海老洋房首店成为品牌标志性符号,门店本身就是品牌美学表达。它不追逐单场直播爆发式GMV,战略重心是教育用户建立“一件衣服穿多年、跨季节穿搭”的衣橱观。相比CHICJOC的工业化,开间的战略底色是慢品牌,优先守住审美一致性,控制扩张节奏,避免快速规模化带来的品质稀释。最近“开间KEIGAN”的全国第三家线下门店在上海港汇恒隆广场正式开业,此外,开间第四家门店选定深圳万象城已经开业。

从千万级销售额,到突破1亿元、3亿元、10亿元,再到25亿元,复购率保持在66%以上,开间用了不到十年的时间。在金昊看来,开间的爆发不仅是踩中风口,背后更有时代的变迁、消费的变化,以及品牌的成长。
3、UNICA选择氛围感知性时装战略,在静奢赛道里寻找“女人味的缝隙”。
品牌主理人Stella是UNICA的灵魂人物。Stella毕业于四川美术学院,孟天初则是中国人民大学新媒体专业出身,二人都在艺术审美上有独特的见解。“在穿搭上,Stella颇有天赋,早期的穿搭总会被旁人问链接,她就开始在微博发自己的穿搭图文,慢慢积累起一批嗅觉相似的女孩。”这批女孩既是粉丝,也是UNICA的种子用户。

CHICJOC锋利、开间克制,而UNICA定位松弛精致,在通勤和轻社交之间找平衡。战略上一边做大众静奢基础盘,一边推出高端ATELIER紫标限量线,双线分层承接客群;擅长用内容、穿搭场景种草,连衣裙、醋酸套装、轻小香风作为识别品类,抓住既想要质感、又不想穿得过于中性硬朗的女性。它的战略优势,是在同质化的老钱风中,增加柔和的时装感,覆盖更宽的场景需求。
4、C'EST M(原The M),是四家中最偏向普惠质感衣橱的选手。战略定位是“门槛更低的静奢基础款”,承接四大金刚里的入门中产客群。它不主打顶级稀缺羊绒、高单价皮草,而是聚焦实穿、百搭、容错率高的基础通勤单品,价格带友好,降低静奢赛道的入场门槛。战略打法是稳扎稳打,精简SKU,依靠稳定版型、稳定面料建立信任,不做激进的大秀、海外布局,优先把复购和库存效率做到最优,作为这个赛道的防守型选手。
杭州商界创始人平哥从经总结过四家战略差异化:CHICJOC向外扩张、做规模;开间向内深耕、做审美;UNICA横向拓宽场景、做氛围感;C'EST M向下降低门槛、做普惠质感。
二、大商品企划:面料是入口,结构才是真正的胜负手
四大金刚都以面料为传播抓手,详情页标注面料产地、纱支、供应商、报关凭证,用“面料教科书”的内容建立信任,这是它们和普通网红女装最直观的区别。但表层相同的面料叙事之下,大商品企划的逻辑完全不一样,这直接决定了售罄率、库存风险、客群生命周期。
1、CHICJOC的商品企划是价格带分工式金字塔结构
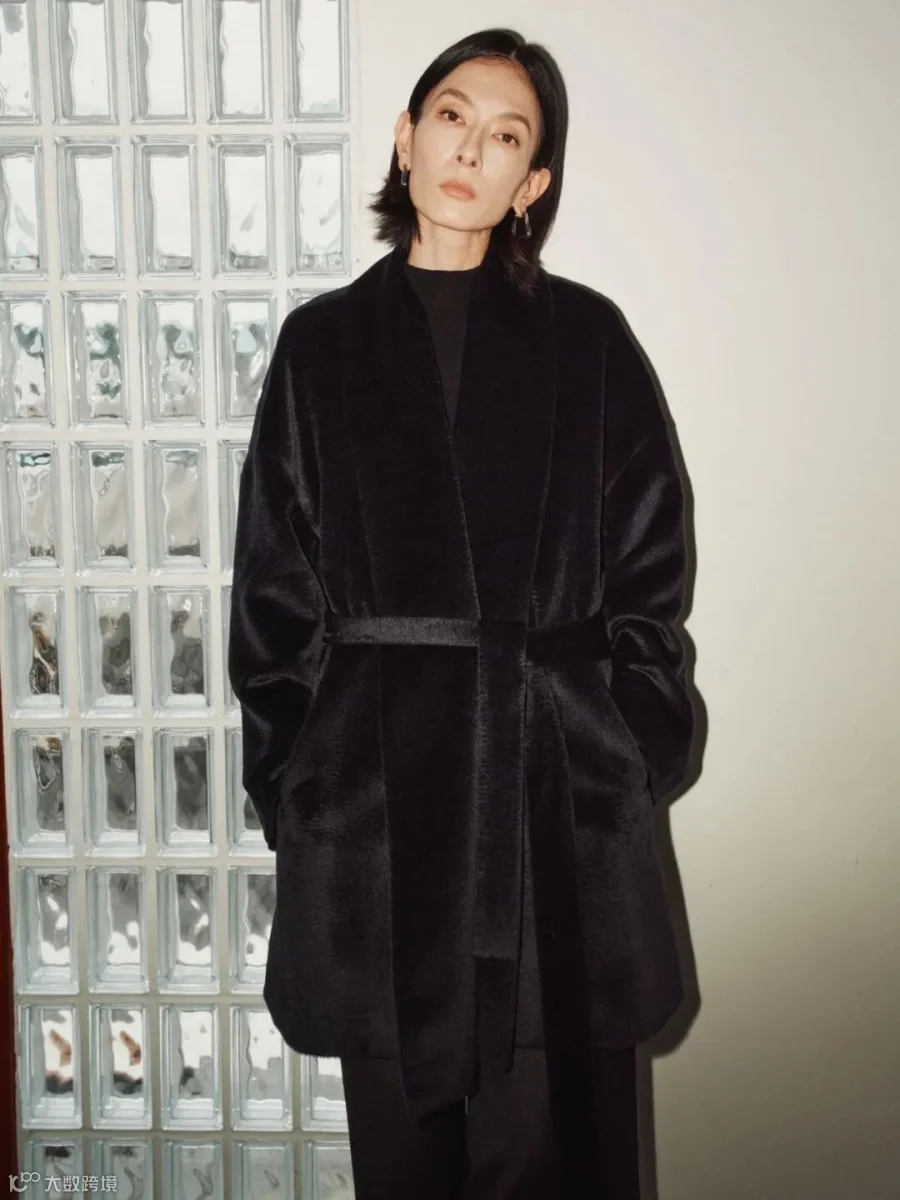
商品被清晰划分三层:低价基础打底款负责引流、高频复购、沉淀新客;中价带针织、套装、连衣裙是品牌核心现金流,也是面料价值表达的主力;高价羊绒、阿尔巴卡大衣、皮衣作为形象款,拉高品牌天花板、拉高直播客单。SKU精简,集中资源打造百万级英雄单品,单品生命周期拉长,不是一季游的短期爆款。同时采用预售+柔性排产模式,根据会员预约、上新预约数据反向排产,用订单前置降低库存压力。它的企划逻辑,是一套可以复制的商品公式,每一个品类都承担明确商业任务,艺术表达服务于商业效率。
2、开间KEIGAN的商品企划,核心是跨季长青衣橱企划
它弱化季节波段的强分割,减少季节性极强的潮流款,优先开发不受季节限制、可以跨三季穿着的大衣、垂感西装、针织套装。上新节奏克制,不追求高频海量上新,每一个系列围绕一个生活场景、一套穿搭体系来企划,成套思维优先于单品思维。它不刻意打造短期爆品,而是打造“可以穿很多年的经典单品”,商品淘汰逻辑不是过季,而是版型、面料是否依然适配长久衣橱理念。代价是新品爆发力弱,但老客的单品复购、跨季复购极强,库存压力天然更小。
去年,开间一年大约有700至800个SKU(最小库存单位),今年开始主动做减法,每一期的产品从35个减少到24个,几乎每个品类都在精减。金昊认为,700多个SKU已经接近快消品牌的逻辑,而这与他一直强调的“效率”相违背。
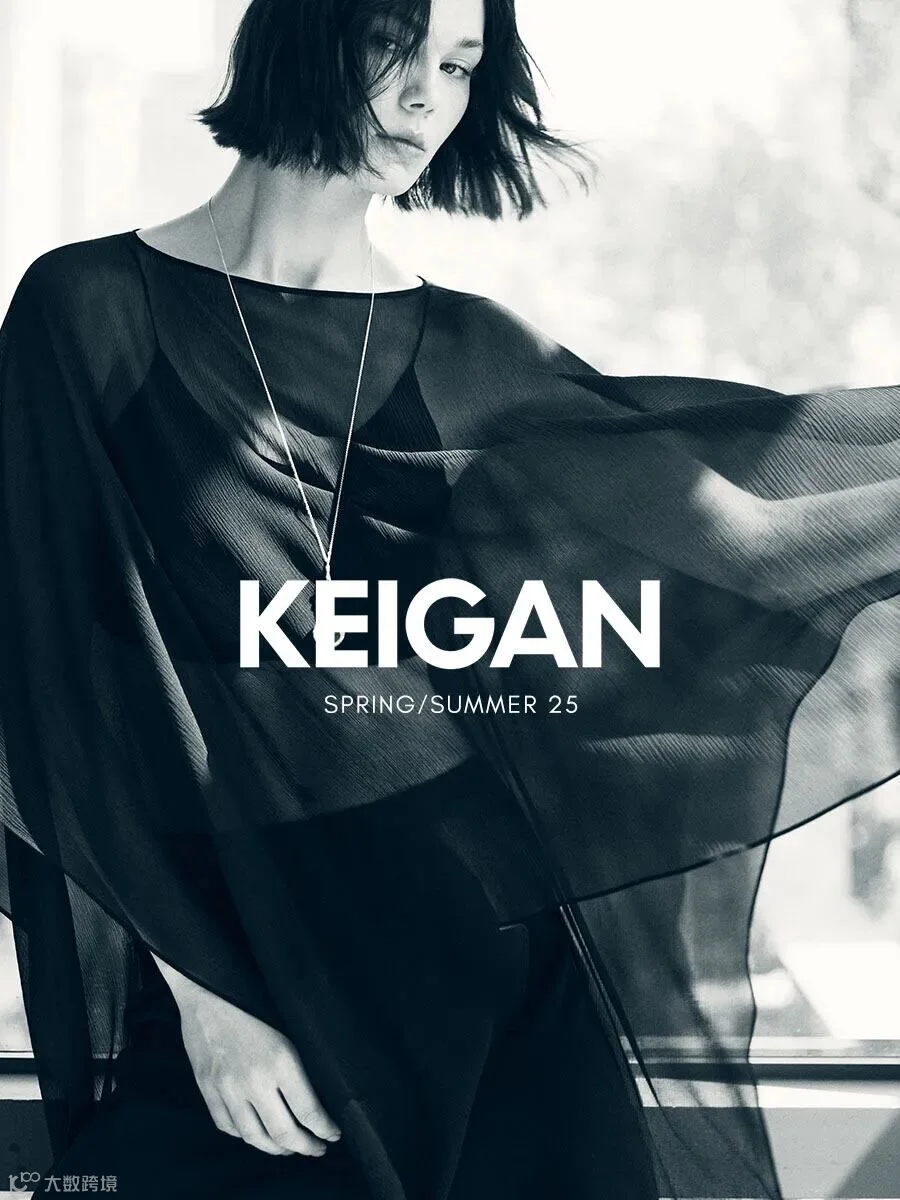
“做减法就意味着你的团队需要更强大,因为它的精准度需要比之前高很多。”重新组织起更符合“开间气味”的团队,这对设计团队是更大的挑战,款式需要精简,要设计出既符合品牌,又真正打动消费者的产品。
开间以经典款式和高级面料走红于线上,尤其是西装、大衣等单品,常被拿来和Max Mara、 Loro Piana做对比,品牌也会用“原厂”“同款面料”的标签作为卖点,但价格仅需前者的十分之一。
相比走同样风格、对标同样品牌、却已然是本土奢侈品牌的ICICLE之禾,开间的性价比显然更高,而从上海南京西路的独栋门店到杭州万象城、恒隆广场,再到深圳万象城,开间在高端商场逐渐扎根,也显示出其不甘于平替的梦想。
不过开间距离与之禾、Max、LP实现真正对垒还很遥远,它的第一个“敌人”是一批同样走极简风格、能拿到高级面料、反攻线下的淘系玩家——MARIUS、UNICA、CHICJOC。连同开间在内,这四个品牌也被称为淘宝女装届的“四大金刚”。
3、UNICA是场景化双线企划,常规主线+紫标高端限量线并行。
主线货品覆盖通勤、约会、度假、宴会轻社交多场景,连衣裙、醋酸套装、柔感小香风是核心优势品类,版型兼顾包容度和女人味,色彩比另外三家更丰富;紫标线是限量企划,高定工艺、稀缺面料、小单生产,只面向高等级VIC开放预约,不面向全店铺售卖。这套企划的巧妙之处,主线用来走量、维持流量热度,紫标线用来维护顶级会员、拉高品牌价值,用限量稀缺货品锁住高价值用户,形成货品分层的激励机制。
4、C'EST M的商品企划是极简基础款优先,高实穿导向。砍掉复杂结构、高试错成本的设计款,主打西装、直筒裤、基础针织、纯色大衣,版型容错率高,适配大多数普通身材。它的商品结构里,形象款占比最低,几乎全部资源倾斜给稳定复购的基础衣橱单品,上新节奏平稳,波动很小,不做高风险的高价稀缺单品企划,用更低的试错成本,承接想要静奢质感、预算有限的入门用户。
放到行业视角对比传统高端女装:赢家、歌力思的商品企划是波段驱动,按季度规划新品、上新节奏,兼顾门店陈列新鲜感;四大金刚的企划是用户衣橱驱动,围绕用户已有衣服做补充,而不是强迫用户每一季替换全部衣橱,这是它们高复购的底层商品根基。风险同样明显:四家都高度依赖进口面料供应链,面料涨价、供货不稳定,会直接冲击商品定价和利润;同时静奢赛道审美内卷,大地色、羊毛、大衣同质化严重,一旦版型、面料失去差异化,很容易陷入比价。
三、会员运营:不靠折扣,用优先分配权搭建用户资产体系
这是四大金刚最容易被外界误读的地方。很多人以为它们靠低价、福利、积分换复购,事实上,四家的会员体系都在刻意规避大额折扣,核心逻辑和LV、迪奥顶奢VIP逻辑相通:会员不是促销工具,而是稀缺货品、上新资源的分配机制;只是和顶奢的封闭邀约制不同,它们是公开可升级、但权益向高价值用户倾斜的DTC会员模型。MO&Co.品牌8天业绩202万、DAZZLE品牌1天业绩218万《VIP会员私域变现咨询班》大单联单,会员引流、会员维护、复购、纳新、裂变!
1、CHICJOC会员体系分级清晰,会员等级由滚动周期消费金额判定,动态升降级,没有终身VIP:普通会员享受积分、上新提醒;高级会员解锁新品优先购、预售优先锁单、专属穿搭顾问;顶级VIC拥有限量稀缺面料款、秀场限定款优先分配权、线下私享品鉴会、一对一穿搭 concierge服务。积分可以兑换大牌礼品、会员专属闪购,但是几乎没有直接折扣。它把会员权益和货品供给深度绑定,爆款、稀缺款优先给到高等级会员,倒逼用户持续稳定复购,而不是一次性大额消费。会员资产全部沉淀在品牌自有CRM,导购不绑定客户,客户归属品牌,支撑线上线下会员互通。
2、开间KEIGAN会员运营走慢陪伴式私域路线,弱化等级标签感,减少强营销推送:它的会员核心体验不是优先抢货,而是审美陪伴。老客会收到品牌的面料解读、穿搭书籍、艺术沙龙邀约,洋房门店的私享品鉴优先开放给长期复购会员。开间刻意控制会员营销频次,拒绝高频上新轰炸,契合品牌长久衣橱的理念。它的会员复购,来自审美认同,而不是抢货刺激,所以会员生命周期更长,但新客转化的爆发力弱于CHICJOC。
3、UNICA会员体系的核心抓手是紫标限量货品的VIC特权:普通会员享受常规上新、积分福利;高阶SVIP是品牌重点运营对象,部分紫标系列只对SVIP开放预定,甚至支持小范围版型定制。品牌会记录会员的身材数据、穿搭偏好、场景需求,标签精细化运营;小红书种草内容也会定向推送给存量会员,形成内容种草→会员复购的闭环。UNICA非常擅长制造会员专属的仪式感,周年限定、会员专属色系,持续给高价值用户情绪价值,它的会员体系,是服务“想要独特、有氛围感穿搭”的客群。
一年成交15万的客户可以成为VIP,SVIP是一年消费30万,目前已经有大几百人。消费最多的客户一年能买几十万元,曾有一位神秘客户一年买了60万元。我们有紫标线的产品,会把整体客单拉得非常高,在标上会印有“Stella”字样,比如五六万的冬装。紫标代表着很高水准的产品,从面料到设计都是顶尖的,限量、甚至定制,售罄就没有了。不过我们还是以经典品类居多,这些能撑起大部分销售,SVIP基本是每次上新都买好几件。
4、C'EST M会员体系是四家里面最轻量化的,简化分级,不做复杂的限量款特权:权益集中在新品提前看、优先发货、生日礼、穿搭咨询,重心放在降低会员维护成本,用稳定的货品交付留住基础客群。它不追求极少数超级VIC,而是做大面积、稳定的中产会员底盘,靠普惠、稳定的体验维持复购,运营成本最低,适合它基础款的商品结构。
横向对比国内传统高端女装会员:赢家、歌力思的会员大量依托线下门店导购,成交高度依赖门店场景;四大金刚的会员底盘诞生于线上,天然全域打通,线上消费记录、偏好标签可以直接同步到线下门店。短板同样突出:它们的会员体系搭建时间短,VIC深度服务、会员专属活动的成熟度,对比EP雅莹、赢家时尚这类深耕线下会员十几年的集团还有差距;同时很多会员的核心动力是抢稀缺面料款,一旦货品差异化减弱,会员粘性会快速下滑。
淘系四大金刚,不是四个风格相近的店铺,CHICJOC的规模化效率、开间的审美克制、UNICA的场景氛围感、C'EST M的普惠底盘,对应高端品牌四条完全不同的成长路径。传统女装集团是先有线下渠道,再搭建商品和会员;而四大金刚是先用商品企划定义衣橱,用会员沉淀用户资产,再反向落地线下,给所有想要切入中产静奢赛道的品牌最重要的提醒:面料只是敲门砖,真正拉开长期差距的,是顶层战略取舍、结构化的商品分工,以及一套不依赖折扣、基于稀缺资源分配的会员资产体系。
往期文章