


小型企业资产折旧指南:概念、方法与实务
作为小型企业主,在进行丝网印刷机、运输车辆或办公家具等昂贵采购时,需妥善处理相关会计事宜。随着资产磨损,其价值会逐年递减,这一过程即为“折旧”。准确理解并记录折旧,对于确保财务合规及优化税务至关重要。
什么是折旧?
折旧是一种将资产成本分摊至其使用寿命内的会计方法,而非在购买当年全额扣除。它是损益表上的非现金费用,同时反映资产负债表中资产价值的逐步减少。
例如,一台10,000美元的丝网印刷机具有特定生产寿命,随着使用接近终点,其价值必然下降。若财务报表多年后仍显示原值,则不符合实际。
适用范围:折旧仅适用于用于运营的长期有形固定资产(如机器、车辆、建筑等),且通常使用寿命在五年以上。库存商品及土地(因寿命无限)不适用折旧。
资本化阈值:单价低于2,500美元的物品(如办公用品、廉价电子产品)通常直接费用化,无需折旧。这是美国国税局(IRS)设定的即时扣除门槛。
折旧与摊销的区别
两者均是将资产成本分摊至生命周期以匹配收入,但适用对象不同:
注意:两者虽减少净利润,但在初始投资后不涉及额外现金流出。
折旧的核心功能
- 真实反映财务状况:遵循配比原则,确保资产费用与其产生的收入在同一期间确认,并准确呈现资产账面价值。
- 提供税收优惠:折旧是年度所得税扣除项。例如,10,000美元设备年折旧20%,即每年可抵扣2,000美元应税收入,从而降低税负。
什么是折旧表?
折旧表是追踪资产价值变化的工具,包含以下关键信息:
- 资产初始成本
- 采用的折旧方法
- 每年冲销金额及累计折旧额
- 期末剩余价值(账面净值)
小型企业可使用电子表格管理。该表有助于规划固定资产支出及判断更换时机。
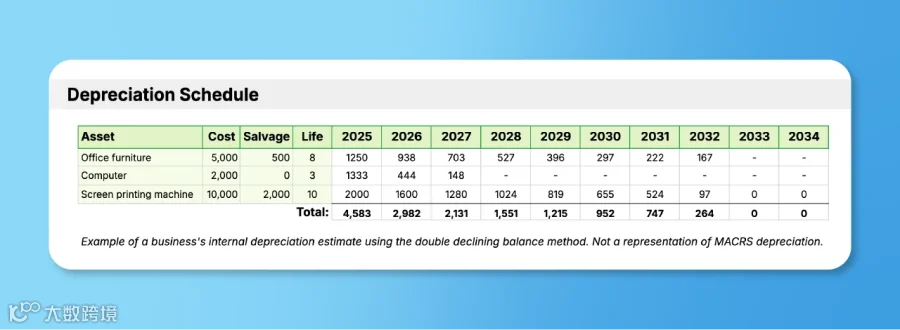
税务与财报差异:报税须遵循IRS的修正加速成本回收系统(MACRS),该系统规定了各类资产的标准使用寿命(如计算机3年、车辆5-10年、建筑27.5或39年)。但在编制内部财务报表时,企业可基于合理估计确定使用寿命。
三种常见折旧计算方法
无论采用何种方法,当资产账面价值降至残值或被处置时,折旧即停止。以下是三种主流算法:
1. 直线法折旧
最简单常用的方法,适用于使用稳定的资产。将成本均匀分摊至各年。
公式:(资产成本 − 残值) ÷ 预计使用年限 = 年度折旧费用
示例:5,000美元家具,预计用5年,残值500美元。
计算:(5,000 − 500) ÷ 5 = 900美元/年。
2. 余额递减法折旧
加速折旧法,前期计提多、后期少,适用于技术更新快或易过时资产。常用双倍余额递减法。
公式:年初账面价值 × (2 ÷ 预计使用年限) = 年度折旧费用
示例:2,000美元电脑,用5年,无残值。
第一年:2,000 × (2 ÷ 5) = 800美元;
第二年:(2,000 - 800) × (2 ÷ 5) = 480美元。
以此类推直至最后两年转为直线法或扣完为止。
3. 产量法折旧
基于实际使用量而非时间计算,适用于负荷波动大的机器或车辆。
公式:(成本 - 残值) ÷ 预计总产量 = 单位折旧费用
示例:10,000美元机器,残值1,000美元,预计产10万单位。
单位折旧:(10,000 - 1,000) ÷ 100,000 = 0.09美元/单位。
某年折旧费 = 0.09 × 当年实际产量。
折旧常见问题解答
简单解释什么是折旧?
折旧是将大额资产采购成本分摊到多个会计期间的过程。它避免了购买当年利润被一次性拉低,更真实地反映了资产因老化而贬值的财务状况。
能否举个折旧的例子?
购买一台5,000美元电脑,预计用3年。尽管支付了5,000美元现金,但账面上不会在第一年全部记为费用。若采用直线法,每年计入1,667美元折旧费,连续三年分摊完毕。
直接费用化好还是折旧好?
取决于金额与用途:
• 直接费用化:单价<2,500美元且寿命≤1年的物品(如耗材),可直接当期扣除。
• 折旧处理:单价≥2,500美元的大型资产(如打印机、车辆),应通过折旧公式计算年度费用,兼顾内部账务准确性与税务合规性。