·
国家税务总局公告 2026 年第 20 号——《全国税务行政处罚裁量基准(2026年版)》(以下简称《裁量基准》),成文于 2026 年 9 月 28 日,自 2026 年 11 月 1 日起施行。
很多号一看到"新规"两个字就开始制造焦虑。这里先把最重要的一句话放在最前面:
《裁量基准》是对现行法律、行政法规和税务部门规章规定的处罚裁量权的"细化与量化",未创设新的处罚事项,未改变法定处罚种类与幅度。
翻译成人话:罚款的上限下限没变,变的是"什么情况罚多少"终于全国统一了。
以前同样一个"忘记申报",在 A 省罚 50 元、在 B 省罚 200 元,企业觉得不公平、税务干部也难办。现在,一把尺子量到底。
《公告》正文只有 6 条,真正的内容在两个附件里:
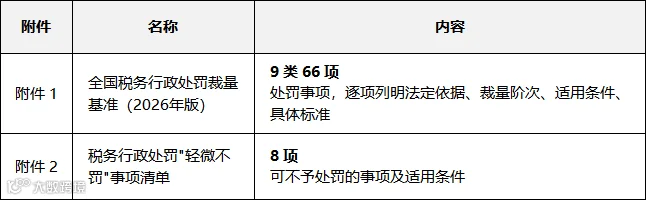
9 类具体是哪些、各多少项(这个分组很多人没搞清):

一眼就能看出来:发票类 26 项,占了将近四成——发票依然是税务监管的重中之重。
所有 66 项事项,都按同一套逻辑分档:
轻微 → 较轻 → 一般 → 较重 → 严重
三条核心设计思路
1
"轻微"阶次 = 不予行政处罚
(不是"少罚",是"不罚")。
2
"定额 + 幅度"结合
轻档给固定金额(比如"每次 100 元"),执行方便、不留灵活空间;重档给区间(比如"1 倍以上 3 倍以下"),留给个案判断。
3
裁量因素可量化
尽量用"金额""份数""次数""占比"来分档,而不是"情节严重"这类主观表述。
下面这些数字,全部来自附件 1 原文,可以直接拿去用。
场景 1:忘记申报 / 逾期申报(第 16 项)
这是财务人最常遇到的。注意它的分档方式——按"次"定额,而且有累计上限:
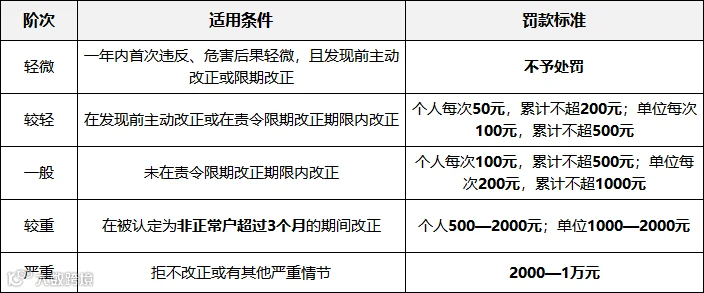
划重点:真正的"分水岭"是被认定为非正常户超过 3 个月。一旦滑到这一档,罚款从"每次 200 元"直接跳到"1000 元起"。所以逾期未申报要在被列为非正常户之前处理掉。
还有个细节:同一纳税申报期内,存在两个以上税种逾期未申报的,视为一次违法行为。不是按税种重复计数。
场景 2:税务登记类的小事(第 1 项,未按期办理登记/注销登记)
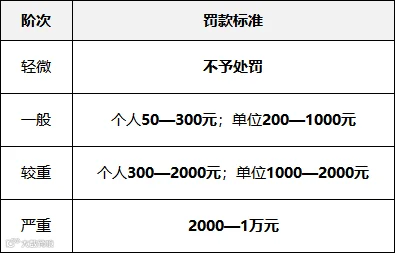
一句话规律:个体户、自然人的罚款标准,普遍是单位的一半左右。附注里明确写了,"个人"包括自然人、个体工商户。
场景 3:发票类——分档标准是"金额"或"份数"
发票类 26 项基本沿用同一个骨架,只是分档口径不同:
1
按金额分档的(如第 34 项"应当开具而未开具发票"):
不满 1 万 / 1 万—5 万 / 5 万—10 万 / 10 万以上。
2
按份数分档的(如第 35 项"未按规定时限、顺序、栏目一次性开具发票"):
25 份以下 / 25—100 份 / 100—200 份 / 200 份以上。
对应罚款,从"个人 50 元、单位 200 元"一路升到"2000—1 万元",而且有违法所得的一律予以没收。
虚开发票(第 49 项)是发票类里最重的:

这里只列了罚款。虚开发票构成犯罪要追究刑事责任的,不在本文讨论范围——红线,不要碰。
场景 4:偷税(第 19 项)——最需要盯紧的一项
偷税的裁量用了 3 个可量化因素:① 五年内被处罚次数;② 不缴少缴税款金额;③ 不缴少缴税款占应纳税款的比例。
具体以 50 万元和 30% 两个数作为分界:

这里有个非常值得记住的"减罚通道":
积极配合税务检查,或者在税务机关作出税务处理决定前主动全额补缴稽查查补税款的,可以适用各阶次的最低标准。
也就是说——稽查期间的态度和动作,是能实实在在换成钱的。
场景 5:社保费也纳进来了(第 30 项)
这是 2026 年版的一个新看点:"用人单位逾期不缴或少缴社保费"被正式纳入"违反税(费)款征收管理类"。
分档用的是"欠缴金额 + 费额占比"双维度,和税款征收类保持一致:
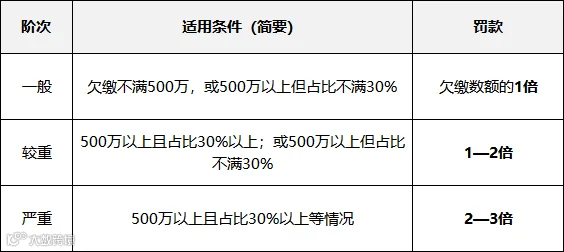
注意:社保费除罚款外,自欠缴之日起还要按日加收万分之五的滞纳金(《社会保险法》第八十六条)。这条是法律规定,跟裁量基准无关,别漏算。
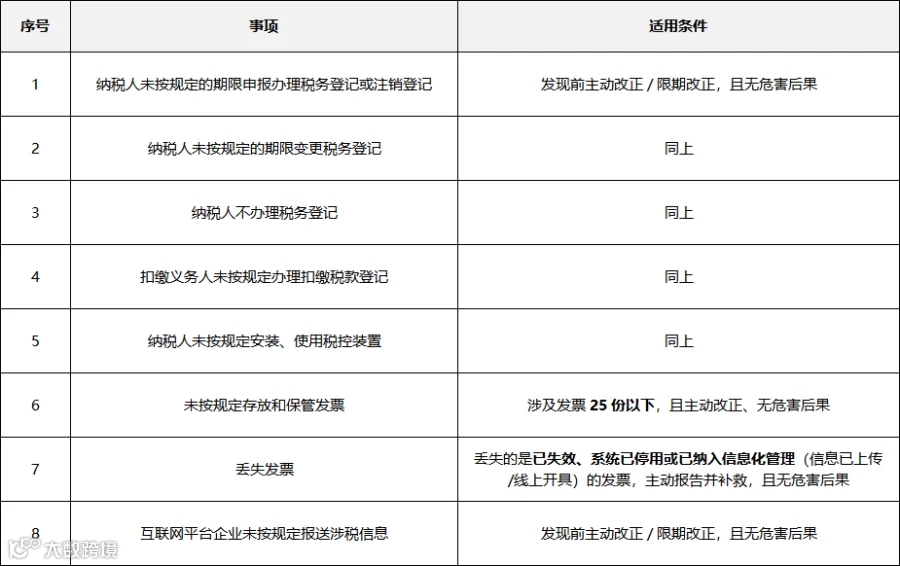
这是本文最有价值的部分,建议截图保存。
1、8 项"轻微不罚"清单(附件 2,本次新增)
适用的是《行政处罚法》第三十三条第一款:"违法行为轻微并及时改正,没有造成危害后果的,不予行政处罚。"
2、"首违不罚"14 项,全部并入"轻微"阶次
税务总局 2021 年分两批明确了 14 项"首违不罚"事项,这次全部纳入《裁量基准》的"轻微"阶次,明确不予处罚。
所以《裁量基准》里带"轻微 = 不予处罚"阶次的事项合计 22 项(14 项首违不罚 + 8 项轻微不罚)。
3、最关键的一条界定:"首违"怎么算
这是过去争议最多的地方,这次给说清了:
"首违"= 一个自然年度内(即当年 1 月 1 日起至 12 月 31 日止)首次发生。
注意:不是"企业成立以来第一次",是"今年第一次"。 跨年清零。
而且附注里还有一句要留意:"首次""二次以上"是指税务管理系统内存在同一项违法行为记录的次数——记录是系统按"同一项违法行为"分开统计的,A 项违法一次、B 项违法一次,各自都算"首次"。
1、处罚决定书里要写清依据,但不能单独引用《裁量基准》
《公告》第二条明确:税务机关应当在处罚决定书中载明《裁量基准》的适用情况,但不得单独引用《裁量基准》作为处罚依据。
实务意义:如果你看到一份处罚决定书只写了"根据《裁量基准》第 X 项"而没引具体法律条文,这是不符合要求的。这可以作为陈述申辩的一个切入点。
2、这几种情况必须"集体审议"
情节复杂、争议较大、处罚较重、影响较广或者拟减轻处罚的案件,要按《税务行政处罚裁量权行使规则》(国家税务总局公告 2016 年第 78 号发布,2018 年第 31 号修改)经过集体审议才能决定。
3、溯及力:对老案件怎么算
本公告施行前发生的税务违法行为、税务机关尚未作出处罚决定的,适用违法行为发生时的规定——但按照本公告执行有利于纳税人缴费人的除外。
后半句是"从旧兼从轻"的表述:新标准更轻的,用新标准。 手上如果有正在处理的老案子,值得拿去比一比。
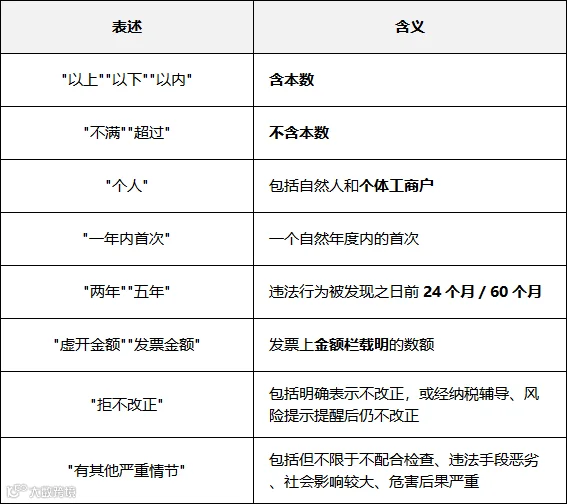
第一件:把这份文件存下来,重点看第 16 项和第 19 项。
60 多页的表格不用背。第 16 项(逾期申报)和第 19 项(偷税),覆盖了 90% 企业的实际风险场景。在税务总局官网"政策法规库"搜"2026年第20号"即可下载两个附件。
第二件:做一次"逾期申报"排查。
调出近一年的申报记录,核对有没有漏报的税种、有没有已收到的责令限期改正通知书。重点确认:有没有哪家企业已经被认定为非正常户、且超过 3 个月——这一档的罚款是上一档的 5—10 倍,要优先处理。
第三件:11 月 1 日之前,把存量问题处理掉。
两个时间点要记住:
●
11 月 1 日
新标准开始施行,各区域裁量基准与之不一致的,按本公告执行。
●
"主动改正"是免罚和减罚的核心条件
第 16 项"轻微"档、8 项轻微不罚清单,都把"在税务机关发现前主动改正"作为硬条件。
换句话说:自己发现、自己改正,和等着被查到,结果完全不一样。
1
不是新罚款,是全国统一了标准
——9 类 66 项,5 个阶次,一把尺子量到底。
2
"轻微"就是"不罚"
——22 项(14 项首违不罚 + 8 项轻微不罚),而且"首违"按自然年度算,每年清零。
3
最关键的动作是"主动"
——发现前主动改正,是免罚的门槛;检查中积极配合、处理决定前全额补缴,是直接降档的通道。
本文依据的文件
1
《国家税务总局关于发布〈全国税务行政处罚裁量基准(2026年版)〉的公告》(国家税务总局公告 2026 年第 20 号),2026 年 9 月 28 日成文,2026 年 11 月 1 日起施行
2
附件 1:《全国税务行政处罚裁量基准(2026年版)》(9 类 66 项)
3
附件 2:《税务行政处罚"轻微不罚"事项清单》(8 项)
4
官方解读:《关于〈国家税务总局关于发布〈全国税务行政处罚裁量基准(2026年版)〉的公告〉的解读》(政策法规司,2026 年 9 月 28 日)
5
关联文件:《税务行政处罚裁量权行使规则》(国家税务总局公告 2016 年第 78 号发布,2018 年第 31 号修改);《中华人民共和国行政处罚法》第三十三条;《中华人民共和国社会保险法》第八十六条
新年启新程|集团首个城更产业园项目——昊诚•梧桐产业园进入招商阶段
东丽新闻、天津东丽公众号、学习强国等媒体平台连续报道星河企业服务集团东丽分公司、昊诚•梧桐产业园开年迎商招商情况
【星·资讯】全体系绿码!星河企业服务集团及控股涉税机构均获 TSC5 级最高信用等级
【星·资讯】星河企业服务集团连续三年荣获中国财税服务博览会“中国数智财税百强服务商”
新年焕新不换初心——星河集团新logo新年启新
榜样的力量——星河企业服务集团2025年度颁奖庆典隆重举行
智汇和平,星河启新——星河企业服务集团入驻和平赛顿中心昊诚赛胜产业园