

预计阅读 5 分钟 | 来源:薄云咨询
年初的经营会上,战略方向已经定下。会后不久,市场部门列出重点客户与机会,研发部门排出项目优先级,供应链部门开始讨论降本和保障,人力部门制定能力建设计划。等到季度复盘再把这些材料摆到一起,经常会出现一个尴尬的场面:每一份计划都写得很完整,却很难说清它们共同在支撑哪一项战略选择。
问题不一定出在执行力度。更常见的是,战略、年度业务计划和部门行动被当成三套材料分别完成。战略停留在方向上,部门计划回到各自职责中,年度业务计划则成了二者之间一份没有真正发挥承接作用的汇总表。这样一来,组织看似在同步推进,实际却可能只是并行地忙碌。
战略解码要解决的,正是这段断层。它的目的并不是把一句战略口号拆成更多任务,而是让战略选择在年度经营中变成可追溯的目标、行动、资源和责任,并在运行中持续校准。
01
先把三类材料放回各自的位置
战略回答的是中长期的经营选择。未来要服务哪些客户,在哪些机会和能力上投入,准备依靠什么获得竞争优势。它要求管理层做取舍,而不是把所有值得做的事都写进去。
年度业务计划承担的任务不同。它面向下一年度,要把中长期选择转成可以经营的安排:哪些市场机会需要抓住,订货与财务目标如何承接,哪些关键行动必须启动,资源和责任人如何配置。它既不是战略材料的缩写版,也不是各部门工作计划的拼接版。
部门任务则是年度计划落到组织中的具体承接。任务当然需要由部门完成,但不能先从部门已有工作出发,再去寻找与战略的关联。若顺序倒置,年度计划很容易变成一份“今年大家各自要做什么”的清单;其中即使没有一项错误,也可能缺少真正的经营优先级。
把这三层分清,并不是要拉长管理链路,而是为了让每项行动都能被追问:它对应哪项经营选择?服务什么年度目标?为什么需要此时投入资源?这些问题答不清,任务就很难成为战略的有效承接。
02
战略解码至少要完成三次转换
第一步,是把战略选择转换为年度经营目标。战略制定阶段形成的方向、控制点和策略,需要进入下一年度的经营语言:市场和客户上准备取得什么进展,哪些机会值得优先投入,订货、财务和关键能力分别需要达到什么状态。这里的关键不在于把指标铺得很满,而在于每个重要目标都能回溯到一项明确的战略选择。
第二步,是把年度目标转换为关键行动和资源安排。一项行动之所以重要,不是因为它被写进部门计划,而是因为不做它,目标就难以实现。对于跨部门议题,行动还要同时说明需要谁参与、由谁作判断、依赖哪些资源、哪些前提尚待验证。否则,市场、研发、交付和职能部门各自完成局部任务,关键接口仍可能无人负责。
第三步,是把关键行动转换为可运行的责任与复盘。组织目标、关键任务、责任人和个人承诺之间,需要形成可追溯、可回看的责任承接链路,但不应把跨部门经营责任简单压缩成个人 KPI。复盘时也不能只问任务完成没有,还要判断目标是否仍然成立、资源是否投对、原先的战略假设是否需要调整。这样,执行评估才不是战略的终点,而是下一轮经营判断的输入。

03
部门行动可以不同,经营方向必须一致
“朝同一方向推进”并不意味着所有部门都承担相同指标。市场更接近机会和客户,研发更接近产品与能力,供应链更接近成本、交付与风险,人力更接近关键能力和组织保障。它们的工作对象、节奏和专业语言本来就不相同。
需要一致的,是这些差异化行动所服务的经营对象。比如,一项战略重点若要求企业进入新的细分市场,那么市场侧需要识别机会与客户进入路径,产品和研发侧需要判断方案与能力缺口,供应链侧需要评估交付与成本约束,组织侧需要明确关键人才和协同机制。若这些动作都能回到同一项年度目标,差异就是分工;若各自只对部门内部计划负责,差异就可能演变为彼此无关的投入。
因此,年度计划评审不应停留在“每个部门还缺什么任务”。更有价值的问法是:这项战略重点由哪些年度目标承接?每个目标依赖哪些关键行动?这些行动之间在哪里交接?出现偏差时由谁判断是执行问题、资源问题,还是战略假设发生了变化?
04
从一个战略重点议题开始,检查承接链是否完整
不必一开始就重写整套规划体系。可以选取一项最需要跨部门共同承担的战略重点,做一次小范围检查。
先写清这项重点在下一年度必须形成的经营结果,再列出实现结果不可缺少的关键行动。随后检查:行动是否明确了共同的经营对象;资源和预算是否与优先级匹配;责任人是否不仅知道“做什么”,还知道自己要与谁协同、在哪个节点做判断;复盘节点是否能回到原来的战略选择。
这一检查并不提供现成答案,却能较早暴露几类常见问题:目标很大但没有年度落点;行动很多但没有优先级;部门有负责人但跨部门事项没有共同责任;复盘看到了偏差,却只要求“加快执行”而没有重新审视假设和资源配置。
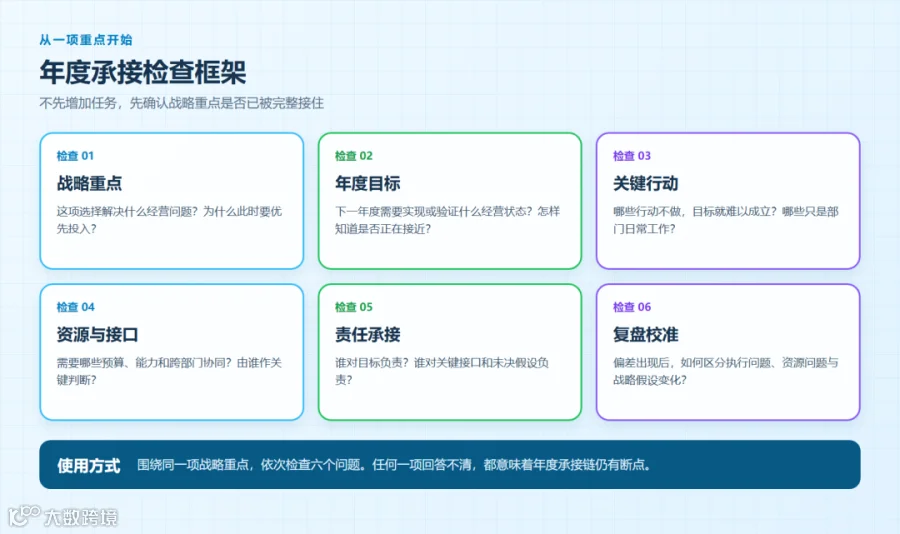
年度行动有价值的标志,是管理层能够沿着同一条链路,把战略选择、年度目标、关键行动、资源投入和责任承接连起来。当部门周报里的行动能够回到这张经营地图,组织才更有可能在不同岗位上,推进同一项选择。
