


销售额攀升但银行账户未见增长?这通常是因为隐藏成本正在侵蚀利润。数据显示,零售雇主平均人力成本为每小时25.89美元,商业保险年均费用近3,000美元。
零售成本分析旨在识别、整理和评估电商或零售业务的所有运营成本。通过该分析,您可以清晰掌握资金流向,从而合理定价、优化库存、节约成本并有效控制现金流。
本指南将解析零售成本分析的关键组成部分,并提供实操步骤,助您为企业开展精准的成本管控。
零售成本分析的关键组成部分
销售成本(COGS)
销售成本涵盖生产或采购产品的所有直接支出,主要包括:
- 产品批发采购成本
- 制造及人工成本
- 原材料与包装材料费
- 运至门店或仓库的物流费用
以蜡烛制造商为例,其销售成本包含蜡、烛芯、香料、玻璃罐、标签等原材料采购运输费,以及组装环节的人工成本。
运营成本
运营成本指与商品产销无直接关联的行政商业费用,在资产负债表中常被称为间接成本或营业费用,分为两类:
- 固定成本:如租金、仓储费、员工薪资及保险费。
- 可变成本:如营销推广费、销售佣金及支付处理费。
库存成本
库存持有涉及仓储费、保险费、折旧、过时损失以及因盗窃、损坏导致的损耗。过量囤货不仅侵蚀利润,还会占用流动资金。定期审查库存成本有助于避免资金紧张,并优化采购策略。
💡提示:使用全渠道库存同步系统,可自动更新各平台库存数据,避免超卖或重复下单。这能有效减少滞销库存和紧急补单,提升客户满意度,同时实现持续降本增效。
定价与折扣
定价是成本分析的核心。制定或调整价格时需综合考量:
- 竞争对手定价策略
- 目标客户支付意愿
- 折扣机制(如买一送一、季节性促销)
- 客户忠诚度计划影响
适度打折虽能短期提振销量,但频繁促销可能导致客户养成“等优惠”习惯,削弱正价购买力并损害品牌价值。
为什么零售成本分析很重要?
零售业普遍利润率微薄,成本的微小波动都可能显著影响盈利能力。有效的成本分析能帮助您:
- 识别高成本低效产品:例如某家居店手工陶瓷杯因运输破损率高,利润率仅5%;而保温杯利润率高达45%。分析结果可指导淘汰低效品或重新谈判条款。
- 优化定价策略:若手工蜡烛单位成本为18美元,售价25美元时利润率仅28%,难以覆盖间接费用。此时可将价格调至30美元或推出捆绑套餐,在不牺牲利润的前提下提升客单价。
- 减少浪费与过度囤货:针对积压的季节性服饰,通过分析周转率和持有成本,可在下一季精准订货,避免昂贵的仓储亏损。
- 预测现金流与应对季节性波动:明确支出高峰时段(如9月备货、11月招聘),确保旺季资金与库存充足,淡季避免盲目扩张。
如何完成零售成本分析
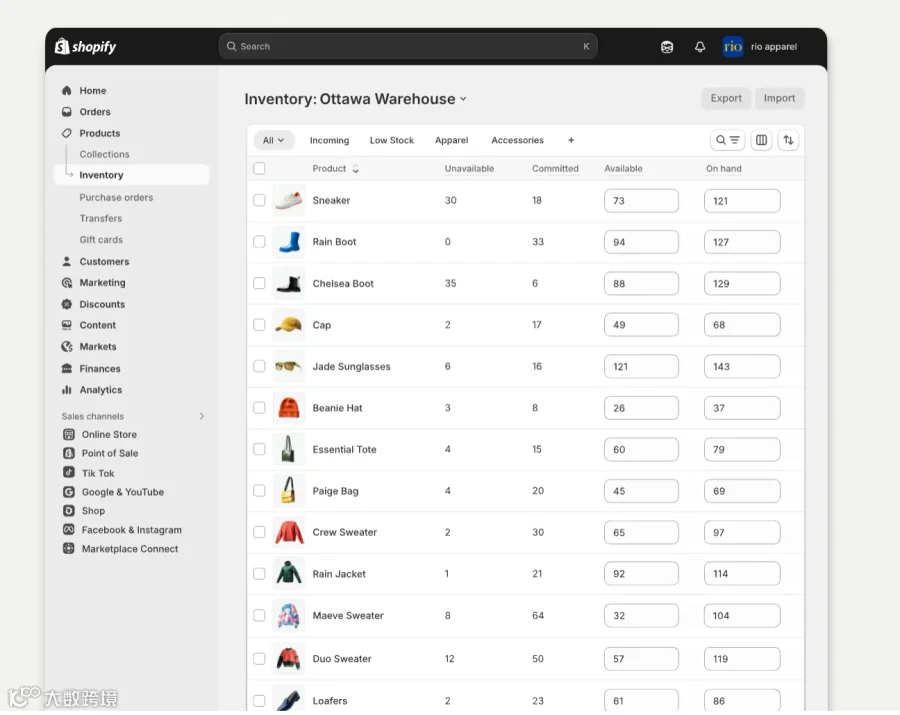
1. 识别所有成本
全面梳理产品相关成本,既要关注显性支出,也要挖掘隐性操作成本。建议分类如下:
- 直接成本:材料、包装、运输费等。
- 间接成本:客服薪资、租金、营销活动费等。
2. 计算单位成本
公式:单位成本 = 总成本 ÷ 生产/销售数量。例如投入5,000美元生产1,000对耳环,单位成本即为5美元。此指标是判断售价是否具备盈利空间的基础。
3. 分析成本结构
审视各项成本占比(如人工、仓储、包装),可视化呈现有助于发现改进点或自动化机会。例如礼品店新品笔记本虽销量尚可,但若生产成本压缩利润,需及时调整定价或包装方案,无需等待季度复盘。
4. 对比成本与收入
公式:毛利率 = (售价 - 单位成本)÷ 售价。例如蜡烛售价15美元、成本9美元,毛利率为40%。零售商理想毛利率通常在30%-50%之间,但服装(4%-13%)和杂货(<5%)等行业差异较大。
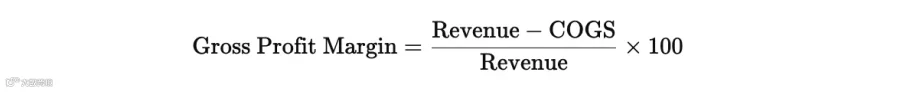
5. 评估定价和折扣策略
客观审视促销活动对利润的实际影响。可通过情景模拟进行测试:
- 涨价5%对利润的影响?
- 折扣对客户终身价值(LTV)的作用?
- 定价变动对会员流失率的影响?
💡提示:利用预测分析工具,基于历史销售、市场趋势等大数据模型预判调价风险,在保障销量的前提下优化利润。
6. 监控并动态调整
成本分析应是持续性工作。建议建立月度或季度审查机制,根据实时数据调整策略,如重谈供应商条款或顺应趋势调价。例如,若线下快闪店的客单价与复购率高于线上,应及时倾斜营销预算与人力配置。
此外,通过员工绩效追踪,合理安排高产出人员在高峰时段值班,可有效降低人力浪费并提升销售效率。
零售成本分析实用工具
- 利润率计算器:快速测算单品加价率与毛利率,验证定价合理性。
- 一体化POS系统:实时监控多地库存、跟踪采购订单、识别爆款,整合管理可显著提升交易总额。
- 财务分析软件(如Fathom):提供定制化现金流预测与管理报表,集成会计系统后可生成数十种关键财务KPI,辅助深度决策。
数字化赋能零售降本
零售成本分析不仅是数字游戏,更是掌控企业财务健康的关键。借助智能POS系统,您不仅能追踪销售数据,还能获取实时的利润率与库存流动报告,让成本分析真正落地,助力快速决策与利润保护。
零售成本分析常见问题解答
如何计算零售成本?
零售成本包含已售商品成本(COGS)及分摊的运营与库存成本。
公式:零售成本 = (总直接成本 + 间接成本)÷ 销售单位数
成本效益分析的五个步骤是什么?
- 界定项目范围
- 核算各项成本
- 确定预期收益
- 对收益进行加权评分
- 综合对比成本与收益
如何进行成本分析?
- 全盘识别业务成本
- 精确计算单位成本
- 拆解分析成本类别
- 对标成本与定价
- 深度评估利润率
零售中的 CBA 是什么?
成本效益分析(CBA)是一种决策方法,用于评估特定行动(如促销、技术投资、更换供应商)的财务收益是否超过其投入成本。