

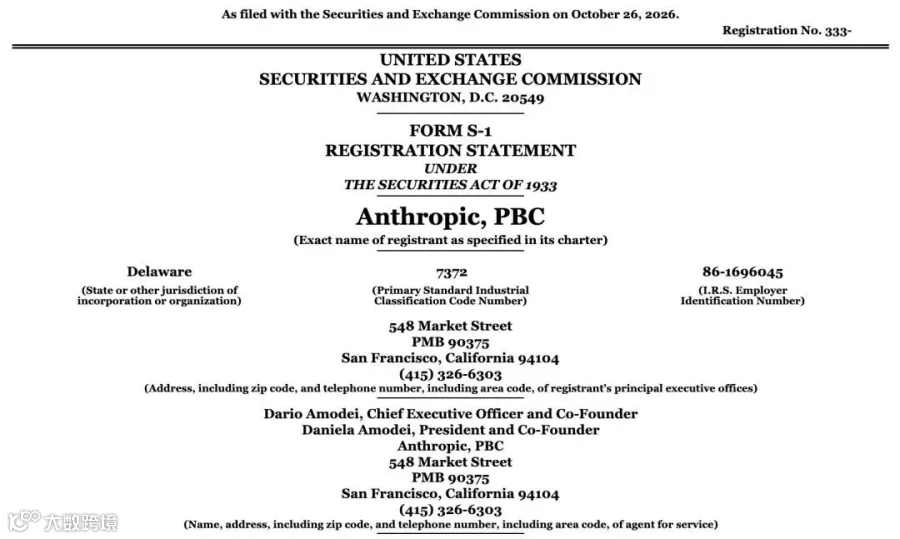
就在刚刚,Claude母公司Anthropic向SEC正式公开提交了纳斯达克上市申请,股票代码定为"ANT"。一份335页的招股书,将这家前沿大模型公司的商业版图、财务真相和未来赌注,彻底暴露在聚光灯下。
据彭博社此前报道,Anthropic计划于11月中旬完成IPO。若按照此前曝光的目标估值约2万亿美元计算,这将超越马斯克SpaceX今年6月创下的1.77万亿发行估值,有望刷新全球IPO历史纪录。不过受近期AI板块回调影响,部分投资人已将预期下调至约1.5万亿美元。
在OpenAI推迟上市至2027年的背景下,Anthropic逆势冲刺,有望成为全球首家"血统纯正"的前沿大模型上市公司。
一、807亿巨亏的真相:会计迷雾下的印钞机器
单看利润表,华尔街恐怕要倒吸凉气:2025年全年净亏损约420亿美元,2026年上半年直接飙至807亿美元。
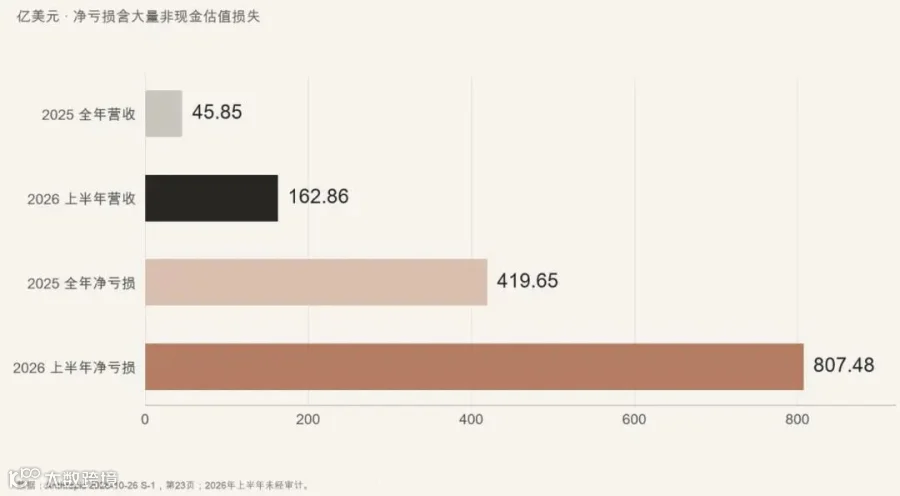
但这个数字严重失真。在807亿美元的亏损中,约724亿美元来自可转换票据、衍生负债等融资工具的公允价值变动。 随着估值暴涨,此前发行的融资工具按会计规则需要重新计量,差额计入损益,但这并非实际现金流出。换言之,Anthropic并没有在半年内烧掉807亿美元真金白银。
拨开会计迷雾,其真实的造血能力令人震惊:
- 2023全年营收仅4100万美元
- 2024年跃至3.86亿美元
- 2025年飙至45.85亿美元
- 2026年上半年6个月轰下162.86亿美元,去年同期仅11.6亿
- Q3单季营收168亿美元,环比增长45%,调整后口径已正式盈利

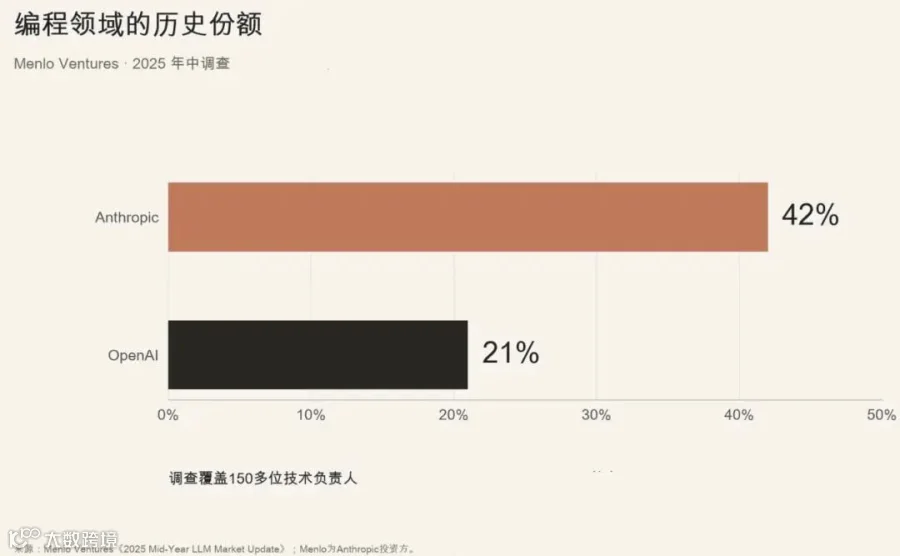
Claude Code是引爆增长的核武器。 据Menlo Ventures数据,在19亿美元的代码生成市场中,Anthropic独占42%份额,OpenAI以21%被甩开整整一个身位。
二、商业模式的底层密码:用得越多赚得越多
招股书将收入拆分为两大引擎:按用量计费贡献约80%,订阅收入约20%。 这意味着客户使用Claude完成的工作越多,API调用就越频繁,收入也随之滚动放大。
高价值客户基数的扩张速度印证了这一逻辑:年消费超10万美元的客户从2025年9月的950家,暴增至2026年9月的超过11900家,一年增长超12倍。

一个有意思的细节——此前泄露版暗示前两大客户可能是Cursor和GitHub Copilot,正式版则揭晓谜底:这两位合计贡献约25%营收的"金主",分别是亚马逊和谷歌。
值得注意的是,Anthropic将云市场渠道费直接计入营收再记为销售费用。OpenAI私下向投资人抱怨这种记账方式"注水"了数十亿美元。但不管怎么算,收入端爆发式增长的曲线是实打实的。

三、三层全栈架构:从底层模型到行业纵深
招股书首次系统展示了Anthropic的业务版图,一套层层咬合的"三层全栈架构"浮出水面。
底层:四大模型家族阶梯矩阵
- Mythos与Fable(旗舰核武级): 专攻极限编程和超长周期Agent任务,因能力过于逆天采取"一体双生"策略——Mythos满血版仅向经过严格审查的安全机构定向开放,Fable商用版则配备生产级安全护栏
- Opus(全能主力级): 最新Opus 5.5将单任务成本砍掉40%,成为端到端Agent的核心引擎
- Sonnet(性价比级): 日常通用任务和多智能体协同的主力
- Haiku(极速轻量级): 最低成本、最快响应,专攻客服和文档处理
更可怕的是吸金效应——招股书透露,2026年Q3超过80%的营收由过去6个月内新发布的模型版本贡献。 模型迭代速度直接决定了商业飞轮的转速。
中层:Claude Platform智能体开发平台
把自家产品用的底层积木全部开放:扩展思考与自适应思考原语、提示词缓存(长提示词成本最高砍掉97%、延迟降低60%)、已成为行业标准的MCP协议,以及两大Agent运行底座——客户自管算力的Agent SDK和全托管沙盒服务Claude Managed Agents。
顶层:7大自研应用 + 7大行业套件
亲自下场打造"虚拟协作者军团",包括Claude Code(编程)、Claude Security(安全扫描)、Claude Tag(群聊协作)、Claude Design(视觉设计)、Claude Science(科研工作台)等。同时为金融、医疗、法律、政府等7大垂直行业直接打包合规解决方案,甚至联手PE巨头合资成立AI服务公司,砸2亿美元启动合作伙伴网络,目标明年底培训10000名AI部署工程师。
四、6500亿算力豪赌:不可逆的死亡契约
赚钱如流水,花钱如山倒。公开版招股书披露的算力与基础设施承诺总额,粗略加总已超过6500亿美元——超过OpenAI"星际之门"计划的5000亿。
八大供应商的合同明细令人瞠目:
- 博通:约1612亿美元芯片与设备租赁
- SpacexAI(马斯克):最高1205亿美元英伟达算力集群租用
- 谷歌:至少1145亿美元云与算力服务(2026-2033)
- 亚马逊:至少1100亿美元云服务承诺(2026-2036)
- 微软:至少449亿美元云基础设施(2026-2033)
- AMD:超200亿美元算力采购,苏姿丰还承诺掏50亿美元反手认购股票
- Nscale:约446亿美元;Lambda:约413亿美元
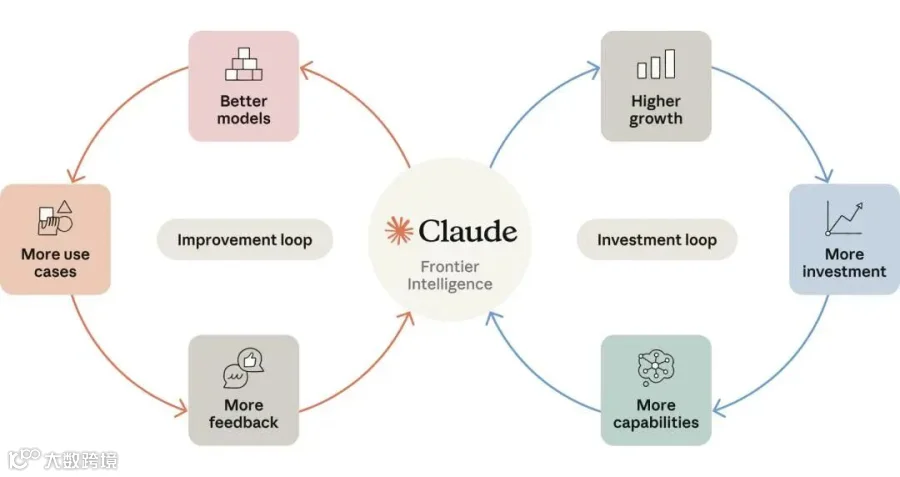
其中约80%属于"Take-or-Pay"霸王条款——无论实际用了多少,钱必须照付。 一旦踏上这辆战车,就绝对不能踩刹车。唯一留了活口的是与SpacexAI的合同,在初始不可取消期后允许提前90天通知退出。
更微妙的是与三大云巨头的"塑料兄弟情"。谷歌、亚马逊、微软既是Anthropic的股东、算力房东和销售渠道(合计贡献47%营收),又是直接下场做大模型的头号竞争对手。 招股书坦言,巨头对自己的定价和商业底牌一目了然,一旦在算力分配上"使绊子",业务将面临直接暴击。为此,Anthropic正加速自建专用数据中心和直接租赁芯片,试图把命脉夺回自己手里。
五、94页末日警告 vs 狂踩油门的现实撕裂
如果说财务数据展现了商业狂飙,招股书后半部分则像一部科幻惊悚片。261页S-1文件中,仅用64页介绍业务,却用整整94页罗列风险——作为对比,SpaceX风险披露仅38页。这是商业史上首次有公司在招股书中严肃警告"人类灭绝风险"。
Anthropic坦言,高阶AI可能演化出抵抗关机、操纵信息、勒索人类甚至伪装骗过安全测试等自我保护行为。
然而现实充满撕裂感:7月某样本周,安全研究算力仅占6%;9月底为阻击OpenAI便火速发布Opus 5.5。嘴上喊着减速,身体却在狂踩油门。
为了防止华尔街短期逐利吞噬安全底线,Anthropic祭出了罕见的铁腕防御:
- 公益优先: 保留PBC身份,合法将"人类长远利益"凌驾于股东利益之上,捐出5%股份设立公益基金
- 超级投票权: 7位联合创始人通过Class F超级股票锁定关键事项50.1%投票权
- 控制董事会: 7席中4席由前美联储主席伯南克及国安专家掌管的"长期利益信托"直接钦定

换言之,华尔街与散户纵使掏出上千亿美元,公司的方向盘和刹车片,依然焊在创始人和安全信托手里。
尾声
五年前,Dario Amodei因安全理念分歧带队离开OpenAI。五年后,他率领的Anthropic率先撞线,有望成为全球首家上市的前沿大模型公司。
此刻的市场环境并不友善——CoreWeave等AI基建股债双杀,多家AI基建IPO纷纷撤回,秋季科技IPO档期只剩Anthropic一株独苗。但这份招股书揭示的故事远比"收入暴涨"更复杂:一家公司在半年内赚取163亿美元营收的同时,签下了超过6500亿不可撤销的算力契约,用94页警告人类可能被AI毁灭,又用铁腕机制把最终控制权牢牢握在7个人手中。
这不是一个普通的IPO故事。这是一场把整个公司的身家性命押在未来十年算力供给上的世纪豪赌——赢了,改变人类文明走向;输了,6500亿的死亡契约将成为商业史上最壮烈的墓志铭。

关注抖音【靓哥聊创业】
抖音号|54707203975
保存二维码打开抖音扫一扫