



误区一,把销售金额当退税基数;
误区二,忽略专票取得率——很多采购拿的是普票甚至无票,这部分根本无法参与退税;
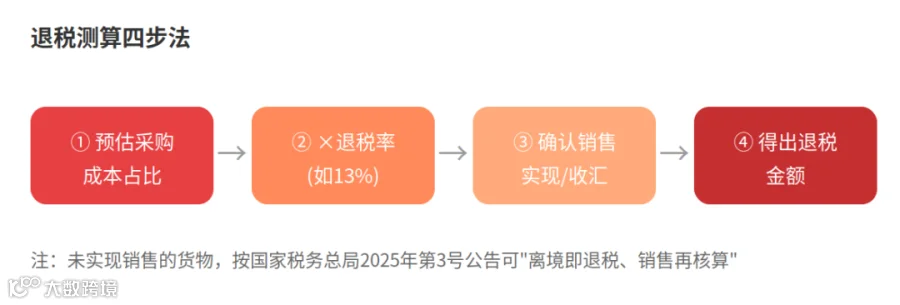
误区三,没考虑库存未售部分不能即时退税。根据国家税务总局公告2025年第3号,9810海外仓出口实行"离境即退税、销售再核算",未售库存对应的进项税要等销售实现或按规定核算。
2 优先选择能开专票的供应商,从源头提升可退基数
3 用"专票采购成本占比 × 退税率"做季度退税预测,提前规划现金流
4 把海外仓库存与销售数据打通,匹配9810推单与核销节奏,避免库存挂账
5 遇到"税负为负"等复杂结构,提前做税务测算与备案,必要时请专业机构陪跑
| 专票采购成本占比 | 专票采购成本(万元) | 预计退税(万元) |
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
亮点一店铺授权:打通平台数据壁垒
通过授权亚马逊等主流跨境电商平台店铺,订单、销售、库存等数据一键导入,不再需要人工逐条搬运,从源头保证数据真实、完整、可追溯。
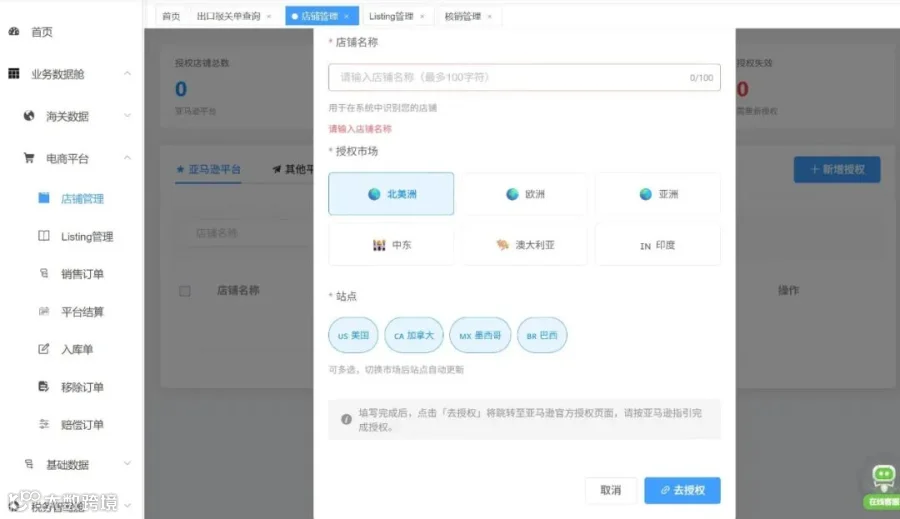
▲ 店铺授权界面:授权亚马逊等平台店铺,订单/销售/库存一键同步
亮点二直连海关:数据一键下载
系统与海关数据接口直连,报关、物流、清关等节点数据可一键下载归档,企业随时掌握货物与单证状态,合规底稿清晰可查。
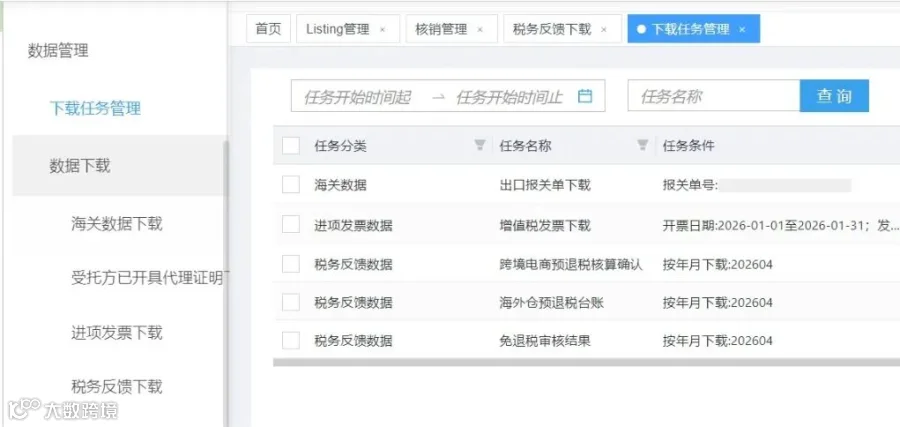
▲ 海关数据下载:报关单/进项发票/税务反馈,按年月一键归档
亮点三核销系统:让9810退税核销自动化
系统自动将报关单、销售订单、收款信息进行智能匹配,完成9810出口海外仓的退税核销,减少人工核对误差,让退税周期更可控。
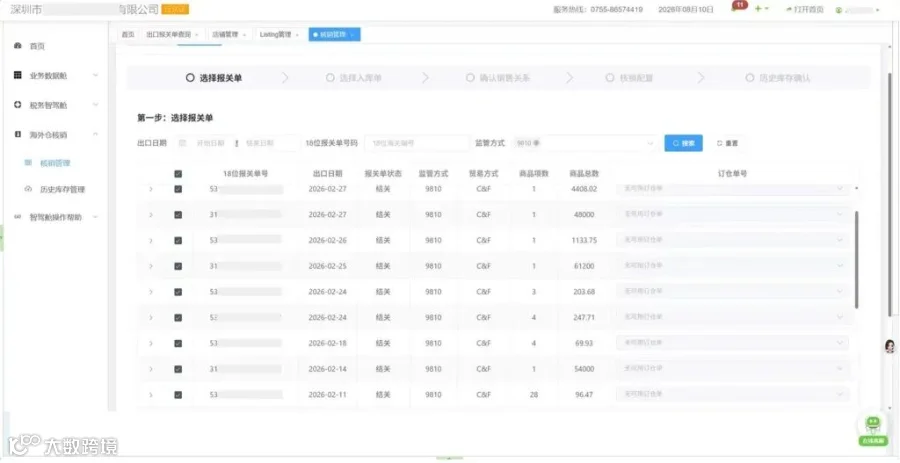
▲ 核销管理界面
系统四单证自动备案:报关=店铺=回款三主体一致
店群按独立主体分别9810报关,满足"报关=店铺=回款"三主体一致;备案单证资料留存≥10年,随时可溯源,核查来了不慌。

▲ 单证备案管理:报关单按店铺主体归档,留存≥10年随时溯源
你今年预计能退多少税?欢迎在评论区晒出你的"专票采购成本占比",小麦云AI帮你免费测算,看看你是"能退80万"还是"税负为负"的那一类。
回复关键词【退税】即可获取退税测算Excel模板和专票取得率统计表

左右滑动查看更多
