


期初库存是库存管理中令许多企业主困惑的部分,但正确计算至关重要。通过跟踪期初库存,您可以监控库存水平,精准预测补货需求与时机,从而提升运营效率。
接下来,我们将解析如何计算并在店铺中有效应用期初库存。
什么是期初库存?
期初库存指公司在会计期间开始时的库存价值。计算公式如下:
(销售成本COGS + 期末库存)- 本期采购量 = 期初库存
期初库存涵盖以下内容:
- 当前持有的所有可销售库存(按成本计价)
- 已完工待售的产成品
- 在制品(WIP)成本
- 已资本化的到岸成本(如运费、关税及进口费用)
- 根据会计政策需计入库存价值的制造成本
期初库存数据应等于上一期间的期末库存。例如,若上季度末库存占用资金为10,000美元,则本季度期初库存亦为同等金额。
期初库存、期初余额与起始库存的区别
实践中,这些术语含义相同,均指新会计周期开始时的库存总价值。
无论使用何种术语,务必在会计系统、库存应用及电子表格中保持一致,以确保审计线索清晰统一。
如何查找期初库存价值
1. 结转上期期末库存
期初库存价值即上一周期的期末库存。上月或上季度报告并经调整后的最终库存数字,即为本期的起始数值。
结转前,请确保上一期间已正式关闭,且所有调整分录均已录入,包括:
- 迟到的发票
- 已处理的客户退货
- 在途货物
- 寄售库存调整
确认所有分录完成后,上一期间的期末库存价值即确认为新一期的期初库存价值。
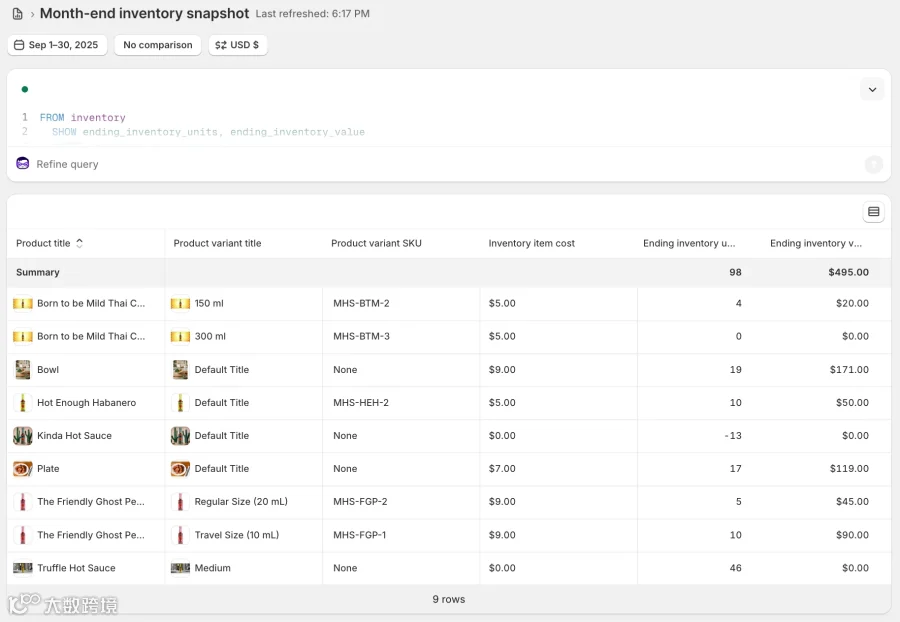
✨ Shopify Power-Up:使用 Month-end inventory snapshot report 在转入新周期前确认最终值。
多门店零售商的期初库存运作方式
按地点分别设置期初库存后汇总。为每个站点(如 Store A、Store B、3PL等)维护独立的期初余额。所有调整完成后,公司层面的总期初库存即为各地点之和。
需谨慎处理期末调拨。若库存在最后一天从A地发出、次日到达B地,易导致重复计算或遗漏。建议在记录中使用“在途”暂存位置规避此类风险。
💡 提示:为每个SKU保留按地点细分的主成本分类账,将亚马逊等市场及POS系统对账至单一真实数据源。
2. 选择存货计价方法
库存价值因计价方法而异:
- FIFO(先进先出):假设最先购入的产品最先售出。例如,上期售出4个马克杯,若先后以5美元和7美元各购入10个,则COGS按5美元计算。
- LIFO(后进先出):假设最后购入的产品最先售出。同上例,COGS按7美元计算。
- 加权平均成本:计算所有库存商品的滚动平均成本并应用于COGS及期末库存。同上例,总成本120美元(50+70),共20个马克杯,平均成本为6美元,COGS即按6美元计算。
处理减值和跌价准备
若库存损坏、过时或价值低于成本,需按“成本与净可实现价值孰低”(LCNRV)规则计提减值。净可实现价值(NRV)= 估计售价 - 完成销售的成本。
减值将降低期末库存价值,该较低值将结转至下一期作为期初库存。
📚 阅读:Perpetual Inventory: How a Perpetual Inventory System Works
3. 通过实地盘点进行核实
账面库存(软件显示)必须与实物库存(仓库或门店实际存量)一致。
可通过全面清点或使用循环盘点法定期核查部分物品来验证记录。发现差异时,应及时记录并发布调整分录。
调整过账后,经核实的期末库存价值即成为下期期初库存的准确数值。
期初库存计算公式
若记录混乱或数据缺失,可使用标准会计公式重建期初库存:
(销售成本 + 期末库存)- 库存采购 = 期初库存
若您拥有经审计的销售成本、采购及期末库存数据但缺少起始值,可用此公式对账。
💡 计算示例:假设全年生产投入5,000美元,上期末库存10,000美元,本期采购支出6,000美元。则期初库存 = (5,000 + 10,000) - 6,000 = 9,000美元。
为什么期初库存很重要?
期初库存在会计与商业运营中扮演关键角色,具体体现在以下方面:
提高财务分析的准确性
期初库存有助于计算平均库存,平滑短期波动,提供整体库存视图。平均库存也是库存周转率、库存天数(DIO)等关键绩效指标(KPIs)的基础,对管理现金流和提升库存效率至关重要。
此外,零售业具有季节性特征。期初库存数据有助于识别趋势,优化开放购买预算,避免缺货或积压。
帮助识别损耗和虚假库存
当实物库存与循环盘点记录不符时,即发生零售损耗,常见原因为盗窃或内盗。准确的期初库存有助于零售商在虚假库存演变为重大损失前及时发现问题。
为采购决策和现金流提供依据
库存属于营运资本,有效的库存管理助力营运资本优化。期初库存数值反映了期初可用的营运资本规模。
同时,它指导运营规划。例如,若期初库存较高,可考虑减少生产批次或降低采购量。
税务报告不可或缺
资产负债表是零售企业核心簿记文件,反映资产与负债状况,其中包含期初库存数据。
提前准确计算期初库存,避免估值过高或过低,可带来节税优势。库存价值还有助于预估税务责任。例如,若预计年末税款为15,000美元,可据此调整开放购买预算。
期初库存的常见陷阱
为避免错误,成为库存管理专家,请注意以下几点:
- 仅使用购买价格而非全成本:若忽略运费、关税或处理费,期初库存将不准确。务必将所有使库存抵达当前位置的成本予以资本化。
- 重复计算在途库存:应根据运输条款(如FOB起运点交货)确定截止时刻的法律所有权归属。建议通过在记录中设立“在途”持有位置,确保只计算一次。
- 遗漏待处理退货:收到退货应立即评估损坏情况,必要时计提减值。
- 混合不同地点的成本与货币:各地使用不同成本基础或汇率会扭曲期初库存价值。应为每个SKU、每个地点维护主成本账本,并使用原始交易日汇率折算外币采购。
期初库存常见问题解答
期初库存示例是什么?
期初库存指报告期间开始时可供销售的商品成本。例如,商店在1月1日所持有库存商品的成本即为期初库存。
期初库存与期末库存有什么区别?
期初库存是会计期间开始时持有的特定物品数量;期末库存则是期间结束时的持有数量。一个期间的期末库存应等于下一个期间的期初库存。
期初库存的另一个名称是什么?
期初库存也称为期初余额或初始库存,三者均指新会计周期第一天的库存总价值。
期初库存是一项费用吗?
不是。期初库存是一项资产,在公司利润表中作为销货成本的一部分进行核算。