

点击蓝字 关注我们
1.6万亿日元的联盟,答案不在新闻稿里,在福冈一家店的货架上。
2026年1月8日,日本两大零售巨头宣布全面合作:年营收8,038亿日元的超市巨头Trial,携手年营收8,780亿日元的药妆龙头Sugi药店,合计1.6万亿日元的巨型联盟就此诞生。
消息公布那一刻,我脑子里闪过的不是新闻稿,而是去年11月在药店看到的画面。
01
福冈货架上的"暗号":这场合作,一年前就开始了
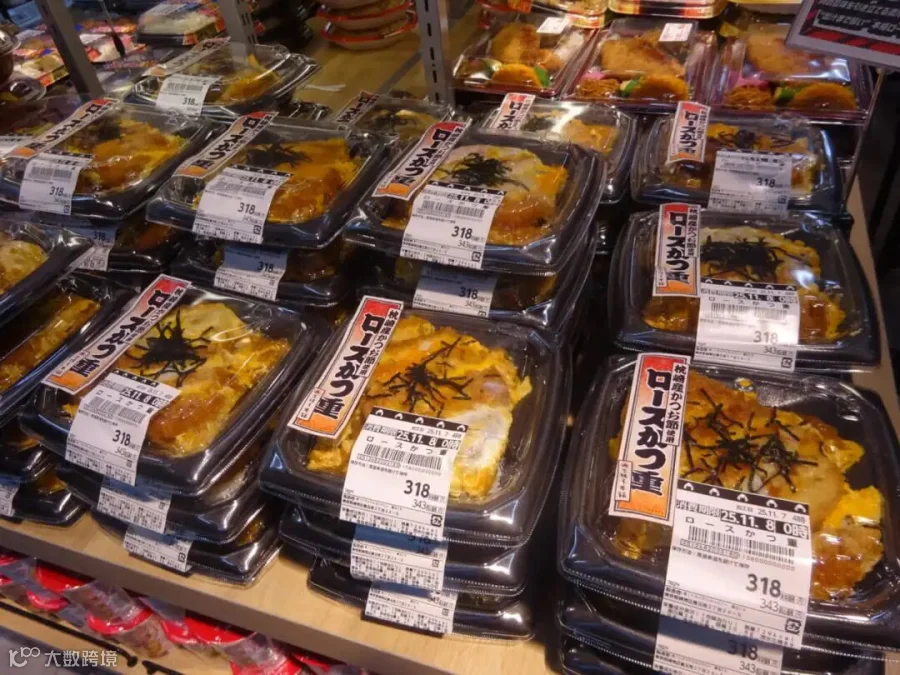
去年11月,我带团在福冈考察Sugi药店的新店。走在货架之间,一个细节让我停住了脚。
药妆店的货架上,摆着超市的自有品牌商品。
食品PB出现在药妆店的陈列架上——这两个业态的顾客、动线、客单价逻辑完全不同,为什么会出现在一起?
当时没想明白。直到这次合作公布,一切才串了起来。
根据官方披露,两家的合作早就不是"官宣"这一刻才启动。此前双方已经悄悄做了大量实验:Sugi门店引入了Trial的门店运营系统和电子价签,用会员POS数据做联合分析,自有品牌商品互相供货。
也就是说,这次官宣不是合作的开始,而是从实验阶段转入正式铺开的信号。
我在福冈看到的,正是这场实验的切片。
"先小规模试,跑通了再放大。"这在所有求增速的零售企业里,是最朴素也最难做到的一条铁律。绝大多数巨头的合作死在PPT阶段,而这两家,在发布会上新闻稿之前,已经在货架上跑了半年。
巨头牵手的新闻从来不稀奇。稀奇的是新闻背后的新闻。
02
1+1=2的魔咒:为什么过去的药妆超市都失败了
可能有人会说:药妆店卖食品、超市开药局,日本早就有人干了,有什么新鲜?
没错。日本的药妆连锁早在几年前就开始反打食品。比如Welcia旗下的食品强化门店、AOKI药局的食品强化店型,都是先行者。
但说实话,看数据你会发现一个尴尬的事实:食品卖得很热闹,药妆老本行却没被带起来。
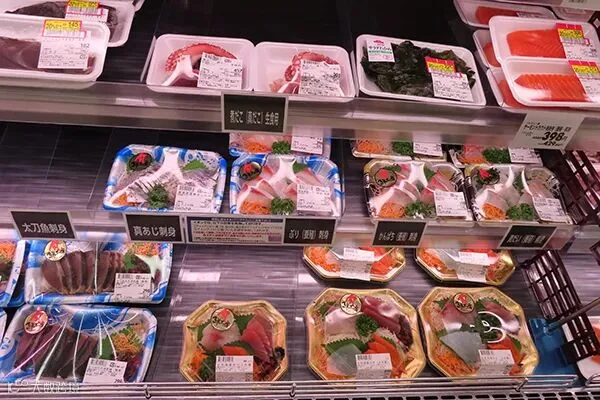
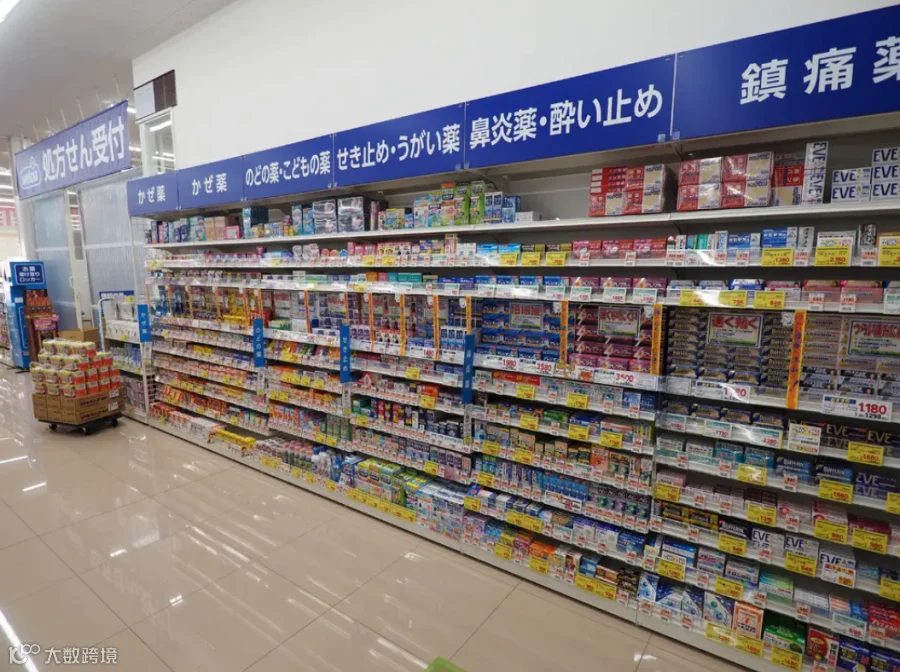
客户来了,买了食品顺手带点别的——这是"搭便车",不是"化学反应"。
问题出在哪?我几年前参观Welcia门店时,一个细节让我印象很深:收银速度,明显比食品超市慢。
药妆店收银有合规要求,药剂确认、药品登记,结算环节天生比超市复杂。这在小额购物场景里无所谓,但当顾客推着一车食品准备结账时,漫长的等待就是直接的劝退。
结果就是:食品在药妆店买,药还是去专门的药妆店配。顾客用脚投票,把"一站式购物"拆成了两站。
这就是"简单拼盘"的死穴。药妆店旁边放个食品卖场,超市门口租个药局摊位——这叫加法,不叫融合。真正的化学反应需要动线重构、体验重设计、系统深度打通,是换器官手术,不是拼乐高。
零售业最大的幻觉,是把两个业态放在同一个屋檐下,就以为创造了新物种。
03
五根柱子撑起万亿联盟:这次凭什么不一样
那Trial和Sugi的合作,和前辈们有什么本质区别?看双方公布的五大举措,逻辑完全不一样。
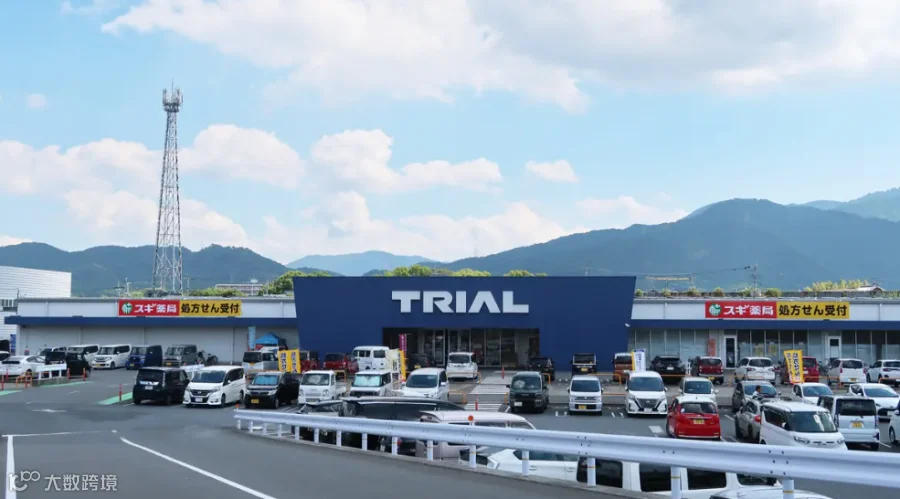
第一,药局进超市。Sugi的调剂药局以店中店形式开进Trial门店,年内先在须惠店、饭冢店落地。注意,不是租个柜台,是药局业态整体植入。
第二,美妆货架移植。Sugi向Trial输出药妆选品、陈列和卖场运营经验,今年3月翻新的Trial池尻店将率先落地。
第三,鲜食反向输出。Trial约40名职人监制的便当和熟食,供给Sugi全部门店。这是超市的核心武器反向打进药妆店腹地。
第四,系统互通。Trial的门店运营系统、刷脸支付、货架监控系统,与Sugi的会员营销系统互相导入。
第五,自有品牌互供。食品日用品与美妆药妆商品互相进入对方货架——就是我在福冈看到的那个"暗号"。
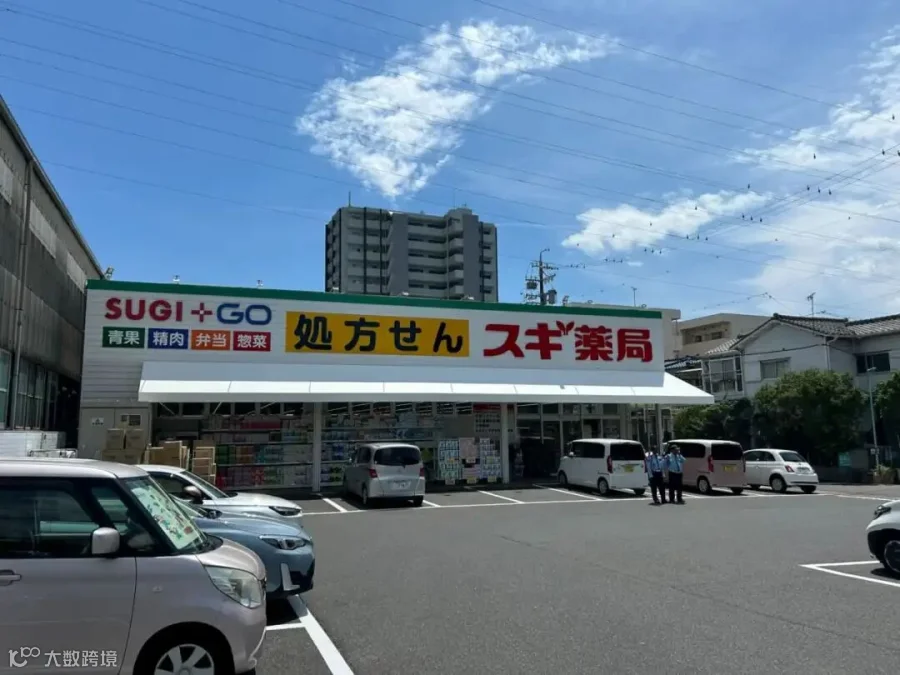
这个结构的精妙之处在于:双方输出的都是自己最强的长板,接收的都是对方的短板。
Trial强在天天低价的成本运营和40名职人打造的鲜食矩阵,但缺药妆、缺专业力;Sugi强在药剂师专业服务和会员营销,但缺鲜食供应链、缺数字化底子。
超市提供"效率和商品力",药妆店提供"专业和信任"。这不是两个相似业态的规模叠加——那是1+1最多等于2。这是两个完全不同的物种,互相嫁接生存技能。
但硬币的另一面必须说清楚:这份合作协议里,Trial拿到的现成好处明显更多——药局进驻带来客流,药妆补足品类,自己的系统多一个大客户,还能吸收对方的营销功力。
Sugi得到的更多是"可能性":系统给了,能不能用出效果?便当进了,能不能卖出量?食品卖给谁、怎么卖,战略得自己定。
零售业的协业,拼的不是谁先牵手,而是谁先学会对方的语言。
这次联盟的真正胜负手,在Sugi身上。而让我对这件事抱有期待的,正是福冈那家店——官宣之前一年,PB商品已经静静躺在货架上。
给中国同行的三个参考
这不是日本的孤立事件,中国的商超和连锁药店正处在几乎一模一样的处境里:商超客流下滑,药店客流也在下滑,双方都在找第二增长曲线。
三个可以直接抄的动作:
第一,把"实验"当成正式项目来做。Trial和Sugi在官宣前已经互相供货、互装系统跑了很久。国内很多"战略合作"签完就完了,先找两家店跑通模型,比一百场发布会都有价值。
第二,用长板换长板,而不是短板补短板。商超给药店的是鲜食供应链和运营系统,药店给商超的是专业服务和会员精细化。别搞"你的流量换我的租金"这种一次性交易。
第三,盯死结算体验这条暗线。业态融合里最容易被低估的是收银环节。药店的合规动作叠加商超的大车购物,如果不重新设计结算流程,前面所有的融合都会被排队的人流冲垮。
写在最后
1.6万亿的联盟,真正的看点从来不是数字。
是"先开枪后画靶"的实验姿态,是把收银速度当成生死线的清醒,是敢把自有品牌摆进对方货架的诚意。
中国零售业的合体潮才刚刚开始。药店的牌照和医保资质,商超的供应链和流量,这场联姻早晚要来。
问题是:当那一天到来时,我们是先开一场盛大的发布会,还是先悄悄改造好一个货架?
评论区聊聊:如果你的城市出现"超市+药局"门店,你会为了买便当顺便配药,还是反过来?为什么?
+
重磅消息

+
日本商务考察定制



+
部分讲师&咨询师



本内容为作者独立观点未经允许不得转载。授权事宜请联系微信客服qcbd_001
注:图片均来源于网络,无法联系到版权持有者。如有侵权请与后台联系做删除