大数跨境

湘佳股份:山姆和 Costco 的柜台都进了,顾客却记不住它(诸葛诊断22)

湘佳股份:山姆和 Costco 的柜台都进了,顾客却记不住它(诸葛诊断22) 诸葛定位研究院
2026-10-28
15
导读:冰鲜占营收 58.72%、毛利 24.38%,柜台进了山姆、Costco、盒马;活禽毛利 -5.09%,生猪 -17.90%。2026 上半年营收 23.16 亿还在涨,归母却亏了 1,209 万。
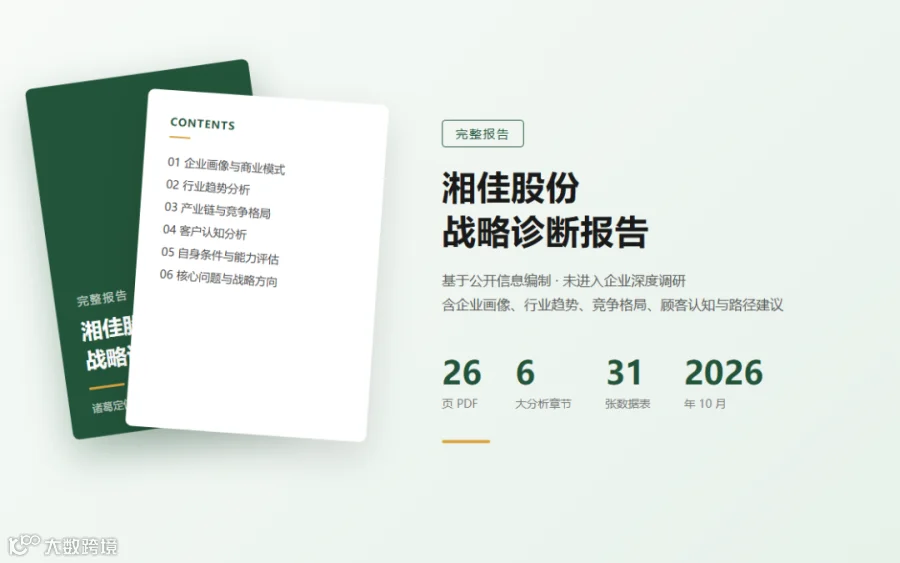
本文是一份完整战略诊断报告的精读版,约 3600 字。完整报告 26 页 PDF、6 个分析章节、31 张数据表,加我微信即可领取(二维码见文末)。
2026 年上半年,湘佳股份亏了 1,209 万元。
上年同期是赚的,赚 585 万元。
奇怪的是,它的收入还在涨:23.16 亿元,同比多了 8.57%。
更奇怪的是,它做的事一件比一件难。黄羽鸡这个行业,最难的一步是"把活鸡变成冰鲜"——活禽被城市禁售政策一点点挤出主渠道,谁能把鸡冻得住、送得远、还新鲜,谁就活下来。这一步湘佳走通了,冰鲜已经占到它营收的 58.72%。
再往上一层,它把冰鲜送进了山姆和 Costco 的柜台。
做过零售的人都知道那意味着什么:这两家的供应商审核,是国内最严的一档。食品安全、供应稳定性、冷链交付,一样不过关就进不去。
可它还是亏了。
这篇文章要讲的,就是这道题:一件件最难的事都做成了,为什么利润反而越来越薄?
一、先看六年
把六年的数连起来看,轨迹很清楚。
2022 年,营收 38.23 亿元,净利 1.06 亿元。2023 年营收涨到 38.90 亿元,净利变成 −1.47 亿元。2024 年营收 42.04 亿元,净利回到 9,809 万元。2025 年营收 44.71 亿元,净利只剩 3,294 万元,扣非更是只剩 1,727 万元。
到 2026 年上半年,直接亏了。
收入一路往上,利润一路晃。这个形态有个名字,叫增收不增利。
但增收不增利只是现象。要看懂它,得先把钱拆开。
二、钱亏在哪两块
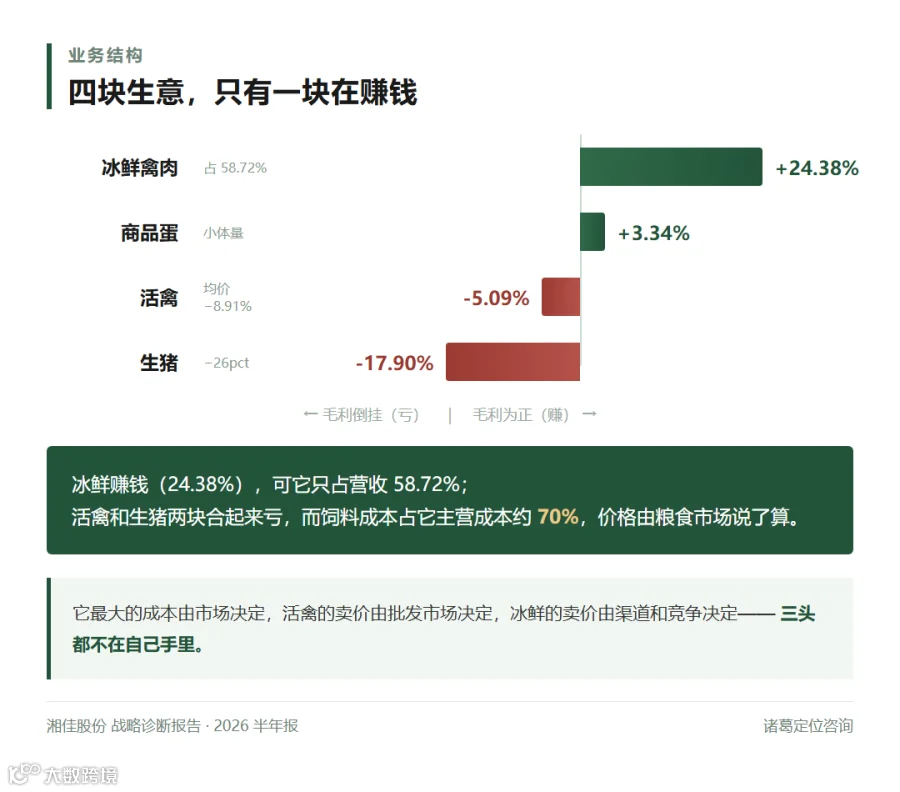
湘佳有四块生意,2026 年上半年的毛利率是这样:
冰鲜禽肉,24.38%,全公司最高,也是唯一健康的一块。商品蛋,3.34%。活禽,−5.09%。生猪,−17.90%。
一个赚钱,两个亏钱。
冰鲜是它的主力,占营收 58.72%,收入 13.60 亿元,销量还涨了 12.68%。这块它做得很好。
活禽卖的是活鸡活鸭,主要走农贸市场的批发商。2025 年活禽销售均价同比跌了 8.91%,价格倒挂,做一单亏一单。
生猪亏得更凶。2026 年上半年猪价大幅下行,这块毛利率掉了 25.97 个百分点。
还有一层更麻烦的:饲料占它主营业务成本约 70%。玉米和豆粕的价格,由粮食市场决定,它说不上话。
所以它的处境是这样——最大的成本由市场决定,活禽的卖价由批发市场决定,冰鲜的卖价由渠道和竞争决定。三头都不在自己手里。
一块赚钱,三块亏钱——冰鲜一直在填窟窿
诸葛判断:冰鲜赚的钱,一直在填活禽和生猪的窟窿。收入涨得越多,填得越多。这不是经营不力,是它在一条自己定不了价的链条上,把规模做大了。
三、最难的两件事,它都做到了
说到这里要说句公道话。湘佳不是一家平庸的公司。
第一件难事,把活禽变成冰鲜。
黄羽鸡这个品类,中国人吃了几百年活鸡。活禽现杀,看着新鲜,是消费者的老习惯。但城市在禁售活禽,超市要的是标准化、可追溯、能上货架的冰鲜产品。
从活鸡到冰鲜,中间是种禽、养殖、屠宰、预冷、冷链、配送一整条链。哪一环断了,鸡就不新鲜了。湘佳把这条链全建起来了——饲料、种禽、养殖、屠宰、冰鲜、生物肥,30 个标准化全封闭养殖基地,长江沿线和京珠沿线的冷链网络。
第二件难事,进最难进的柜台。
它的销售网络覆盖 30 个省市区,在永辉、大润发、沃尔玛、华润万家有冰鲜自营柜台,还和盒马、山姆、Costco 达成了合作。
山姆和 Costco 这两家,是国内零售业门槛最高的地方。它们的采购不看你的故事,只看三件事:能不能稳定供货、食品安全过不过关、成本能不能算清。能同时通过这两家的审核,本身就是一张行业通行证。
这两件事加起来,说明它的能力是真本事,不是靠运气。
可问题就在这里:这两件事,都换不来利润。
四、它的客户,其实不是顾客
这是全篇最关键的一层。
我们习惯认为,一家卖鸡肉的公司,客户是买鸡肉的人。湘佳的实际情况不是这样。
真正决定它命运的,是渠道采购。
想想它是怎么卖出去的:冰鲜鸡进了商超的冷柜,摆在货架上,标着"湘佳"。但这个位置不是它自己争取来的,是采购部门审核通过后给它的一格。
采购关心什么?供应稳不稳定、食品安全有没有问题、价格和账期怎么谈。它不关心消费者记不记得"湘佳"这三个字。
所以湘佳这些年练出来的本事,全部指向一个方向:让采购满意。
能过山姆的审核,是让采购满意。能把 30 个省市的冷链铺开,是让采购满意。能保证 30 个基地稳定出栏,还是让采购满意。
这些本事很值钱,但它们有个共同的上限:它们能证明你是一个好供应商,证明不了你是一个品牌。
供应商和品牌的差别在哪?供应商的价值由采购定,品牌的价值由顾客定。采购可以随时换供应商,顾客不会随便换一个他认的名字。
五、柜台里的顾客,认的不是它
再看货架前那几秒。
一个顾客站在冷柜前,看到的是"石门土鸡""土三黄""清远鸡"这些名字。这些是品类名,也是品种名。她挑一只,看的是新鲜不新鲜、价格合不合适。
很少有人会说:我要买湘佳的鸡。
这就是问题的核心。顾客认的是品类,不是品牌。
更麻烦的是,山姆和 Costco 这类会员店,货架上主推的是自有品牌。供应商的名字被放得很小,甚至不出现。你越是通过了它们的审核,越说明你是个好供应商——但在它们的货架上,你越难被认出来。
这一点,公司自己写在了半年报的风险提示里:「超市客户依赖的风险」。
一家公司能在风险提示里写下这句话,说明它知道自己的命脉在哪。它知道自己在给渠道供货,而不是在给顾客做品牌。
六、它做了所有该做的事,只差一件
把前面几层合起来看,湘佳的处境可以概括成一句话:
它做了所有该做的事,除了"让顾客认出它"这一件。
诸葛判断:湘佳的身份在渠道准入和全产业链上,很扎实;但顾客心里那一半是空的。它练了十几年的本事,全部用来让采购满意,没有一样用来让顾客记住。
有意思的是,这跟很多企业正好相反。有些企业是顾客记得住,但供应链撑不住,最后货供不上、品质不稳,品牌就塌了。湘佳是另一种:能力全在,顾客不知道。
后者其实更好补。因为品牌可以长在已经建好的能力上——它有全产业链,能把"这只鸡是谁养的、怎么养的"讲清楚;它有石门土鸡的国家地理标志,还有自己培育的湘佳黑鸡配套系,有品种故事可讲;它有已经试产的智能化食品工厂,有生产能力;它铺进了 30 个省的商超,有触达能力。
四样都在。缺的不是能力。
在渠道里很值钱,在顾客心里还是空的
七、唯一能长出品牌的地方
那什么地方能让顾客记住它?
冰鲜不行。冰鲜柜台上,顾客看的是品种和价格,包装上那个 logo 谁也不细看。而且货架是渠道的,位置、陈列、促销,都得听渠道的。
熟食和预制菜可以。
道理很简单:顾客买一只冰鲜土三黄,回家还要自己处理、自己调味,她记住的是"这只鸡不错",不是"湘佳不错"。但她买一只湘佳盐焗鸡,打开就吃,觉得味道对,下次她会说:"我要买湘佳那个盐焗鸡。"
一句话里,品牌出现了。
这就是熟食和冰鲜最大的不同:冰鲜卖的是原料,熟食卖的是产品。原料由渠道定规矩,产品由品牌定规矩。
湘佳已经在做这件事了。盐焗、烧腊、蒸制、酱卤几个系列,家庭和酒店场景都覆盖了。2026 年春节,预制菜销售额同比增长超过 30%。智能化食品工厂已经试产。
但它还没把这件事当成主线。「其他」类产品只占营收 7.18%,熟食的体量还改变不了公司的利润结构。
它花了十几年,把力气用在"把鸡送进更多柜台"上。这个方向已经做到了极致——山姆和 Costco 都进了,再往前推,能进的地方越来越少,而且柜台里的品牌永远属于渠道。
八、方向:从"进更多柜台"到"让顾客记住一只鸡"
方向其实不用绕。
不是再进几个柜台,是让顾客记住一只鸡。
这只鸡,最好是一只熟的、有味道的、能被指着名字要的鸡。石门土鸡的地理标志、湘佳黑鸡的自主品种、已经试产的食品工厂、覆盖 30 个省市的渠道——这四样加起来,是做一款招牌熟食的完整条件。
至于这款熟食具体做什么口味、定价多少、先在哪个城市推、货架怎么摆——
这些是执行层的事。方向没被认可之前,讲得越细越像在卖方案;方向对了,执行不难。
方向就一句:把"被渠道认可"变成"被顾客指名"。
活禽和生猪这两块怎么处理,也不复杂:它们是周期业务,守住现金、不再追加投入就行。真正要加的力气,往顾客那一端挪。
最后,说回那个反差。
它把黄羽鸡行业最难的一步走通了,把货送进了全国门槛最高的两家会员店,收入六年从 38 亿做到 45 亿。然后它亏了。
不是它不够努力,是它把力气全用在了一个不会回报它的地方。渠道会为你的稳定付钱,但不会为你的名字付钱。
一家公司最难的,往往不是把事做成,是选对往哪一端使劲。
领取完整报告
想要这份完整的战略诊断报告?扫码加我微信
长按识别二维码,加我微信
加微信后回复「湘佳股份报告」即可领取完整版。添加时请备注「企业名称 + 您的姓名 + 您的职务」,方便我备注。
完整报告(26 页 PDF)包含:企业画像与商业模式解构 / 行业趋势分析 / 产业链与竞争格局分析 / 客户认知分析 / 自身条件与能力评估 / 核心战略问题诊断 / 战略方向与路径选择。共 6 章、31 张数据表。
关于作者
刘亮,诸葛定位咨询 创始人,企业增长战略专家,高级职称、《点燃市场》作者、2024 湖南十大品牌人物、湖南大学 / 湖南师范大学硕士研究生导师、中南大学品牌研究院专家、工信部名师优课专家,资深的战略定位、战略解码和品牌营销咨询实战专家。
这份报告由我与诸葛战略智能体共同完成。加我微信时,也欢迎顺便聊聊你自己企业的增长问题。
「诸葛刘亮聊战略」视频号 / 抖音号 每日更新,聊湖南产业、聊商业热点、聊企业的增长机会,欢迎关注。
免责声明
本文为「诸葛定位咨询」基于湖南湘佳牧业股份有限公司(002982.SZ)公开披露的年度报告、半年度报告、公司公告、监管公开文件及公开媒体报道,作出的独立战略分析。未进入企业内部调研,未获取任何未公开信息。文中数据均来源于公开渠道,如与公司正式披露信息存在出入,以公司披露为准。文中涉及的行业规模、渗透率、增速等为作者测算口径,非公司披露数据。
全文版权归「诸葛定位咨询」所有,欢迎转发,转载请注明出处。

【声明】内容源于网络
0
0
诸葛定位研究院
内容 50
粉丝 0
诸葛定位研究院
总阅读1.2k
粉丝0
内容50