

点击蓝字 关注我们




【全球】市场环境
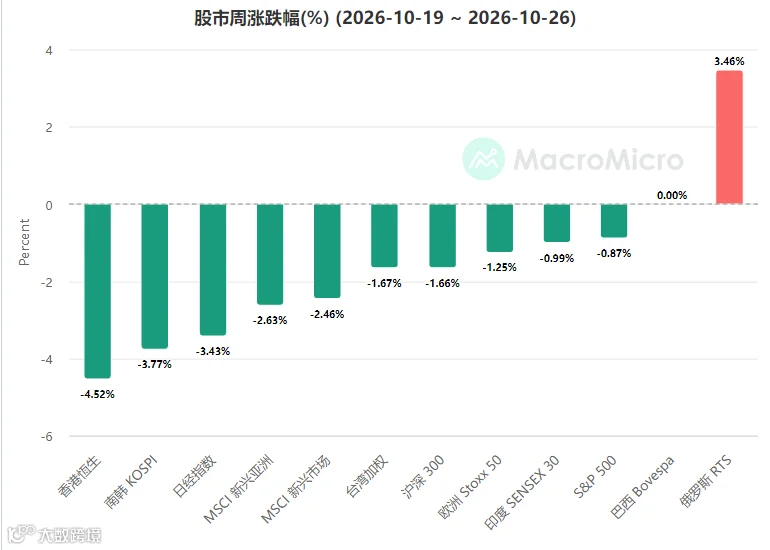
上周全球股市普遍走弱,受到CoreWeave债务风险升温、SK海力士子公司放弃美国IPO,以及亚马逊AI机柜因电力不足而閒置等利空消息衝击,市场对AI产业前景的疑虑再度升高。美股S&P500指数下跌0.47%,跌幅主要集中于科技与通讯服务板块,并同步拖累亚洲股市,台、韩股市均下跌约-2%,日经指数跌幅更达-4%。此外,中国电商监管趋严、美国拟限制对中生技投资,进一步压抑陆港股表现;欧股则受到法国暴动影响,表现同样疲弱。
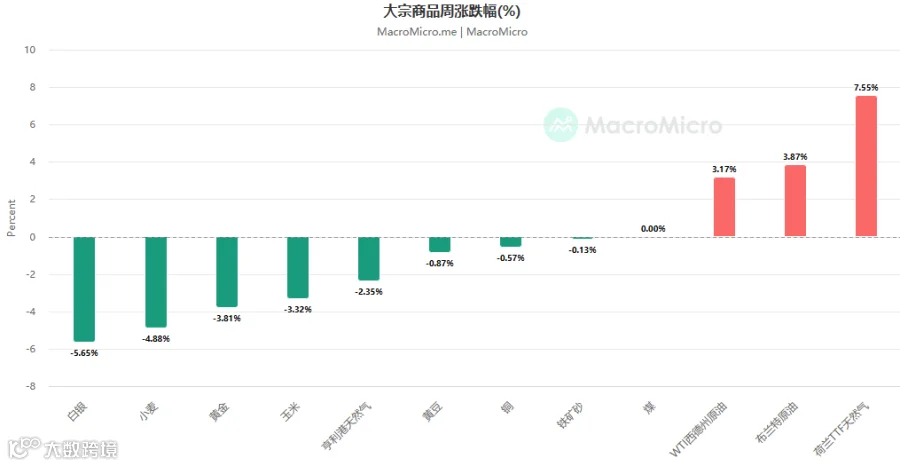
大宗商品因沙特油田遭袭与美撤离外交官,布兰特原油大涨7%触及110美元、WTI则上涨约5%,黄金与白银同样回落,黄金支撑在4000美元 / 盎司。
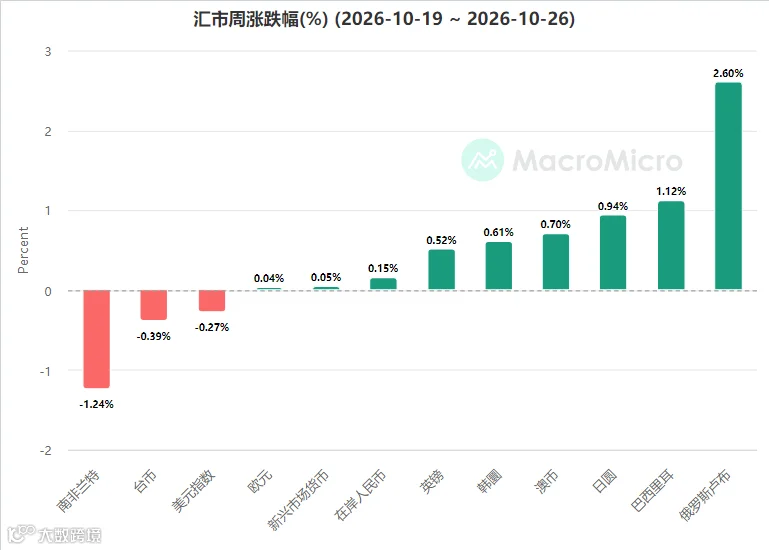
美元指數本週變動不大。歐元則受法國政府公債遭拋售影響走低,法國債務風險溢酬升至2011年歐元區主權債務危機以來最高水準,歐元兌美元與日元均收黑作收。日元受惠於AI概念股遭拋售引發的避險資金流入,兌美元上漲。
【中国】Q3 GDP回升至4.5%
外需强、楼市弱的分化延续
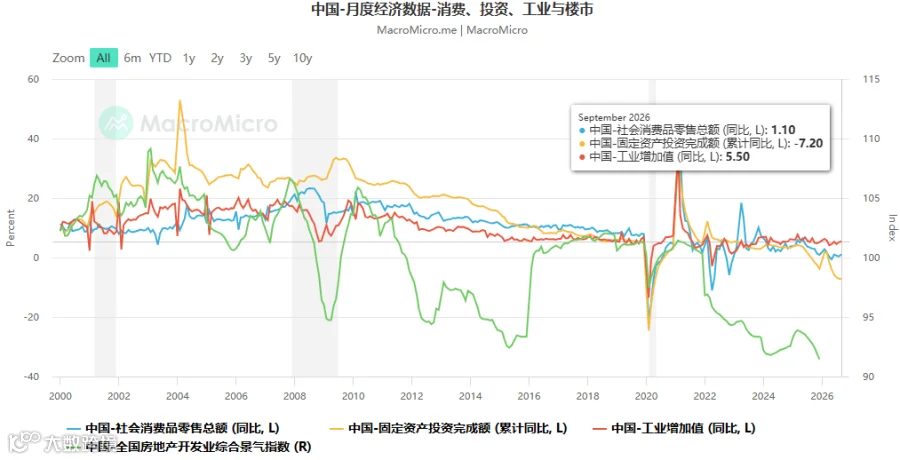
中国Q3 GDP与9月月中数据多数优于市场预期,以下将分成製造业、投资和消费三个面向进行讨论:
首先,本月回升主要由外需支撑。海关总署指出,前三季装备製造业贡献近九成出口增量,积体电路出口累计年增99.1%、固态硬碟等储存部件增1.3倍,AI算力需求为主要动能;工业端的出口交货值年增17.0%(前11.1%),为本月跳升幅度最大的指标。
固定资产投资累计-7.2%、与1-8月持平,为今年以来首度未再扩大。製造业投资由-2.3%回升至-2.1%,惟基建由-4.0%续降至-4.2%,财政端仍未发力;房地产投资由-19.9%扩大至-20.6%,仍是唯一持续恶化的领域。本月投资止稳应来自出口订单带动的企业自主投资,而非政策接棒。
消费方面,9月社会零售由0.4%跳升至1.1%,月增亦由-0.16%转正至0.35%,惟改善有相当部分来自价格。限额以上品类中,石油及製品由-7.0%收窄至-0.8%,为最大推力,但同期原油加工量年减-8.4%、降幅扩大,显示销售额回升主要反映油价而非销量;粮油食品6.7%(前4.0%)、服装鞋帽转正至1.2%则显示日常消费因9月中秋节庆小幅回温。
9 月主要指标大多优于或符合预期,但回升集中于AI相关出口与能源价格,产品正增速家数反而收窄,改善广度有限。统计局前三季居民收支数据亦显示,居民收入实际年增4.4%,城镇居民消费支出仅2.1%,财产净收入更仅名义年增1.6%,意味内需偏弱已不只是补贴退坡,而包含资产价格下行的潜在问题。后续观察10月社零能否在高基期与国补退潮下守住回升,以及基建能否在Q4止跌;若两者皆走弱,政策重心或将聚焦于居民收入端。

【美国】9月核心CPI再超预期
涨价项目有所扩散
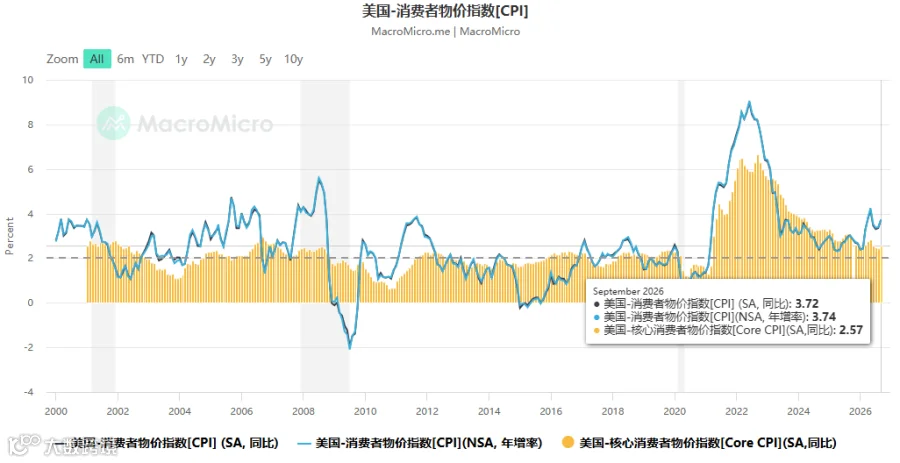


美国9月CPI季调年增3.72%(前3.35%),月增0.65%(前0.40%);同时核心CPI季调年增2.57%(前2.45%),月增0.33%(前0.29%),高于市场预期。数据公布后,FedWatch显示10月升息机率回升至五成以上。
9月整体CPI环比明显反弹,反应随着美伊衝突升温,9月WTI油价一度站回100美元关口,让汽油与柴油分别来到4.5美元、6.5美元的高檔。其中,单是汽油单一一项,便贡献本次一半以上的涨幅,使整体CPI同比回升至3.7%,创下今年5月以来新高。
核心CPI环比本次也高于市场预期。儘管上回环比暴增的教育通讯,在本次降温至0.2%(前1.6%),不过二手车、休閒娱乐、衣着服饰、医疗保健服务、机票等项目月增皆有所上升,抵销了教育通讯的回落。此外,先前拉动核心通胀放缓的重要组成—房租,本次月增也上升至0.4%(前0.3%),主要由所有权人约当租金所推升,下期数据需密切关注能否降回过去平均水准。
本次CPI数据开得并不漂亮,尤其核心通胀再度偏离0.2%的可接受水准,使10月升息预期有所回温。儘管如此,造成上次与本次核心通胀超预期的细项并不尽相同,撇除跟能源最直接相关的项目(如机票),我们仍未在其余项目见到价格持续上涨的明显趋势,迭加Warsh于缄默期前发言中未再释出鹰派讯号,FedWatch预期10月升息机率快速回落至不到两成。
【中国】美元走强,人民币为何更强?
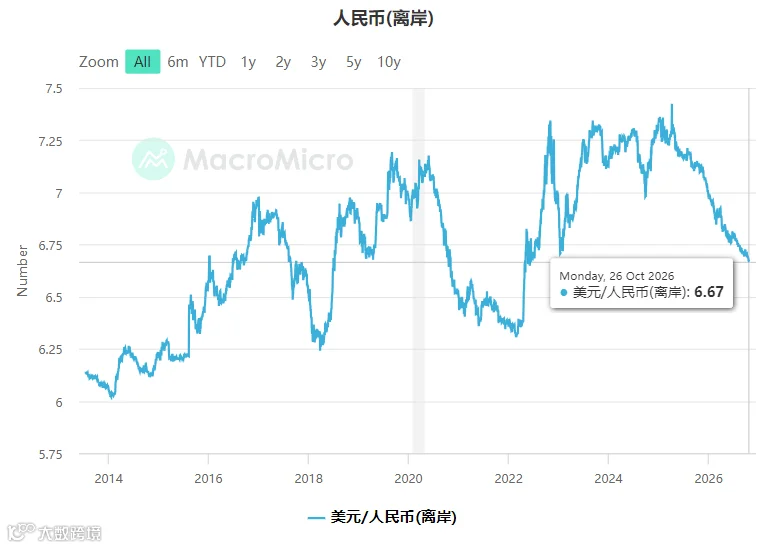
今年以来,美伊衝突推升油价、美联储9月重启升息,美元小幅回升,亚洲货币普遍走贬。然而,人民币却逆势升值,今年以来兑美元升值4.3%。当美元走强,为什么人民币反而更强?这波升值又能持续多久?
1、人民币这次是真的强,而不只是美元走弱!2025年人民币兑美元虽然升值4.3%,但对一篮子货币仍贬值5.3%,显示当时人民币升值主要来自美元走弱。然而,2026年情况出现反转,即使美元反弹,人民币不仅兑美元升值4.3%,对一篮子货币也升值5.9%,显示人民币本身确实出现较强的升值动能。
2、升值关键在中国境内的美元供需:出口商换回更多人民币,进口商却减少购买美元。 今年前8月,中国货物贸易顺差仅年增约3%,银行代客净结汇却大幅增加至近3,900亿美元,为去年同期近9倍。背后关键在于,结汇价由62.6%小幅升至63.6%,但售汇价却由64.6%降至60.3%,创2010年以来最低。出口持续创造美元收入,企业向银行购买美元的比例却明显下降,境内美元供需失衡成为人民币逆势升值的重要推力。
3、我们认为,人民币仍有基本面支撑,但持续大幅升值的空间可能有限。本轮升值主要来自贸易与外汇市场的供需变化,而非大量国际资金流入中国资产。随着人民币持续升值,企业可能调整购汇行为、出口竞争力也可能面临压力,加上人民银行对单边升值预期转趋审慎,预期人民币短线仍有支撑,但持续快速升值的阻力将逐步增加。
* 过往绩效并⾮未来成果之保证,投资有风险。


如果你想要了解交流更多全球市场环境资讯或有资产配置需求,欢迎关注公众号和添加理财顾问进行咨询唷!