


Glamnetic创始人复盘:从5000万美元巅峰跌落,为何“慢路”才是通往1亿美元营收的正途
2019年,Kevin Gould与Ann McFerran创立人工磁吸睫毛品牌Glamnetic。借助疫情红利与低获客成本,其营收在不到一年内从100万美元飙升至5000万美元。然而好景不长,随着睫毛品类萎缩、获客成本激增及库存积压,业务急转直下。面对困境,Kevin果断将重心转型为穿戴式美甲(press-on nails)。尽管比原计划晚了五年,Glamnetic最终仍实现了1亿美元营收目标。本文将深度剖析这一转型背后的决策逻辑、超高速增长的真实代价,以及为何稳健的“慢增长”才是长久之计。
一、 一年内从100万到5000万美元:完美风暴下的不可持续增长
Glamnetic于2019年7月上线,下半年即实现100万美元销售额,2020年更是跃升至5000万美元。这一爆发得益于多重利好叠加:创新产品、高效营销、社区运营以及疫情带来的特殊红利。
疫情期间,大品牌缩减广告预算导致获客成本极低;同时,口罩遮挡面部使眼部妆容成为焦点,睫毛品类迎来提前消费潮。然而,这种由十多种因素共同催生的迅猛增长注定难以持久。
二、 增长引擎熄火:误判趋势导致的库存危机
基于前期增速,团队曾乐观预测次年营收将达1亿美元,并据此大量备货。但2021年Meta平台受iOS隐私更新冲击,获客成本骤升。更关键的是,睫毛品类在疫情期间的异常暴涨属于非理性繁荣,市场随后必然回调至正常水平。
结果正如预期:2021年营收停滞在5000万美元左右,2022年更是下滑25%,成为公司最艰难的一年。由于始终未引入外部资本,团队不得不依靠严格的现金流管理应对危机。这段被困在过量库存中的经历虽痛苦,却迫使公司在后续转型中保持精简运营,更精准地把握机会。
三、 破局转型:在不确定性中坚定选择新赛道
当睫毛业务严重下滑且获客成本高企时,美甲业务虽占比尚小但前景广阔。作为创始人,最忌讳优柔寡断。Kevin坦诚告知团队当前模式难以为继,并确立了为期两年的美甲品类战略转型期。
转型的正确性很快得到验证。2020年底DTC指甲油上线,2021年入驻Ulta后表现亮眼。零售商的态度是关键信号:美甲产品在Ulta拥有完整端架陈列(超60个SKU),而睫毛仅获少量货架空间。这表明总可触达市场(TAM)正向美甲倾斜,且该品类正处于发展初期,而非像睫毛那样已度过峰值。
四、 SKU管理哲学:常青款稳盘,潮流款引流
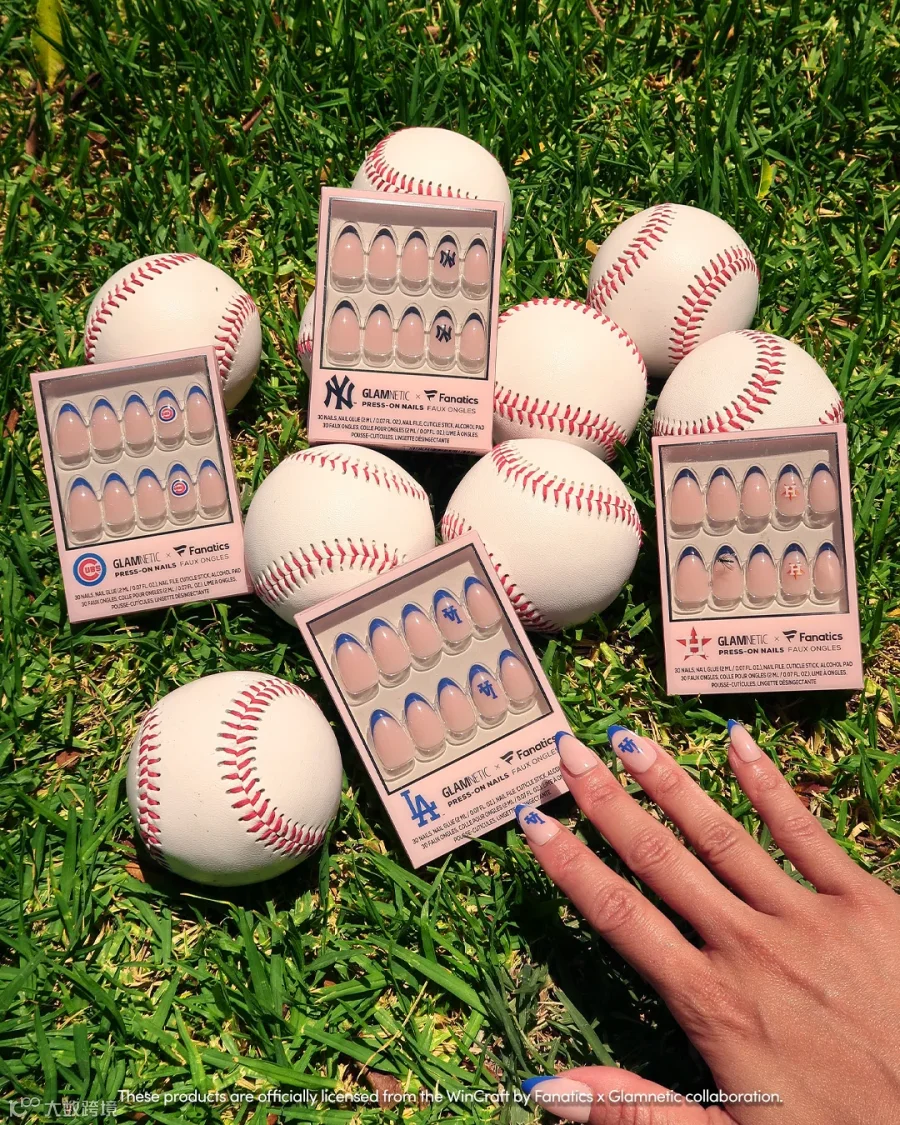
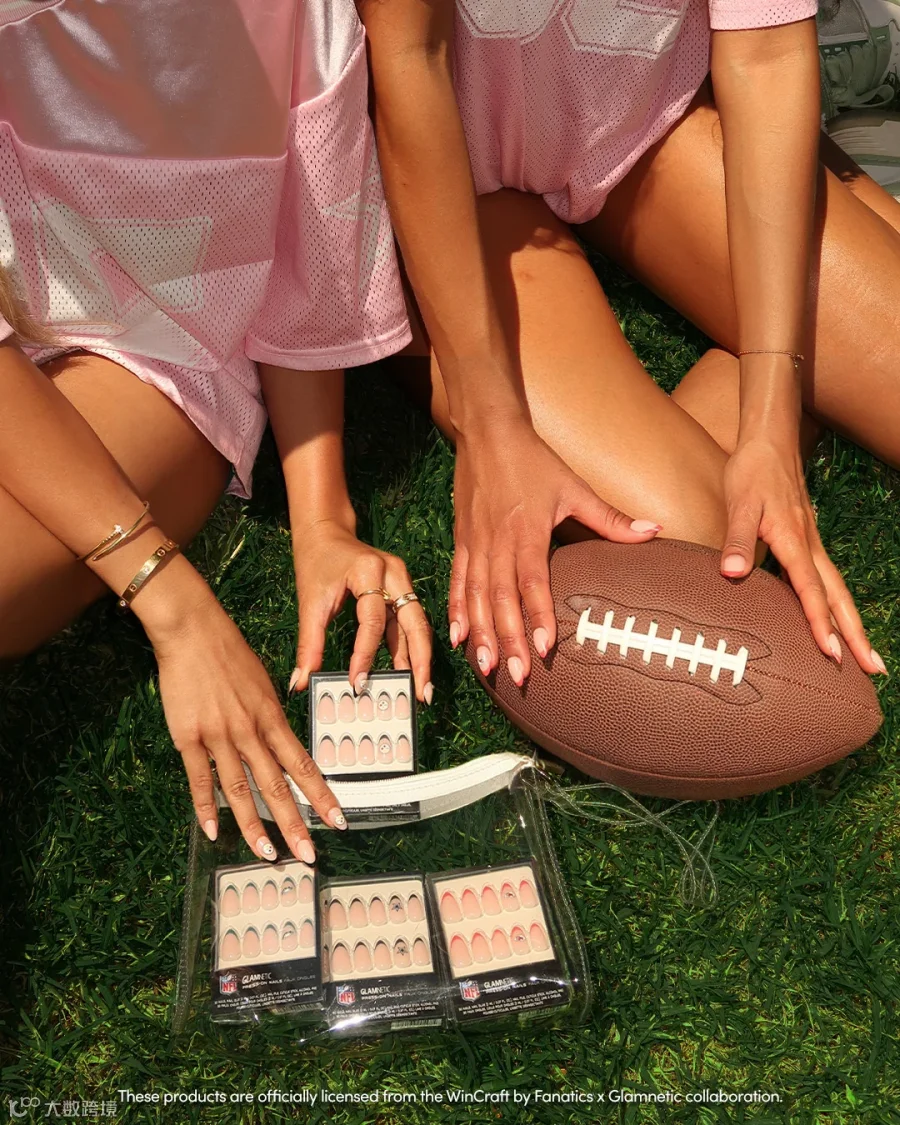
美甲是高度依赖SKU的品类,目前网站SKU已超600个。Glamnetic采取“核心+新鲜感”的组合策略:
- 核心系列:提供经久不衰的基础款式,确保业绩稳定性;
- 新鲜元素:通过季节性系列、IP联名(如哈利·波特x Glamnetic)及限量版新品制造话题。
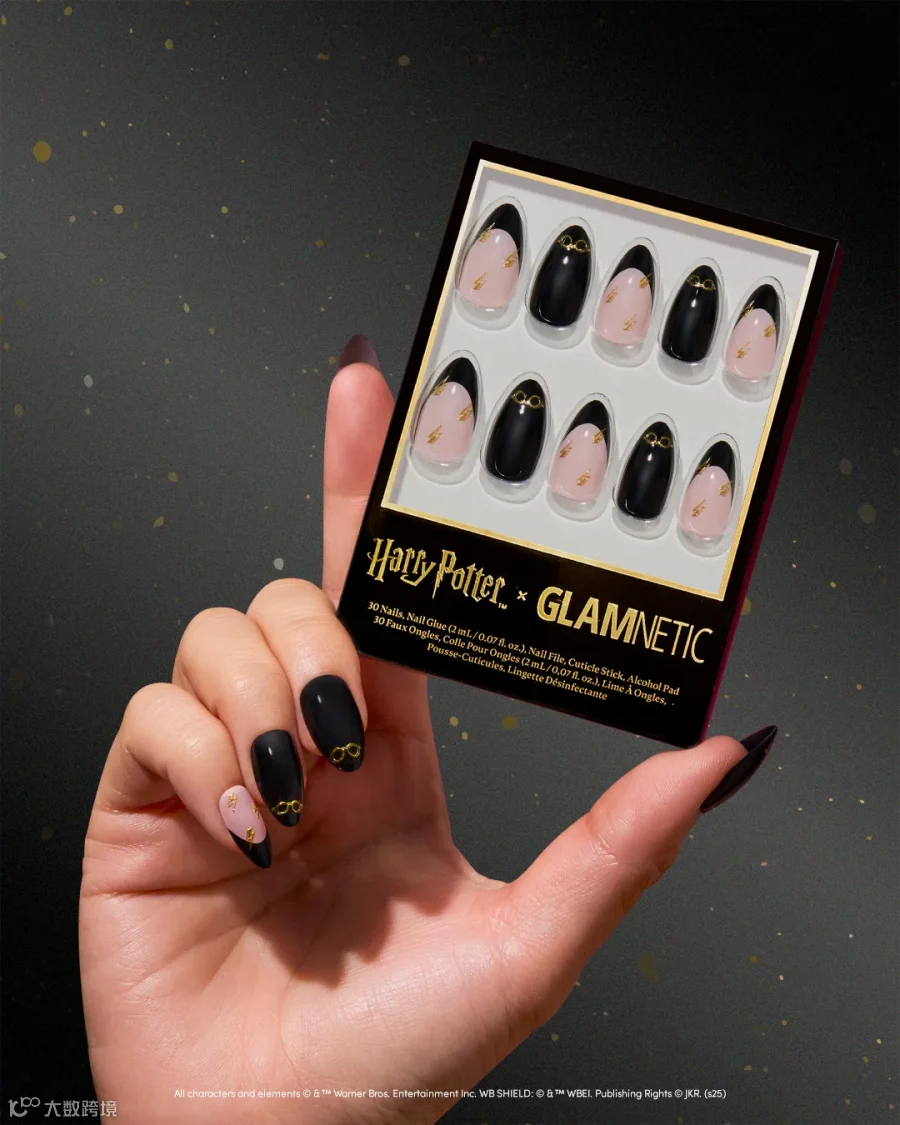
这种模式既保留了时尚属性,又通过核心款的长尾效应支撑了整体盘子。
五、 穿戴式美甲的增长潜力:高复购与性价比驱动
过去四年沙龙美甲价格上涨50%,促使消费者转向高性价比的贴片美甲。该品类具备天然的高频消费属性:
- 使用周期短:贴片美甲维持约两周,远低于沙龙美甲的3-4周;
- 更换频率高:女性用户通常每月更换1-2次设计或颜色;
- 复购内生性强:不同于护肤品的固定回购,美甲用户偏好多样设计。因此,纯色、法式指尖及主题系列的捆绑销售比订阅制更有效。
六、 反思:拒绝虚假繁荣,拥抱可持续增长
Kevon坦言不再追求爆发式扩张。健康的增长应给予企业时间构建基础设施、提升可预测性并完善团队。虽然达到1亿美元营收比预期晚了五年,但这种节奏更为扎实。
商业成功没有捷径,即便无法预知确切时间点,只要方向正确,终会抵达目的地。对于创业者而言,在逆境中掌舵的心理韧性、通过用户真实反馈(如被标记照片)衡量品牌热度,以及长期坚持有效的营销策略,远比短期数据更重要。