


销售额高且持续增长的企业未必健康。若因广告成本上升、库存积压或利润空间收窄导致现金流流失,企业将面临失败风险。要区分“忙碌的店铺”与“盈利的店铺”,需借助敏锐的分析工具。
会计比率能将财务报表中的原始数据转化为清晰、可比较的洞察,反映公司财务健康状况。以下指南涵盖了电商商家应跟踪的关键会计比率,以提升运营效率。
什么是会计比率?
会计比率是用于揭示企业财务报表(通常为资产负债表、利润表和现金流量表)中两个或多个数字之间关系的计算指标。
通过分析会计比率,可将净利润、流动资产和总资产等原始财务数据转化为有价值的洞察。这些比率有助于回答关键问题,例如是否有能力购买更多库存,或是否背负过多债务。
对于小型电商企业,财务报告有时显得反直觉:收入数字很高,但银行账户余额却很低。会计比率提供了理解这一困境所需的背景信息。
高营收并不保证盈利。若因运营效率低下导致毛利率为负,意味着每笔销售都在亏损,需决定补救或关停业务;即便盈利,若流动性比率显示缺乏足够现金支付下月供应商货款,同样存在风险。比率衡量了业务的具体方面,让你对财务表现和运营效率有细致了解。
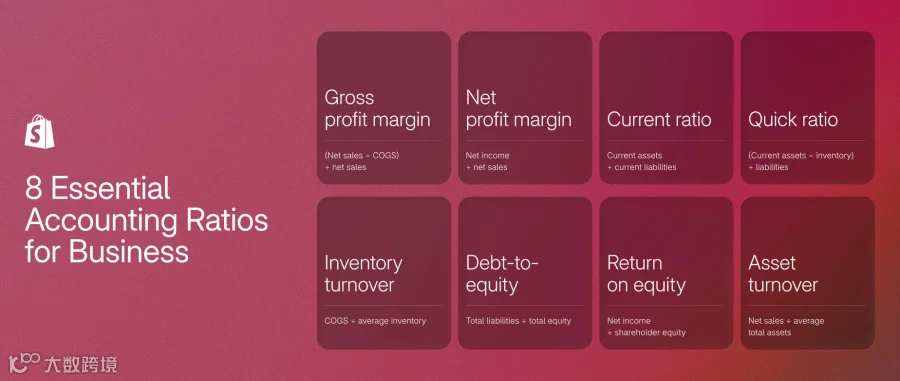
最常见的8种会计比率
- 毛利率
- 净利率
- 流动比率
- 速动比率
- 存货周转率
- 负债权益比
- 净资产收益率
- 资产周转率
无需追踪每一项指标,这并不切实际。相反,应专注于一组关键比率,从而全面掌握门店的财务表现。
以下比率涵盖零售财务五大核心支柱:盈利能力、流动性、效率、杠杆率和估值。电商企业可利用这些指标识别并应对库存积压、高退货率等在线零售特有挑战。定期监控有助于跟踪趋势,做出更明智的财务决策。
1. 毛利率
毛利率是电商最关键的指标之一,反映每件产品售出后的利润,尚未扣除租金、营销和工资等运营费用。
公式:(净销售额 - 销售成本)/ 净销售额 × 100%
计算方法:用净销售额(总销售额减去退货和折扣)减去销售成本(COGS,即生产直接相关的材料、组件和劳动力支出),再除以净销售额。
示例:若销售额为5万美元,商品制造成本为3万美元,则(50,000 - 30,000)/ 50,000 = 0.4 × 100%,毛利率为40%。
毛利率衡量生产效率和定价策略。数值偏低可能意味着产品成本过高、定价过低,或两者兼有。
基准:电商健康毛利率通常介于35%至55%。DTC品牌建议瞄准50%至60%,以缓冲数字广告和产品开发成本。
2. 净利率
净利率反映最终底线,揭示扣除运营成本、利息和税款后,剩余多少百分比的收入作为利润。
公式:(净收入 / 净销售额)× 100%
计算方法:将净收入除以净销售额。
示例:若销售额为10万美元,扣除所有费用后净利润为1.5万美元,则15,000 / 100,000 = 0.15 × 100%,净利率为15%。
该比率衡量整体盈利能力,回答“每实现一美元销售额能保留多少美分”的问题,是判断盈利的终极指标。
基准:电商行业健康净利率通常在10%至15%之间。
3. 流动比率
流动比率衡量公司使用流动资产偿还短期债务(通常指一年内到期债务)的能力。
公式:流动资产 / 流动负债
计算方法:将流动资产(现金、库存、应收账款)除以流动负债(应付账款、短期债务)。两者均可在资产负债表中找到。
示例:若有4万美元资产(现金和库存),短期内需偿还2万美元债务,则40,000 / 20,000 = 2。
该比率反映未来12个月内的偿债能力。低于1表明可能面临现金短缺。
基准:理想流动比率保持在1.5至2之间。
4. 速动比率
速动比率(酸性测试比率)是比流动比率更严格的流动性衡量标准,排除了不易迅速变现的库存。
公式:(流动资产 - 库存)/ 流动负债
计算方法:从流动资产中减去库存,再除以流动负债。
示例:若有4万美元资产,其中2万美元为库存,账单为1.5万美元,则(40,000 - 20,000)/ 15,000 = 1.33。
该比率衡量仅使用最具流动性资产(现金和应收账款)偿还债务的能力。
基准:速动比率≥1视为健康。显著低于此值说明过于依赖销售库存维持运营。
5. 存货周转率
库存即货架上的现金。存货周转率显示特定时期内销售和替换全部库存的次数。
公式:销售成本 / 平均库存
计算方法:将销售成本除以平均库存,即(期初库存 + 期末库存)/ 2。
示例:若年销售成本为10万美元,平均库存价值为2万美元,则100,000 / 20,000 = 5,库存周转5次。
该比率揭示库存管理效率。数值低可能存在积压,数值高可能采购不足导致缺货。
基准:电商良好存货周转率通常为每年4至6次。
6. 负债权益比
这是关键的杠杆(偿债能力)比率,比较债务融资与股东投入资本的比例。
公式:总负债 / 总股东权益
计算方法:将总负债(债务、贷款及其他财务义务)除以总权益(股东在企业中的权益价值)。两者均列示于资产负债表。
示例:若总负债为6万美元,所有者权益为5万美元,则60,000 / 50,000 = 1.2。
该比率评估财务风险。高比率意味着大量依赖债务融资,若销售放缓则风险较高。
基准:通常越低越好,具体取决于发展阶段和行业。1至1.5之间通常可接受,超过2可能表明高风险。
7. 净资产收益率
净资产收益率(ROE)衡量利用投资者投入资金的效率。
公式:净利润 / 股东权益
计算方法:将净利润除以总权益。
示例:若净利润为2万美元,股东权益为10万美元,则20,000 / 100,000 = 0.2 × 100%,ROE为20%。
ROE是投资者青睐的指标,显示资金投资回报,也是衡量财务表现和企业估值的关键。
基准:成长阶段在线零售商ROE在10%至15%被视为平均水平。
8. 资产周转率
资产周转率衡量公司利用总资产产生收入的能力。
公式:净销售额 / 平均总资产
计算方法:将净销售额除以平均总资产。
示例:若使用价值10万美元的资产(现金、设备、库存)实现25万美元销售额,则250,000 / 100,000 = 2.5。
若仓库堆满昂贵设备和库存但销售额低,资产周转率就会很低。该比率显示企业从资产中榨取价值的能力。
基准:电商比率高于1即为良好,因为相比重制造业,在线企业实物资产通常较少。
*注:相关贷款需在最长18个月内全额偿还,前两个六个月期间至少支付两笔款项。实际期限可能少于18个月,具体取决于销售额。
会计比率常见问题解答
会计比率有哪五种类型?
会计比率分为五大类:流动性比率、偿债能力(杠杆)比率、盈利能力比率、效率比率和估值比率。这些类别帮助衡量企业不同方面,从偿还短期债务和长期义务的能力,到产生收益和利用资产的效率。
如何计算会计比率?
计算分三步:从财务报表提取相关数据,选择正确公式,然后进行计算。多数计算涉及将净利润、总资产或负债除以另一财务数据,以找出其关系。
什么是杜邦分析?
杜邦分析将ROE分解为三个组成部分:净利润率、资产周转率和财务杠杆。这有助于识别ROE高是因为效率高,还是仅因大量举债。债务使企业能购买比自有资本允许的更多盈利性资产,由于ROE仅衡量股权回报,通过债务提升总利润会提高该比率。