

年底那通电话,很多采购都接过。
对方是最大的客户,语气很客气:明年的商务政策出来了,你们这边要不要支持一下,三个点?
电话挂了,办公室里几个人面面相觑。老板问:能不能答应?销售说不能丢客户,财务说毛利本来就薄,没人说得清楚“三个点”到底意味着什么。
最后通常会得到一个很熟悉的答案:先答应下来,后面想办法。
我把这一年见过的大多数“后面想办法”,翻来覆去看了一遍,发现它们最终的落点基本只有三个:换更便宜的材料、砍掉一道该做的工序、或者在某个看不见的地方把公差放宽一点。
这不是降本,这是把成本挪到了明年的质量和交付里。
这篇文章不讲情怀,只讲一件很具体的事:在你回复那通电话之前,你要有一个自己算出来的数字。
一、先搞清楚:主机厂要的这三个点,它到底从哪来
很多人以为年降是主机厂拍脑袋压过来的。不是。它有一套说得通的理论依据,叫学习曲线。
1936 年,一位叫 Wright 的航空工程师发现:每当飞机的累计产量翻一倍,造下一架飞机所需的工时就会下降大约 15% 到 20%。后来这个规律在制造业里被反复验证,普遍区间是累计产量每翻一倍,成本下降 10% 到 30%。
原因很朴素:工人越做越熟,良率往上走,工装模具摊完了,工程师终于有时间去找一颗更便宜的紧固件、或者删掉一个可有可无的支架。这些节省是真实的。
所以年降的原始逻辑是站得住的:随着爬坡,你的成本确实在降,我分一部分,合情合理。
这个惯例写进了合同。福特在向 SEC 披露的一份供应协议里,明确写着供应商同意每年 3.5% 的价格下降,理由是“与其他主要 Tier 1 供应商的年生产力水平一致”。也有一些协议约定的是 1.5% 到 2.5%。数字不同,惯例一样。
但请注意这里有一个极其关键的细节:
学习曲线的驱动变量是“累计产量翻倍”,不是“又过了一年”。
这两个东西,在项目早期几乎重合,在项目后期会彻底分道扬镳。
刚量产的时候,一个零件可能几周之内就从累计 5000 件走到 10000 件。翻倍来得又快又密,真实的学习曲线红利非常充沛。这时候主机厂要 3%,说句实话,太容易给了。
但到了项目第六年,年产量基本持平,累计从 100 万涨到 200 万要好几年。学习曲线的红利早就吃完了。这时候再要 3%,它就不再是“效率的分享”,而是从你的利润里直接扣。
第一年的 3% 和第六年的 3%,根本不是同一个东西。这就是你坐上谈判桌之前,第一个应该拿来用的支点。
再给你一个反例,说明这条路不是只有一种走法。
特斯拉的做法是另一套:量产之前就用 should-cost 建模、多做供应商对标,先把真实成本搞清楚,然后付一个带健康利润的公平价格,大体维持不动,因此基本不做固定的年度降价;原材料占比高的零件,直接把价格挂钩大宗商品指数,而不是排一张降价日程表。
人家不是心善。是因为起跑就站在真实成本上,后面自然没有“虚高部分”可以还给你。
顺带说一句 2026 年的现实压力。据盖世汽车 2025 年的供应商调研,部分供应商反映自身利润空间只剩 3% 到 5%,而收到的年度降价要求已经超过 10%。另据公开行业研究披露,2026 年国内主流整车企业的年度降本目标普遍设在 4.5% 到 6.2% 区间。
在这样一个环境下,“先答应下来”这四个字的代价,比十年前高得多。
年降的底气来自学习曲线,而它的驱动变量是累计产量翻倍,不是日历年份
二、把报价拆开:这张表才是你真正的底牌
接下来是干货。
你要用的工具叫 should-cost,中文常译“公允成本”或“清洁纸成本”。它和你手里那份供应商报价的区别是:
1. 报价,是对方给的一个数字。
2. should-cost,是你自己从材料、工时、设备费率、良率、摊销自底向上算出来的——这个东西做出来,应该值多少钱。
这个差别很大。前者你只能谈“降几个点”,后者你能谈“你的加工节拍高在哪里”。
先说值不值得做。据 EMUSKI 的统计,系统性做 should-cost 的企业,产品成本下降区间是 15% 到 25%,谈判结果改善 10% 到 20%。更重要的是时机:在设计阶段就介入做成本建模,达成目标成本的成功率 80% 以上;拖到量产后再做,成功率掉到 40% 到 50%。
差的不是能力,是时间点。
汽车精密件的成本结构长什么样
一个典型的拆解基准是这样的:
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
这张比例表的用处不在于精确,而在于快速定位。当一份报价和你的测算差了 20%,你一眼就能判断:差距到底在材料上,还是在工时上,还是在费率上。
下面逐项说填写要点,每一项的坑我都标出来了。
1. 材料:不是“单价 × 重量”那么简单
一条完整的材料算法是:
毛重(下料尺寸)→ 净重(成品净重)→ 料头、浇口、飞边能否回用 → 材料单价 → 工艺损耗率 → 净材料成本
容易漏的有三类:辅料(切削液、化学品、焊料、胶)、包装材料、以及牌号差异——同一个大类底下,不同牌号的价差可以到两位数百分点。
2. 制造加工:最大的坑在“二次加工”
按工序拆。每道工序的算法是:节拍(秒/件)× 设备小时费率 + 直接人工。
设备小时费率不是折旧那么简单,它等于:折旧 + 能耗 + 维护 + 场地摊销,再按实际稼动率折算。很多人的模型错就错在假设 100% 稼动。
这里必须单独拎出来讲一句:忽略二次加工,是 should-cost 最常见、也是最贵的错误。
热处理、表面处理(电镀、阳极、喷涂)、清洗去毛刺、三坐标全检——这些常被漏算,而它们加在一起,会让实际成本比模型高出 20% 到 40%。
还有一个很容易算错的地方:良率是多道工序连乘的。
十道工序,每道良率 98%,看着很体面,端到端一路乘下来只剩 81.7%。你在报价里看到的,是整个制程的良率;你在模型里假设的,可能只是某一道。
3. 工装摊销:谈判桌上的第二张牌
模具、夹具、检具,除以生命周期总产量。
这一项之所以重要,是因为它直接关系到你该不该答应降价:模具还没摊完,就要求启动新一轮降价,这在逻辑上是不成立的。面对这种情况,你要能拿数字说话,而不是凭感觉喊难。
4. 质量与合规:没人算,但人人都在付
PPAP、IMDS、REACH/RoHS 合规、可靠性试验、批次检测、SPC 数据采集。
据中国汽车工业协会零部件分会对 200 家样本企业的调研,为满足主机厂的数字化合规要求(实时上传排程、SPC 数据、物流轨迹),供应商平均每年要新增 IT 投入 120 万到 180 万元,还要配专职数据运维。营收在 5000 万元以下的企业,这笔钱占到营收的 3.5% 到 4.8%,而行业平均只有 1.2%。
这些是真金白银,进不了你的模型,就等于替别人白干了。
5. 管理与财务:资金成本必须进单价
管理、销售、财务费用通常合计 8% 到 12%。
再算两个容易被抹掉的东西:账期。90 天和 120 天之间的资金占用成本,按年化利率折进单价里,它是有数字的。汇率,涉及进口件的必算。
6. 包装物流:2026 年这一项正在变重
多家主机厂在 2026 年把“双源供应 + 近地化配套”写进了准入条款,要求关键件在总装基地 300 公里半径内布局备份产能或中转仓。据 Frost & Sullivan 测算,这会让供应商的仓储物流成本上升 12% 到 18%。
这项成本你可以接受,但必须先承认它的存在,而不是让它躲在“杂费”里。
五个一犯就废的错误
把上面这些填完之前,先记住这五条,每条都能让你的表差出两位数百分点:
1. 漏算二次加工(热处理、表面处理、清洗、全检)——实际成本比模型高 20%–40%
2. 拿样件价格去估量产——工艺固化前后的成本根本不是一个物种
3. 低估废品与良率损失——尤其是精密件
4. 用过期的材料行情——铜、铝、稀土一动,整张表就作废
5. 跳过工装摊销——小批量时严重高估单件成本,大批量时又严重低估
should-cost 六块成本域与最容易漏算的五个坑
三、算完之后怎么用:先划区间,再分类归因
到这里,很多企业就停了。算出一个“应该值 100 元”,供应商报价 118 元,于是得出结论:太贵了,压。
这一步是最可惜的。因为 should-cost 的真正价值不在算,在用。
第一步:先承认模型天生不准
这一点很重要,也很少有人说:再精细的模型,也有 10% 到 15% 的固有偏差。 如果是用通用参数粗算、没做现场校准,偏差要放宽到 15% 以上。
所以第一件事不是追求“价差等于零”,而是先给自己划一条容忍区间,并写进内部流程:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
另外提醒一个有反直觉的地方:报价显著低于 should-cost,也要写书面说明。 可能是规模优势、自有工装、新工艺、长期产能兜底;也可能是低估了模具投入、牺牲了良率、短期亏损抢单。低价和价高一样,都要走风险评审。
should-cost 是一把标尺,不是限价。
第二步:价差只归四类,不许有第五类
所有偏差,谈判结束后统一归进这四个抽屉:
其一,模型假设差异。 模型用的是行业高效批量、标准稼动率、标准良率,而实际是小批量、多批次、频繁换模。这类偏差不可消除,处置办法是更新该零件的专属参数,形成定制化基准。
其二,供应商能力差异。 OEE 偏低、工艺老旧、废料率高、内部管理成本高。这是可以改善的,处置办法是签改善计划,约定周期内通过效率优化缩小价差。
其三,商务附加条件。 更长账期、应急保供、专属库存、驻场服务、工装免费维护、独家供货溢价。这类不是贵,是你买了东西。处置办法是把附加条件量化,评估这个溢价值不值得。
其四,市场结构性因素。 区域性原材料紧缺、特定设备产能稀缺、专利或独家工艺。短期改不了,处置办法是纳入长期寻源规划,开发二供。
这一步做完之后,你的谈判话术会发生质变。
原来的说法是:“你们再降三个点吧。”
现在的说法是:“我们算下来,你这道工序的节拍比行业高效水平高 22%,刀具损耗也高于我们假设的标准值。你看是设备问题还是换型太频繁?我们能不能先从这两项入手。”
前者是博弈,后者是工程对话。

价差四分类:想明白差距属于哪一类,再决定动不动它
四、把三个点谈成三个点:一份可以照着抄的筹码清单
最后这一节,是真正能当场用的东西。
假设一个年采购额 1000 万元的项目,对方要 3%,也就是 30 万元。你要做的不是从利润里掏钱,而是把这 30 万拆成若干件事:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
说明:上表为结构演示用的测算口径,用于说明“降本包如何拆分”,并非任何实际项目的报价数据。各行业量化结果差异较大,请勿直接套用。
请注意最后一行——利润让步只占 0.2%。这是这套方法的目的:让对方的降价要求,尽量落在你在任何时候都在做的那些改善上,而不是硬从某一方的口袋里掏钱。
具体到可以摆上桌的筹码,清单如下:
账期换价格。 你现金充裕,就用快付、缩短账期去换降幅。资金成本是要算进单价的,这是一笔可以精确计价的交换。
确定性换价格。 给一份半年滚动预测 + 保底量,他敢备料、敢排产,产能利用率上去,单位成本自然下来。很多成本,本质是“不确定性溢价”。
批量与归并。 合并 SKU、减少换型次数。架子上的品种越少,每次开工越贵这件事就越不明显。
包装与物流。 循环料架替纸箱,年度看不是小钱;JIT/JIS 配送、共用前置仓都能挤空间。公开资料显示,部分企业推行“揽、干、配”一体化后单条线路成本下降超 20%。
VAVE,也就是价值工程。 这是空间最大的一块。坐下来问四个问题:这个位置的材质是不是过设计了?公差是不是收得过紧?这个镀层客户到底要不要?两个零件能不能合成一个?供应商天天做这个东西,他比谁都清楚哪里有水分——问题常常是你从来没问过他,只问过价格。
收益共享。 让供应商主动提降本方案,省下来的按比例分。丰田把它做成了体系的一部分,不是让步,是机制。
早期介入(ESI)。 图纸阶段就把供应商请进评审会。设计阶段的杠杆,是后期任何手段都比不了的。
与之配套,有三条红线一定不能退:
1. 新品不该适用成熟件的降比。刚量产的产品和已经量产三年的产品,降本空间完全不是一回事。拒绝一刀切。
2. 模具未摊平不让新一轮降价。这不是耍赖,是算术。
3. 降本不降质。把 PPM 上限、批次合格率写进年降协议,并与价格挂钩。
还有一点值得你现在就去翻数据:据 Frost & Sullivan 的测算,上述近地化配套方案让供应商物流成本上升 12% 到 18%,但同时把交付准时率从 92% 提到了 98.5%,主机厂为此愿意支付 1.5% 到 2.5% 的溢价作为韧性补偿。
也就是说,你的 OTD 数据是可以标价的东西。 如果你手上有一份漂亮的交付记录,别把它忘在 PPT 里。
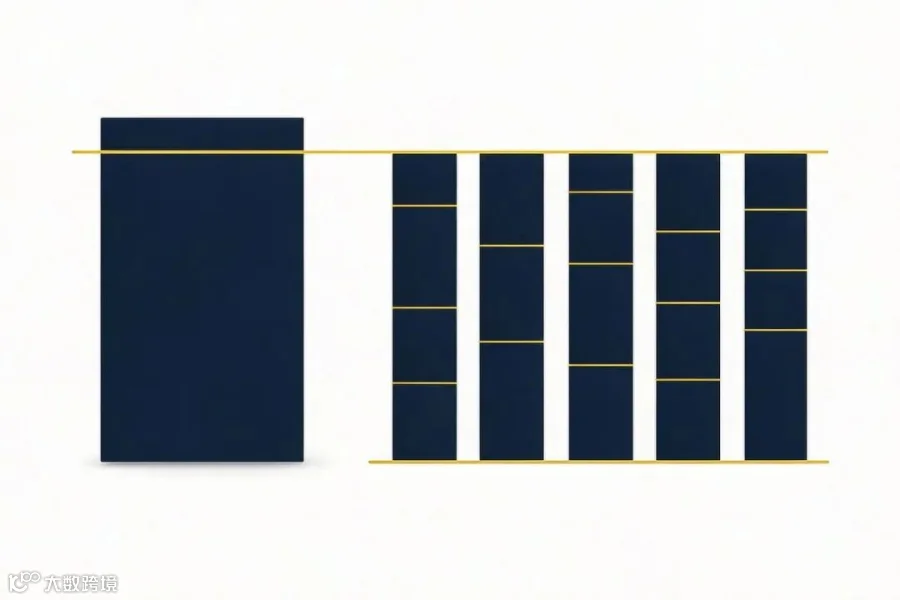
从“接受一个百分比”到“拆分一组改善项”
总结
回到开头那通电话。
年降这件事,最怕的不是要求不合理,而是你不知道自己的底线在哪里。不知道底线,就只能凭情谊答复:关系好就答应,实在撑不住就把成本挪到明年去。
这张成本拆解表,真正的用处不是“对付”谁。
它是在别人提出一个百分比的时候,让你有能力把它翻译回一堆具体的工序、节拍、良率和摊销。从那一刻起,谈判的性质就变了——它不再是“你让不让”,而是“我们一起看看这笔钱藏在哪里”。
最后留三句话:
第一,报价不是成本。 报价只是一种混合了制造成本、谈判策略和客户关系的表达。你要还原的是后者。
第二,年降谈的不是百分比,是它的来源。 第一年的三个点和第六年的三个点,一个是分享效率,一个是让出利润。先问清楚你在第几年。
第三,最好的年降,是落在你已经打算做的事情上的年降。 桌上的每一提议都应该有出处,都要能被称为改善。
采购的专业性,不体现在敢不敢说不,而体现在能不能把这个“不”,或者这个“好”,说清楚理由。