近几个月,合肥在机器人赛道动作密集:9月发布具身智能产业实施意见,10月省级创新中心揭牌,百亿级基金群、中科大牵头的机器人训练场相继落地,一套组合拳打下来,行业里讨论最多的问题是——合肥是不是要把当年投半导体、投新能源的玩法,在机器人身上再复制一遍?
但把这一轮布局拆开看,会发现它的底层逻辑已经变了。过去的合肥模式,是精准下注单个龙头企业,用资本换产业落地;这一轮的机器人布局,重心明显放在了另一处:铺整条赛道的底盘。
过去的三场豪赌,每场都有一个“主角”
复盘合肥的产业成名战,打法高度统一:选确定性赛道,集中资源押注头部企业,用资金、土地、政策兜底,换龙头落地,再带动整条产业链聚集。
2008年京东方液晶面板项目,合肥在当年财政收入仅300亿元左右的背景下,承诺出资60亿元并兜底债务,顶着当年项目超10亿元的亏损,把项目落地,最终带起千亿级显示产业集群;长鑫存储项目,十年累计亏损超360亿元,靠长期投入啃下存储芯片的硬骨头;2020年蔚来最艰难时,合肥70亿元注资持股24.1%,把新能源汽车的产业链、人才、税收留在了安徽。
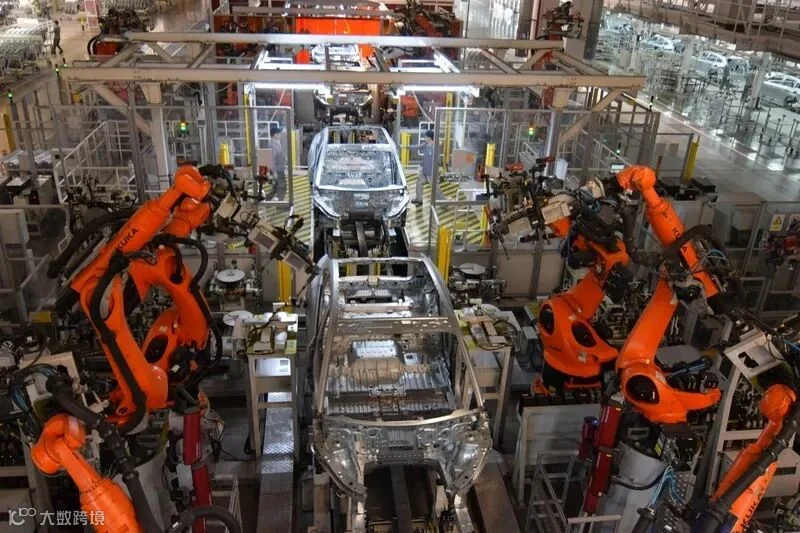
蔚来合肥先进制造基地整车生产线 图源:新华社
这套打法的成立有两个前提:赛道技术路径明确、市场需求确定,缺的只是资金和产能;标的是重资产型龙头,落地就能带动上下游,就业、税收、产业集群的回报清晰可见。本质上,这是一套“以资本换龙头、以龙头带产业”的打法,每一笔钱都能说清“押的是谁”。
正因如此,这轮机器人布局密集出手时,很多人默认它会照搬这套逻辑——砸钱拿下一家人形机器人龙头,再造一个“蔚来奇迹”。
但事实并非如此。
转折:机器人这一局,找不到可下注的人
合肥没有照搬,有一个很现实的原因:机器人这条赛道,找不到可以“点名”的对象。
半导体和新能源,技术路线是确定的,龙头是可以引进的,市场是看得见的;人形机器人则完全不同——技术路线还在快速迭代,运动控制、大模型、具身智能的融合方向没有定论,商业化场景尚在验证,行业也没有出现绝对龙头。今天押注的企业,可能几个月后就发现走错了路线;今天的技术优势,可能明年就被另一条路线超越。
在这种局面下重仓单一家企业,踩错路线、押错标的的概率会非常高。
所以合肥的调整,是放弃“选人下注”:不赌某一家企业的生死,转而把资源投向整个赛道都需要的东西。钱从“股权”挪向了“公共品”。
钱挪向三处“公共品”
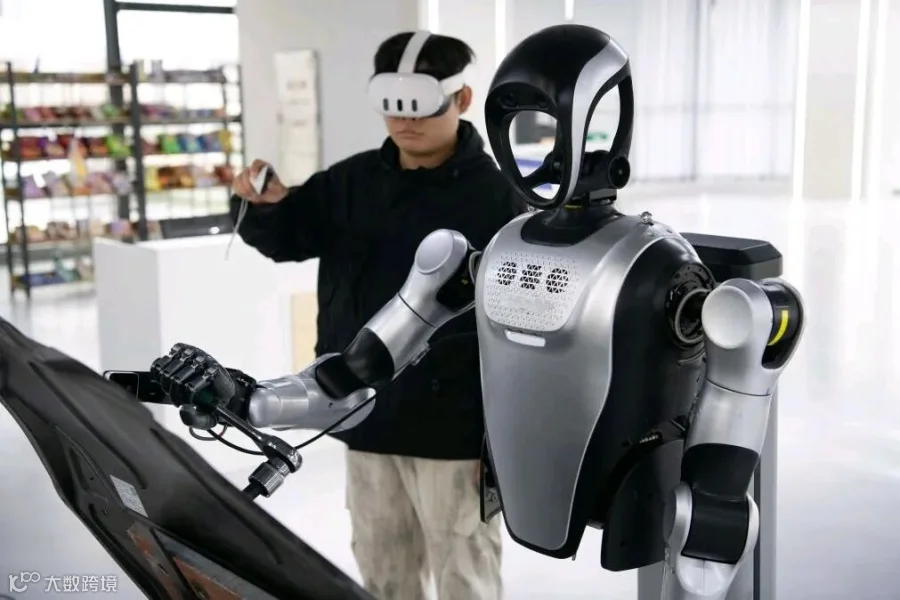
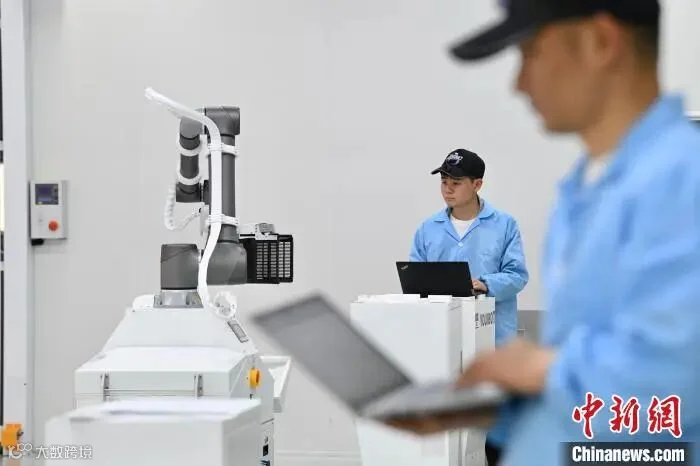
依托中科大的科研资源,合肥建起机器人训练场:总投资6.23亿元,规划总面积1.87万平方米,容纳500余台异构机器人,年产训练数据200万条。训练场目前启用面积已超6000平方米,家居、商超、工业等实景复刻场景一应俱全,83台来自不同企业的机器人在此“上学”,并配套成立合肥具身数据运营管理有限公司,专门负责数据采集与运营。
人形机器人竞争的核心生产资料是数据,但数据采集是重投入:场地、设备、训练师、场景复刻,每一环都要钱,中小企业很难独立承担。合肥把数据训练做成公共基础设施,等于把这条成本最高的环节摊薄给全行业——企业带着本体进场,就能用标准化的训练场景采集数据,训练场还会把“万物抓取数据集”这类成果做产权登记、向企业共享。
行业里有一句评价说得很直接:这一手比投给任何一家企业都聪明。它的回报逻辑也完全变了——靠单一企业的股权退出赚钱,改成靠企业聚集、数据沉淀和区域研发效率提升赚钱。企业来得越多,数据沉淀越厚,区域竞争力越强,这是典型的“修路”逻辑,修好路,车自然会来。
第二处:场景试验场,把汽车产业变成机器人的“训练营”
安徽的汽车产量、新能源汽车产量均居全国前列,三电系统、精密制造、传感器等产业能力与机器人高度同源。奇瑞旗下的墨甲机器人,已在工厂及各类场景落地100多个应用;零次方“烧卖购”机器人小店,也完成了商业场景的验证。省内还形成了明确分工:合肥做大脑、芜湖做躯干、蚌埠做五官、宣城做关节、马鞍山做数据、淮南做特种、安庆做控制器。
技术路线会变,但“工厂需要机器人干活”这件事不会变。把汽车产业变成机器人的试验场和采购方,是合肥这轮布局里最不容易被抄走的优势——别的城市可以复制基金,复制训练场,却很难复制一个全国第一的汽车制造腹地。
省级层面设百亿级产业基金群,年安排5亿元财政专项支持;市级层面拿出100亿元未来产业基金,3年投入20亿元建公共服务平台,每年配套1亿元研发补贴;省级首只具身智能专项基金投出1.04亿元,零次方、聆动通用、灵猴机器人等不同阶段企业相继拿到融资,红杉中国等市场化财务资本也随之进场。
这套金字塔式的财金体系,覆盖了从种子期到成长期的完整周期:底层用财政补贴降低创业门槛,中间用产业基金扶持成长企业,顶层用市场化资本撬动头部项目。和过去“集中火力打一个点”相比,现在是“托住整条赛道”——只要赛道整体向上,谁跑出来都算赢。
新模式要付的账
其一,公共品没有股权退出路径。投企业,上市或并购就能退出、回报可量化;投训练场、投平台,回报更慢、更分散,考验的是比“十年耐心”更长的耐心。
其二,本土还没长出顶流整机。目前赛道里的头部企业,优艾智合、宇树、星海图都是引进或从外地落地,本土原生的全国性标杆仍在培育期。
其三,数据公路的收费模型待验证。训练场和数据公司能不能持续吸引全国企业来“采数”,把数据沉淀变成实际收入,决定这条路的商业闭环能不能成立。
其四,中试周期平均18个月,远超行业先进水平。研发端的优势,能不能快速转化成产品落地的优势,是当前最现实的卡点。
这一局该怎么看:三个观察点,三类读者
判断合肥这轮布局值不值,不能再用老尺子,可以盯三个可证伪的观察点:真实市场化订单的占比,有多少企业靠非关联客户拿到持续复购的订单;中试周期能否从18个月逐步缩短;非国资背景的财务资本是否会持续加仓。
站在不同视角,也能读出不一样的启示:
对创业者、零部件企业:合肥提供的是数据、场景、订单和低门槛的研发条件,落地价值比政策补贴数字更实在,值得把训练场和企业名单研究一遍;
对投资人:别再问“合肥押了谁”,该看数据训练场的流量和收费模型有没有跑通;
对行业观察者:合肥这一局押的是“赛道一定会跑起来”,判断它值不值,需要用时间换答案。
从押企业到铺全链,合肥没有丢掉它最核心的东西——对产业趋势的提前判断、长期投入的耐心、平台化的产业思维;它换掉的是不再适配的打法。过去的合肥,赌的是“谁能赢”;这一局,它赌的是“赛道会跑起来”。至于哪种赌法最后能赢,答案不在发布会上,在订单里、在产线上、在训练场的数据里。
合规与免责声明:本文内容基于具身智能行业公开报道及公开产业数据撰写,仅供参考交流,不构成任何投资建议。文中配图部分源自公开新闻渠道(版权归原机构所有),部分为AI(生成式人工智能)辅助生成的概念示意图。我们严格尊重知识产权,如有任何版权疏漏或侵权疑虑,请联系「EiShare具享会」及时处理。
立即报名!临港科创城·场景直通车第三期「工业机器人与智能制造」专场
2026工博会抢先看|机器人进厂,多条路线同台竞技