


惠科股份(001399.SZ)于10月26日晚间披露的三季报显示,公司前三季度实现营业收入311.13亿元,同比增长6.41%;归母净利润25.90亿元,同比下降12.63%,主要受存货跌价准备增加带来的资产减值损失扩大影响。

财迅通翻阅财报发现,与上半年相比,Q3单季的盈利质量出现边际改善信号。第三季度公司实现营收105.97亿元,同比增长3.48%,环比有所抬升;单季扣非净利润5.75亿元,同比仅微降0.72%,降幅较半年报显著收窄。
前三季度毛利率仍保持在19.17%,毛利额同比实现正增长,产品结构的底层竞争力并未因周期波动而出现实质性松动。经营活动现金流净额75.63亿元,同比增长22.89%,在利润被减值压住的背景下,公司的“造血”能力反而有所增强。
1
40亿封测项目落地绍兴,
制造能力向半导体环节迁移
三季报中更具战略分量的动作,是惠科在半导体领域的实质性落子。报告期内,公司与杭绍临空经济一体化发展示范区绍兴片区管理委员会签署《先进封装及测试项目合作协议》,出资40亿元设立全资子公司浙江惠芯先进半导体有限公司,作为项目实施主体,该公司已于2026年7月24日完成工商登记,注册资本40亿元,惠科持股100%。项目规划建设12英寸混合芯片先进封装及测试产线,建设周期不超过三年。

财迅通分析认为,这一布局的产业逻辑并非从零跨界,而是建立在惠科既有的制造能力基础之上。公司拥有4条G8.6高世代液晶面板产线,在大尺寸玻璃基板处理、洁净室运营和大规模精密制造上积累了长期工程经验。华鑫证券在研报中指出,惠科依托G8.6高世代线经验,具备向大尺寸面板级TGV基板升级的独特条件,TGV玻璃转接板成本仅为硅基转接板的约1/8,是AI芯片2.5D/3D先进封装的核心基板材料。先进封装的核心工艺方向之一,正是从圆形晶圆向大尺寸面板级封装迁移,惠科的面板制造经验在这一路径上构成了一种可迁移的“相邻能力”。
但需要正视的是,封测业务目前尚处于建设期。公司在投资者互动平台中明确表示,浙江惠芯“尚未实现量产及营收,后续研发及建设进展存在一定的不确定性”。短期内,该项布局对利润表的贡献有限,其战略价值需要在未来12—18个月的产能爬坡中逐步验证。
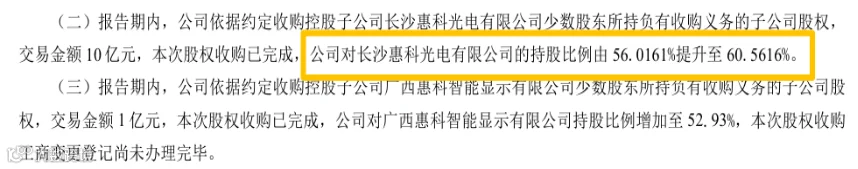
与此同时,公司以10亿元完成长沙惠科光电少数股东股权收购,持股比例由56.0161%提升至60.5616%;以1亿元收购广西惠科智能显示少数股东股权,持股比例增至52.93%。两笔交易指向同一逻辑:将已进入稳定运营期的优质子公司利润更多归集至上市公司层面,减少少数股东分流,主动提升归母利润的“含金量”。
2
浏阳Mini COB产线点亮,
新型显示进入产能爬坡阶段
新型显示方面,公司子公司长沙惠科科技有限公司首条产线于2026年8月26日在浏阳经开区正式点亮,项目总投资70亿元,聚焦Mini-LED COB背光、直显模组及整机,剑指全球首个Mini COB显示“超级工厂”,填补浏阳在100英寸以上超大尺寸直显制造环节的产业空白。目前首期5000平方米产线已投产运行,全面达产后月产能可达3万平方米。
据财迅通观察,该项目采用全倒装COB封装工艺,与惠科现有85—100英寸LCD产线形成错位互补。惠科股份副总裁、长沙惠科科技董事长何怀亮表示,新项目将与原有LCD面板项目“一个筑牢85—100英寸LCD全球优势,一个攻坚100英寸以上Mini/Micro LED新赛道”。量的信号已经出现:2026年上半年,惠科Mini LED直显终端销售额较上年同期增长约225%,COB集成封装技术已实现超高清显示产品的量产。上游南充全色系M-LED芯片基地机电安装完成约80%,一期设计月产能15万片。
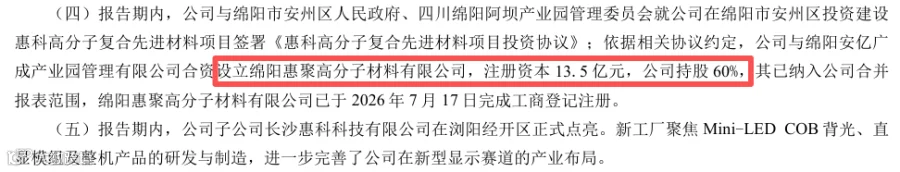
不过,与封测项目类似,浏阳COB产线同样处于产能爬坡早期,首期5000平方米产线对收入的实质性拉动尚需时间。新材料方面,公司与绵阳方面合资设立的绵阳惠聚高分子材料有限公司(注册资本13.5亿元,持股60%)已完成工商登记并纳入合并报表,定位高分子复合先进材料,服务于显示和半导体业务的供应链需求,属于产业链韧性层面的防御性布局,短期利润贡献同样有限。
从资本开支和资产结构看,公司正处于典型的投入扩张期。总资产较年初增长23.77%至1249.65亿元,在建工程较期初增加203.80%,主要系新建项目投入增加;公司称购建长期资产支付的现金同比增加,资本开支扩张方向明确。资产负债率较上年末由62.82%降至61.03%,在项目密集投入的同时杠杆水平有所优化。公司仍维持6.67亿元半年度现金分红,占同期归母净利润的35.89%。
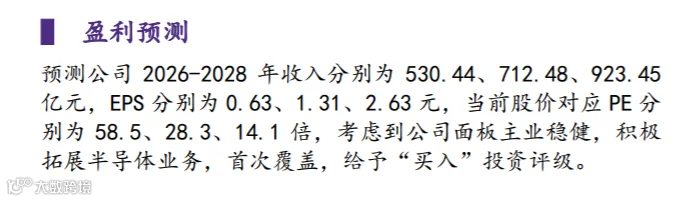
据华鑫证券预测,公司2026—2028年收入分别为530.44亿元、712.48亿元、923.45亿元,EPS分别为0.63元、1.31元、2.63元,首次覆盖给予“买入”评级,核心逻辑为“面板主业稳健,积极拓展半导体业务”;东北证券给予“增持”评级。
综合来看,惠科当前的核心矛盾不在于利润的同比降幅本身,而在于两条曲线的时间匹配:面板主业的盈利修复能否在Q4及明年延续,以及40亿封测项目与浏阳Mini COB产线能否在折旧和费用压力进一步显现之前,从在建工程转化为有意义的收入贡献。
Q3扣非降幅收窄至接近持平,是主业端第一个可被验证的微观信号;而封测与Mini COB的进展,目前仍停留在“布局已铺开、收入待兑现”的阶段。对于这家正在从面板周期股向显示与半导体平台迁移的公司而言,新业务的兑现节奏,将决定这轮扩张的财务代价最终被如何定价。
优文推荐
养元饮品财务总监辞任, 三季报同日披露“增收不增利”, 营收增27.9%,净利增1.03%
亿纬锂能前三季度扣非净利增111% ,Q4产能已订满,动力出货首超储能

- 微信公众号 -
搜索 “财迅通Ai”

- 小红书 -
搜索 “财迅通”
- 微信公众号 -
搜索 “财迅通Pro”
欢迎扫码关注哦~