点击蓝字 关注我们
ENTERPRISE
监管规则的异同
A股与港股在募集资金监管方面的导向不同:A股募集资金管理注重“专款专用、投向主业”,实行“项目制”管理,港股则对募集资金采用相对灵活的“用途制”管理。
(一)A股:“项目制”管理

(二)港股:“用途制”管理
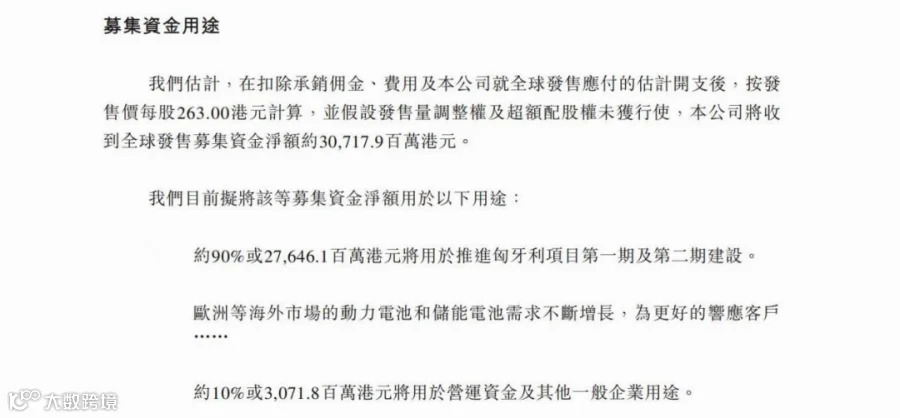
在港股市场,监管框架建立在对募集资金实施“用途制”管理的基础之上,相对宽泛。根据香港交易所《新上市申请人指南》第3.12章“集资所得款项用途”的要求,上市文件的“集资所得款项用途”章节应包括集资所得款项的具体用途,并将申请人的未来计划及前景告知投资者。
参考案例
募集资金使用管理规范流程
(一)募集资金专户管理
(二)募集资金使用规范
1、A股

参考案例
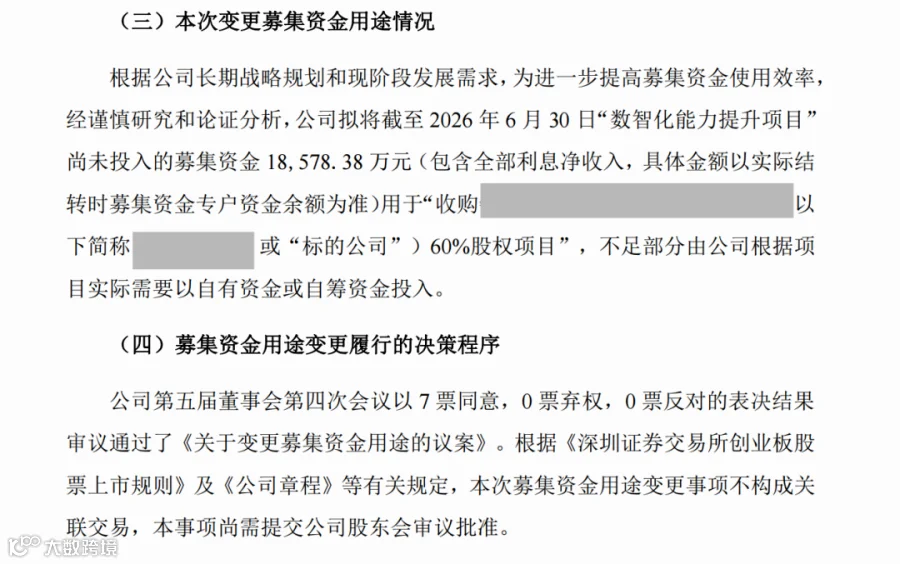
在募集资金的使用过程中,涉及的其他规范要求包括:
(1)董事会应当每半年度全面核查募集资金投资项目的进展情况,编制《公司募集资金存放、管理与实际使用情况的专项报告》并披露;
(2)保荐机构应当至少每半年度对上市公司募集资金的存放、管理和使用情况进行一次现场核查,每个会计年度结束后,保荐机构应当对上市公司年度募集资金存放、管理和使用情况出具专项核查报告并披露;
(3)会计师事务所开展年度审计时,应当对上市公司募集资金存放、管理和使用情况出具鉴证报告。
2、港股
港股并无与A股类似的关于募集资金的特定监管规则。根据香港交易所《新上市申请人指南》第3.12章“集资所得款项用途”的要求,申请人可在若干紧急情况下更改集资所得款项的用途,但前提是必须在上市文件披露该紧急情况下的替代用途。集资所得款项用途的任何重大变化均会影响股价,申请人必须及时公布有关变更。
由此可见,港股募集资金变更程序无需股东会审议,亦无需保荐机构发表意见,募集资金的管理理论上由上市公司管理层全权负责。涉及募集资金变更程序时,一般经董事会审议后及时披露。实践中需要注意的是,如果上市后短时间内即进行募集资金用途变更,或在年度审计过程中发现募集资金使用情况与招股书披露内容不符,香港交易所将极大可能对上市公司董事会、保荐机构、合规顾问(如有)等进行问询。
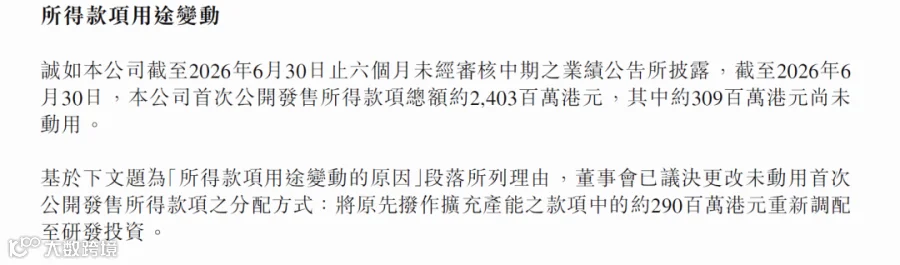
董事会正常决策变更所得款项用途:
参考案例
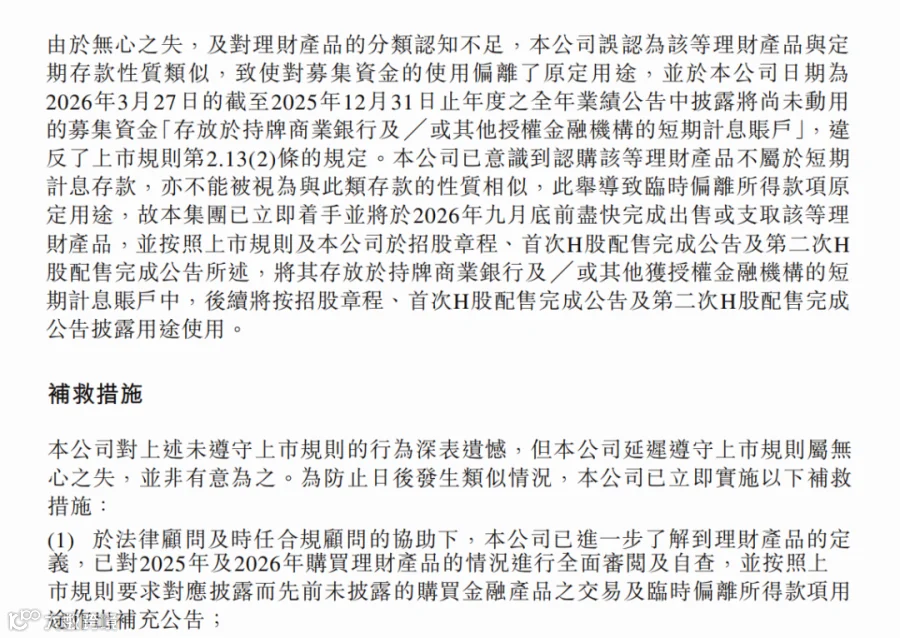
上市公司解决所得款项用途偏离问题:
违规案例
对跨境上市公司的启示
End
【关于我们】
国金证券投资银行总部|资本咨询总部已设立专门部门为上市公司提供信息披露与合规咨询服务。我们致力于为上市公司提供市值管理视角下的信息披露合规咨询顾问服务,解决上市公司在信息披露、公司治理、规范运作等方面面临的实际业务难题,旨在为客户提供高效、优质、全面的常年资本市场咨询顾问服务。
服务团队由保荐代表人、有投行经验的咨询人员及多年信披咨询经验的承做团队组成,团队成员具备深厚的金融、财务、行业和法律背景,核心成员从事相关工作已超过十年。目前已设立上海、深圳、北京三地办公室,各地办公室均配有成熟咨询服务人员,可快速响应客户需求。
现已为超百家沪深北上市公司提供咨询服务,服务内容包括信息披露、公司治理与规范运作、股票交易合规、投资者关系管理合规、定制化培训等上市公司常见痛点问题。
【免责声明】
本公众号发布的内容仅为经验交流的目的,内容和意见仅供参考,并不构成任何投资意见或建议。订阅者不应将本公众号中的内容作为投资决策的唯一参考原因,亦不应取代自己的判断;
在任何情况下,本公众号管理人和国金证券对任何人因直接或间接使用本公众号所载内容或据此进行投资造成的一切后果或损失不承担任何法律责任。任何公众号如欲订阅所载内容(包括文字、影像、图片等),务必注明出处,且不得对内容进行任何有悖原意的引用、删节和修改;
发布的内容仅出于公共信息传播及公益分享目的,不涉及任何商业盈利行为;如涉及著作权争议,请权利人持有效证明联系本号,我们将在24小时内配合处理;
本公众号保留一切法律权利。