这份研究调查了 19 个国内外户外品牌,逐页核对 40 余份可持续发展报告及监管文件,从碳排放、材料与化学品、产品循环到生态保护,追踪品牌公开了哪些环境数据、兑现了多少承诺,以及哪些行动真正产生了可核验的生态成果。全文约 2.3 万字,预计阅读 45 分钟。
户外品牌卖的是雪山、冰川和森林。我们想知道,它们反过来为这些地方做了多少。
PROLOGUE
从官网首页那张雪山照片说起
户外品牌的官网首页,画面大同小异。清晨的雪线,云海上方的山脊,有人背着包往没有路的地方走。冲锋衣、越野跑鞋和羽绒服就是靠这些图片卖出去的,一起卖出去的还有人们对自然的想象。
过去三年,这门生意在中国格外红火。冲锋衣被穿去上班,越野跑鞋出现在写字楼里,始祖鸟、萨洛蒙、迪桑特在一线城市商场的门店门口排起了队。
热闹之下,环境账却一直在累积。一件冲锋衣的面料大多来自石油,纺纱、染整、海运,每个环节都有排放。防水涂层里过去常用的全氟化合物,进入雪水和人体后几十年都分解不掉。品牌卖得越多,这些足迹越大。
所以我们去翻了它们的账本。广告片和品牌故事一概不看,只核对能被检验的东西:排放数据、减排目标、材料比例、化学品淘汰时间、维修件数、捐赠金额,以及被监管部门或投资人写进公开文件的争议。
Chapter 01 · SAMPLE
先交代下我们选了哪些品牌,以及为什么选它们
户外行业的边界很模糊。雪地靴算不算户外,防晒衣算不算,一家同时卖网球拍和滑雪板的集团又该怎么算,这些都得先定下来。
把全球和中国市场营收靠前的户外品牌,按专业属性和主力产品均价摆开,格局大致如下。
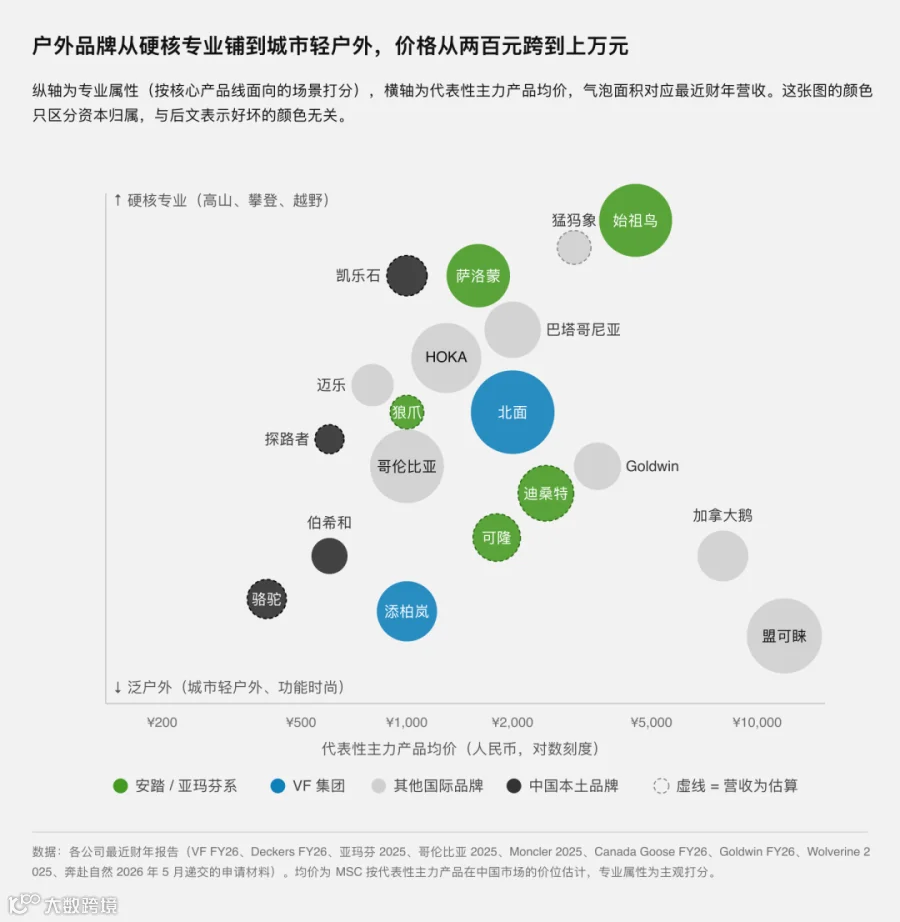
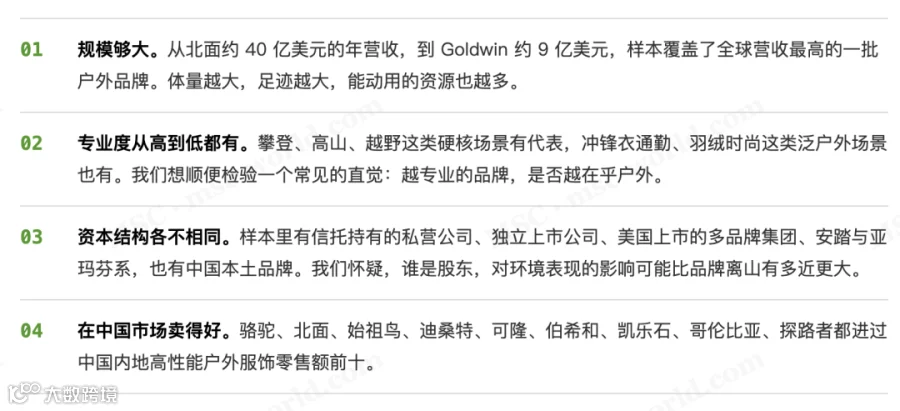
图里这 19 个品牌就是本次调查的样本,挑选标准有四条。
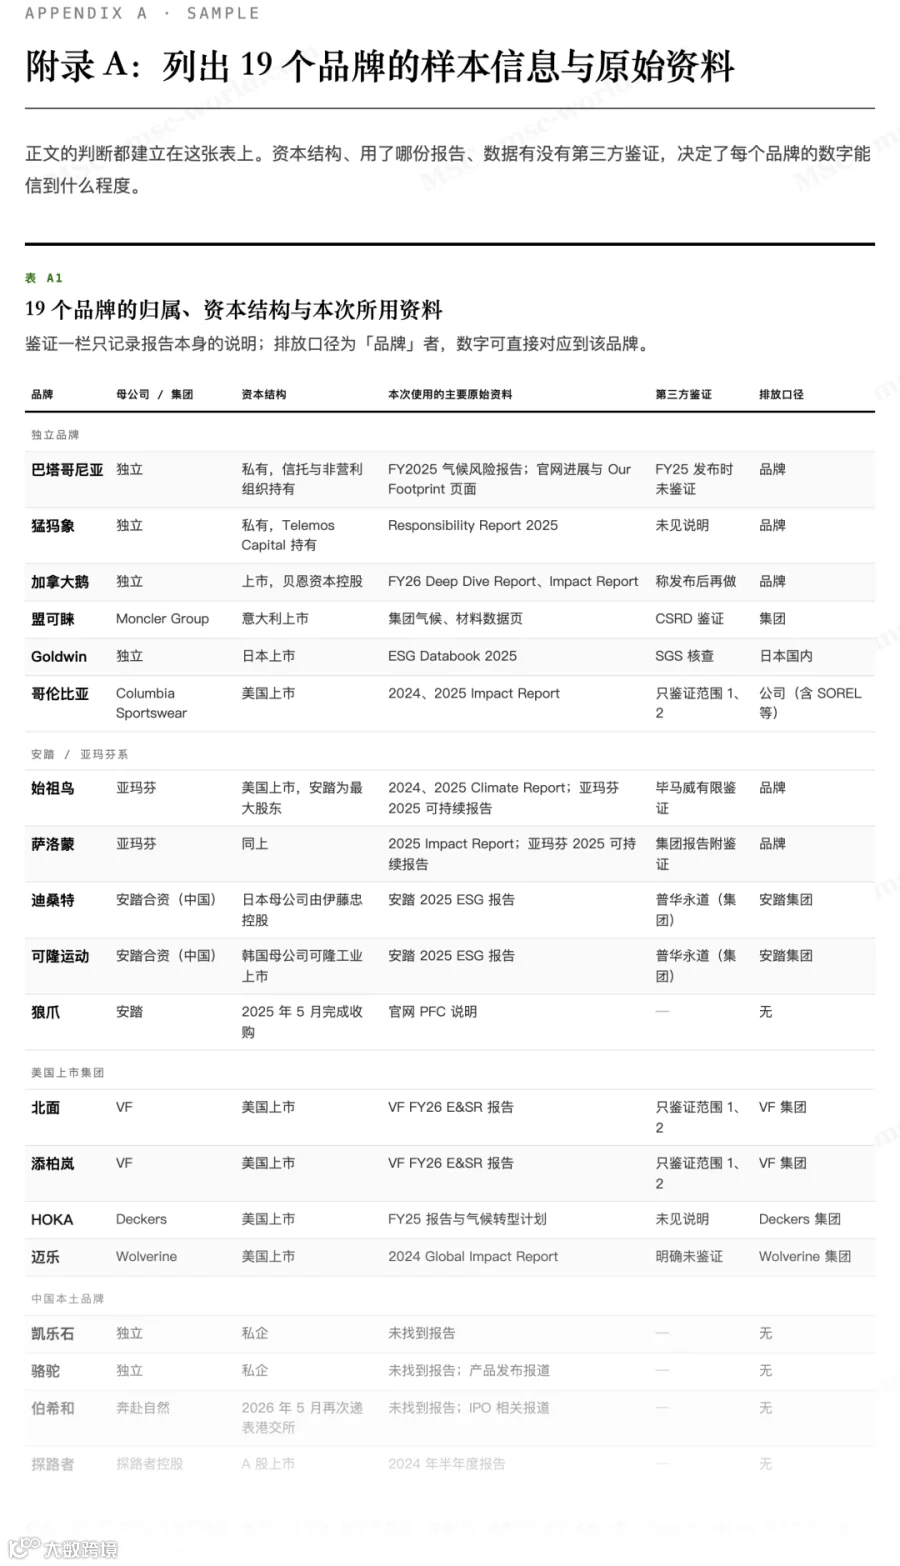
每个品牌的母公司、资本结构和所用原始资料,见附录 A。
有几个品牌是我们特意排除的。UGG 和蕉下营收不小,可主力产品是羊皮靴和防晒服,算不上户外。迪卡侬 2025 年净收入 168 亿欧元,比任何一个样本都大得多,但它是零售商兼自有品牌的模式,放进来比较会失真,所以只作参照。耐克 ACG、阿迪达斯 Terrex 这类大品牌的户外子线没有单独的环境披露,也就没法查。
Chapter 02 · METHOD
我们把「关心户外」拆成了五道由易到难的关卡
「我们关心户外」这句话谁都能说,难的是让它经得起检验。五道关卡越往后越难糊弄,也越接近最初那个问题。
有个区分需要先说清楚。用再生涤纶做冲锋衣,比用原生涤纶少排一些碳,可它只是让伤害变小了,并没有让哪片山林变好。如果一个品牌出钱出力,让一片湿地免于开采,或者让一块退化的草场重新长出植被,那才叫正向影响。行业里经常把前一种说成后一种。
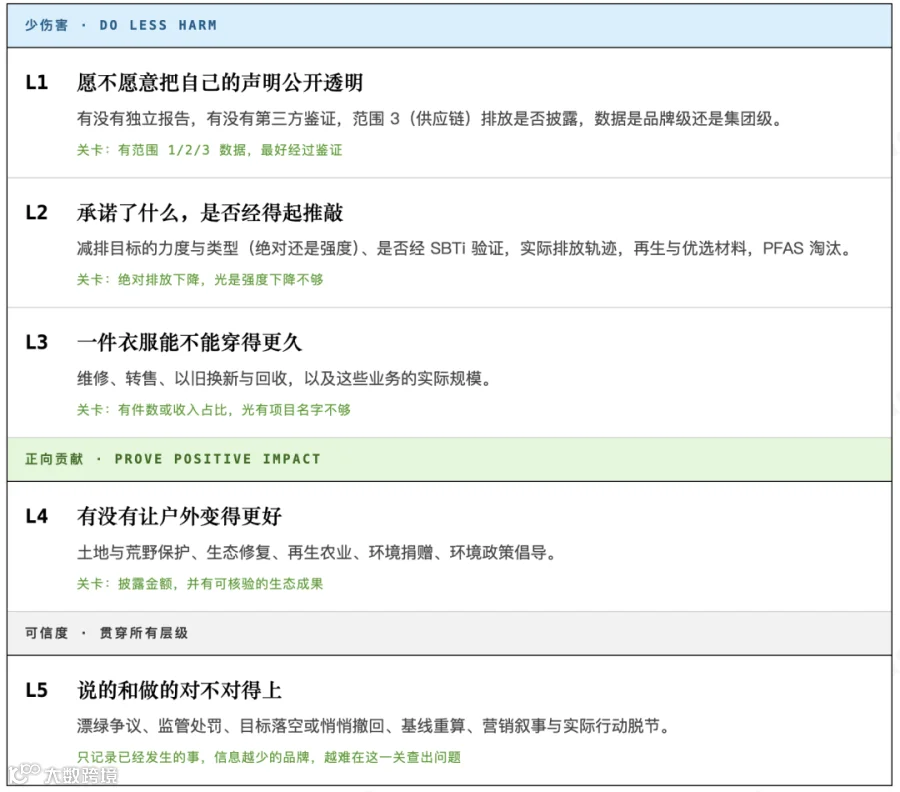
广告讲的是第四关,报告里的证据多在前三关。前三关衡量品牌对户外少造成了多少伤害,第四关才衡量它为户外做了什么。户外品牌的广告片讲的几乎都是第四关的故事:雪山、冰川、被守护的森林。翻开报告,能拿出证据的却多在前三关。
我们把两类事分开打分,是为了不让「用了再生料」被读成「保护了自然」。
Chapter 03 · DISCLOSURE
第一关,就有超过一半的品牌没能把数据公开完整
一个品牌是否关心户外,外人能核实的前提是它把数据公开出来。只看最基础的六项披露,19 个品牌就已经从满格排到了全空。
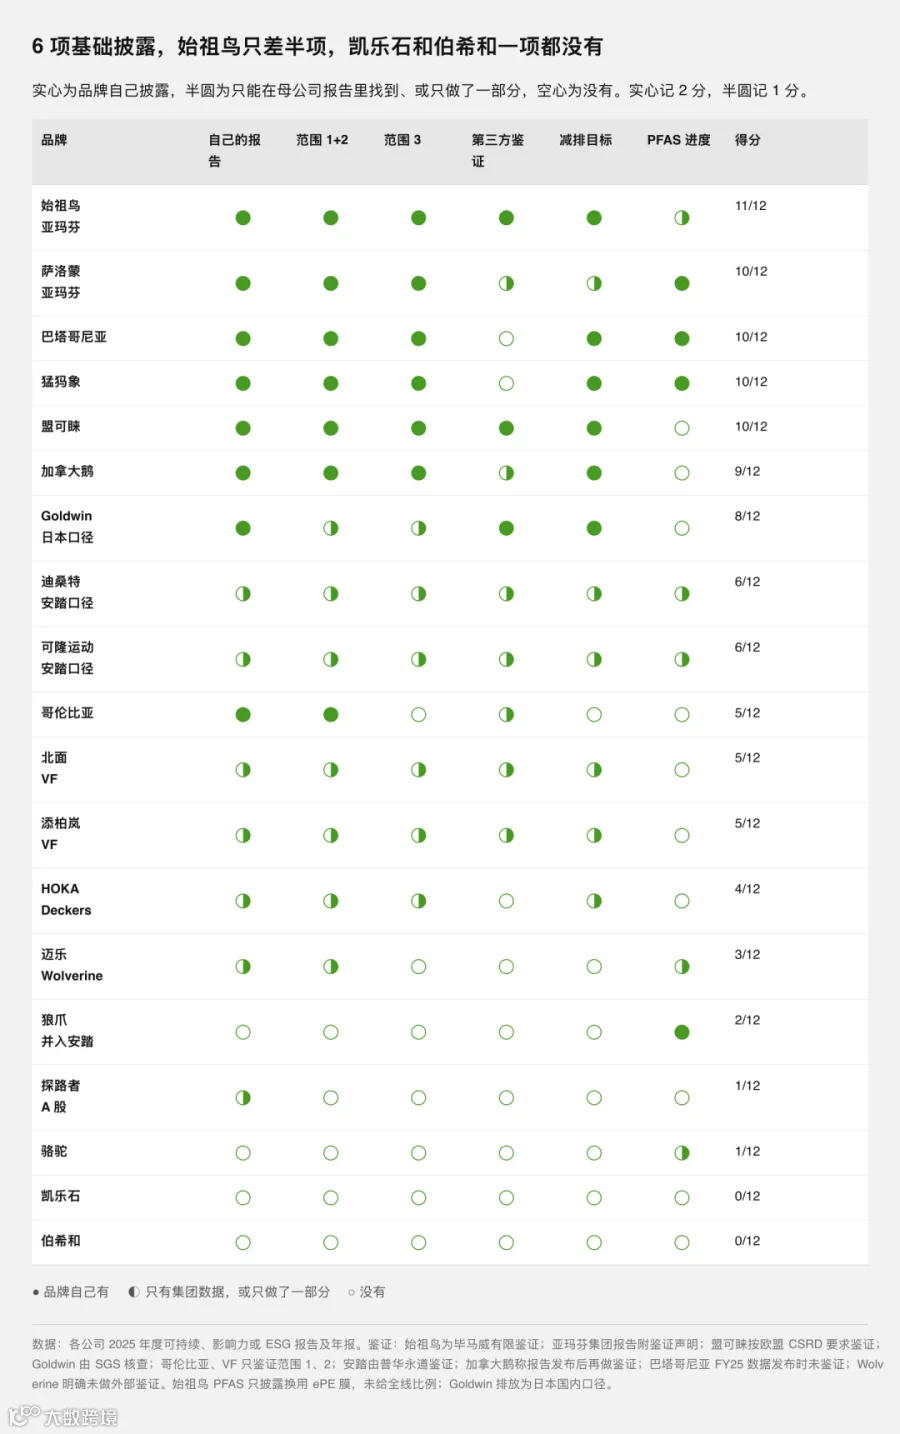
满格的一端是始祖鸟、萨洛蒙、巴塔哥尼亚、猛犸象和盟可睐,每年单独出报告,没完成的目标也照写。中段是一排半圆:北面、添柏岚、HOKA、迪桑特、可隆的数据都藏在母公司报告里,北面和 Vans 算在一起,HOKA 和 UGG 算在一起。空白的一端是中国本土品牌和狼爪,官网、年报、交易所公告翻遍了,能找到的只有几篇新品通稿。
哥伦比亚卡在中间。它 2021 年定过一个范围 3 减排 30% 的目标,2022 年起就不再报告进展。2025 年报告第一次请第三方对范围 1、2 做了有限鉴证,范围 3 仍然没有数字,公司说 2027 年起公布其中几个类别。按投资者提交给美国证监会的文件,范围 3 占其足迹的 95% 以上。
披露越完整的品牌越显得差,这个激励得反过来。本文后面挨批评最多的,恰恰是始祖鸟、巴塔哥尼亚和猛犸象。它们把上涨的排放、没完成的目标都写进了报告,外界才有东西可查。凯乐石、伯希和什么都没写,反而挑不出错。评价方式如果不纠正这一点,品牌最理性的选择就是少说。
户外是靠信任拿溢价的品类,消费者买的是品牌对自然的态度,却没法自己去工厂核实。所以在这个品类里,不披露不能算中性,应当直接算最低分。集团口径也要打折:北面是 VF 营收最大的品牌,却没有一个属于自己的排放数字。品牌级的范围 3,是户外行业最该先补的一笔账。
Chapter 04 · TARGETS
我们把每一家的减排承诺,都翻译成了消费者看得懂的语言
户外品牌最常用的承诺工具是科学碳目标倡议(SBTi)。SBTi 审核企业的减排目标是否符合《巴黎协定》的温控路径,审核通过后在官网公示。「目标经 SBTi 验证」如今几乎是气候承诺的标配。
同样是「经过验证」,目标之间的差别却不小。
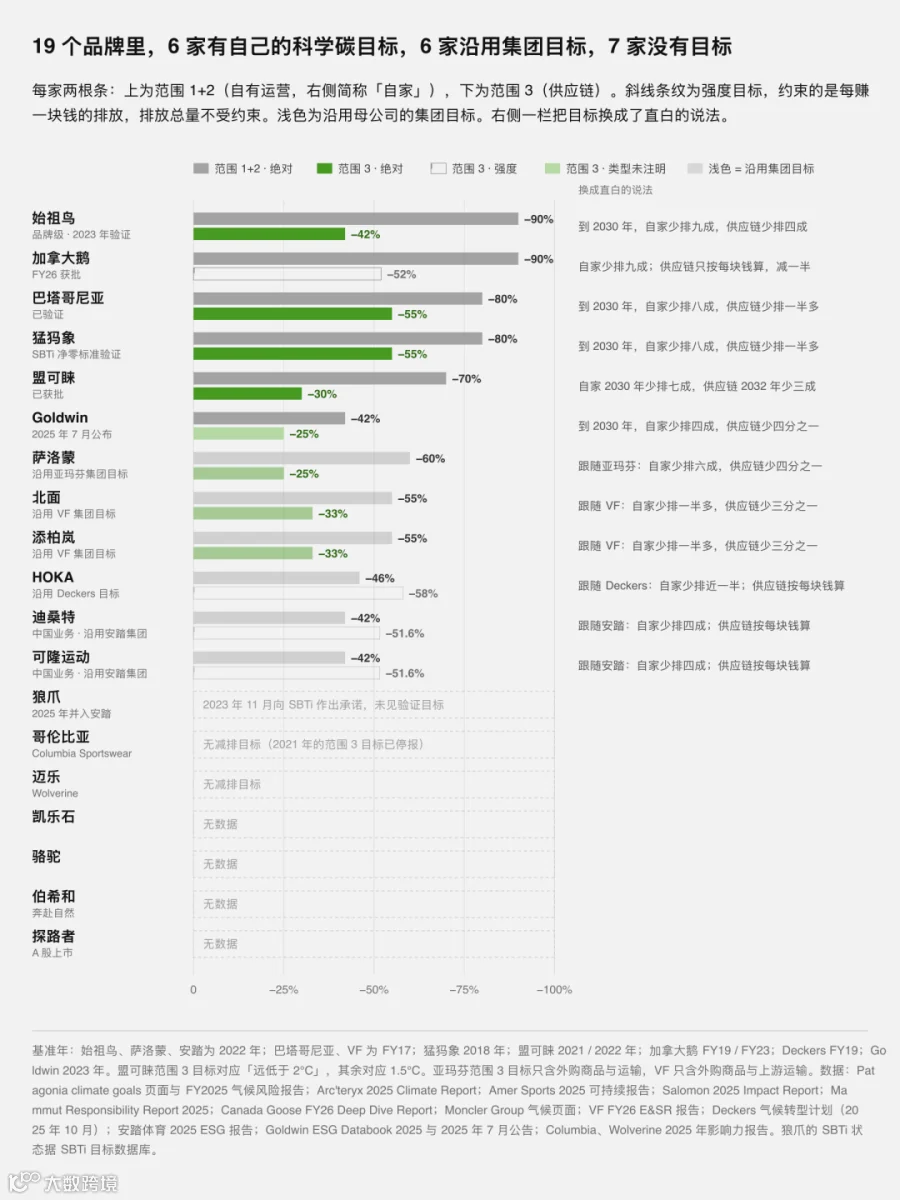
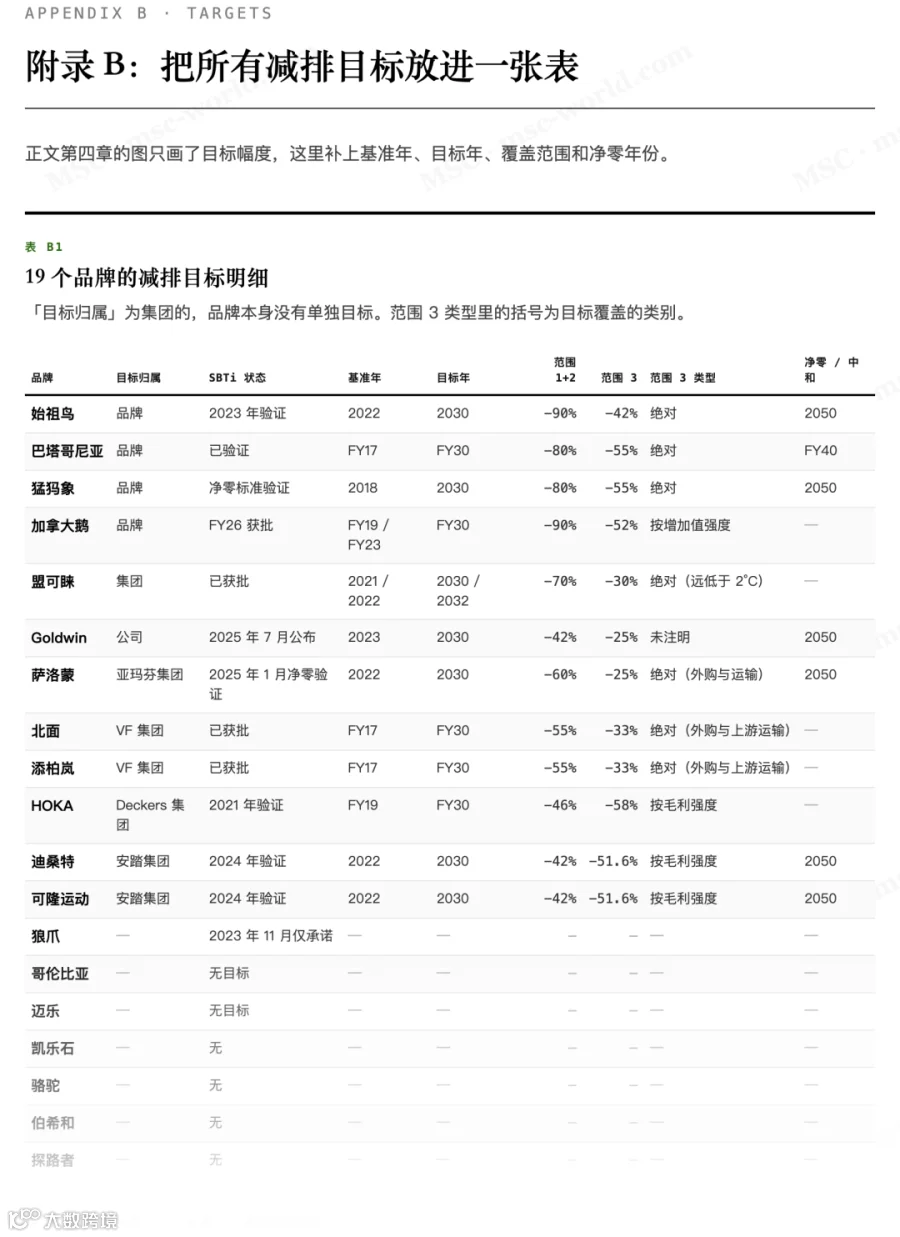
这张图里有四处容易被忽略的差别。
绝对目标和强度目标没法直接比。Deckers、安踏、加拿大鹅的范围 3 都是强度目标,数字分别是 58%、51.6% 和 52%,看上去比巴塔哥尼亚和亚玛芬还高。可强度目标管的是每赚一美元排多少碳。收入涨得够快,排放总量完全可以一路往上走,目标照样能按期完成。
范围 3 的覆盖面各家不一样。亚玛芬的范围 3 目标只覆盖外购商品与运输,VF 只覆盖外购商品与上游运输,安踏覆盖类别 1、7、12、15。供应链排放占了足迹的九成以上,其中有多少被目标管住,各家口径都不同。
温控档位也有高低。盟可睐的范围 1+2 目标对应 1.5°C 路径,范围 3 新目标对应的是「远低于 2°C」,在 SBTi 体系里低一档。
浅色条是借来的。萨洛蒙、北面、添柏岚、HOKA、迪桑特、可隆用的都是母公司的目标。集团整体达标,不代表旗下每个品牌都在减,下一章的萨洛蒙就是例子。
目标定得多高,和能不能做到,是两回事。

野心最大的三家,兑现得最差。巴塔哥尼亚、猛犸象和始祖鸟的目标有几个共同点:品牌自己定,全部用绝对值,没有借强度口径给自己留余地。巴塔哥尼亚和猛犸象的范围 3 要减 55%,是样本最高;始祖鸟的范围 1+2 要减 90%,也是样本最高。两家私营公司不必向季度财报解释为什么目标比同行难,始祖鸟则是在亚玛芬上市之前就按品牌单独定了目标。
实际结果是三家的范围 3 都高于基准年,始祖鸟高出 68%。态度不是问题所在。服装的排放八到九成发生在面料厂和染整厂,这些工厂不归品牌所有,大多在亚洲,用电和蒸汽很大程度上靠煤。与此同时销量在涨:一个品牌每年增长 15%,八年后销量是原来的 3 倍,要完成减 42% 的绝对目标,单件产品的排放得降 80% 以上。
盟可睐走的是另一条路。它的范围 3 只承诺减 30%,档位也只是「远低于 2°C」,却是图里唯一稳稳踩在路径上的品牌,同期营收基本持平。对户外品类的借鉴是:目标数字本身说明不了多少。判断一家品牌的气候承诺,要看它有没有出钱、出技术帮供应商换能源,以及敢不敢把增长速度和排放总量放在一起公布。这两样在现有报告里都很少见到量化的数字。
Chapter 05 · REALITY
我们顺着承诺往下追,看看排放到底降了没有
目标写在报告里,排放却实实在在进了大气。
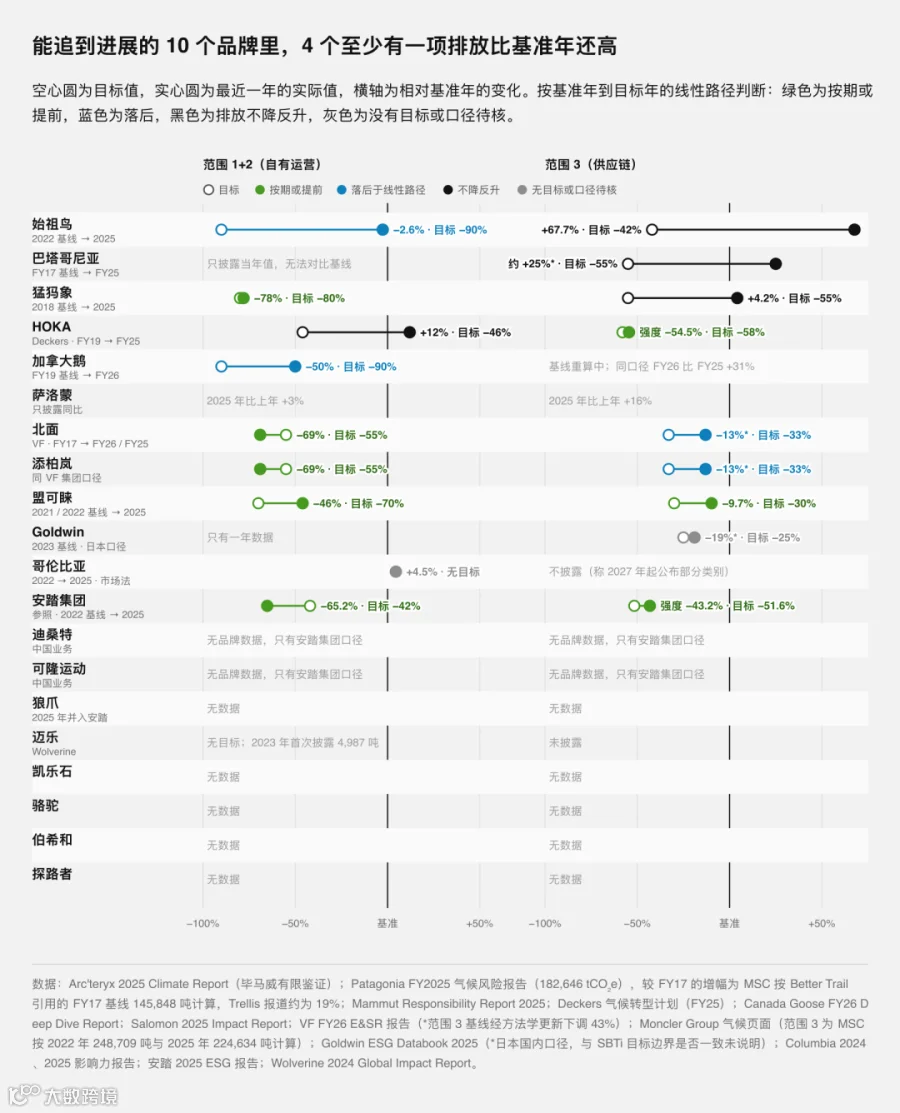
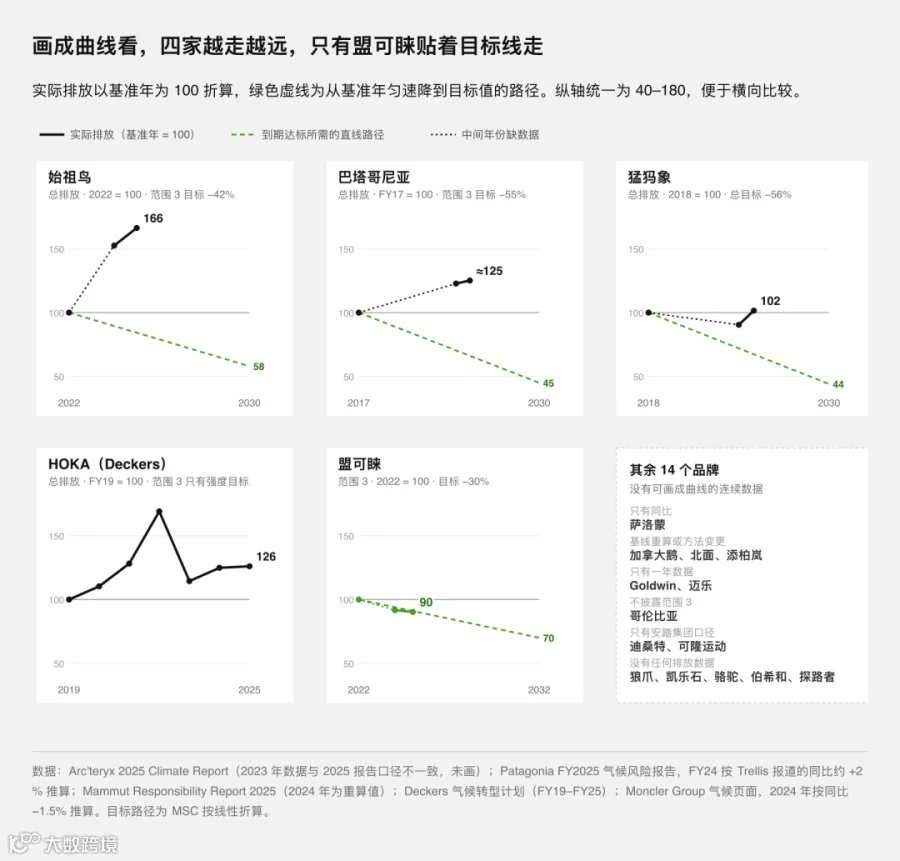
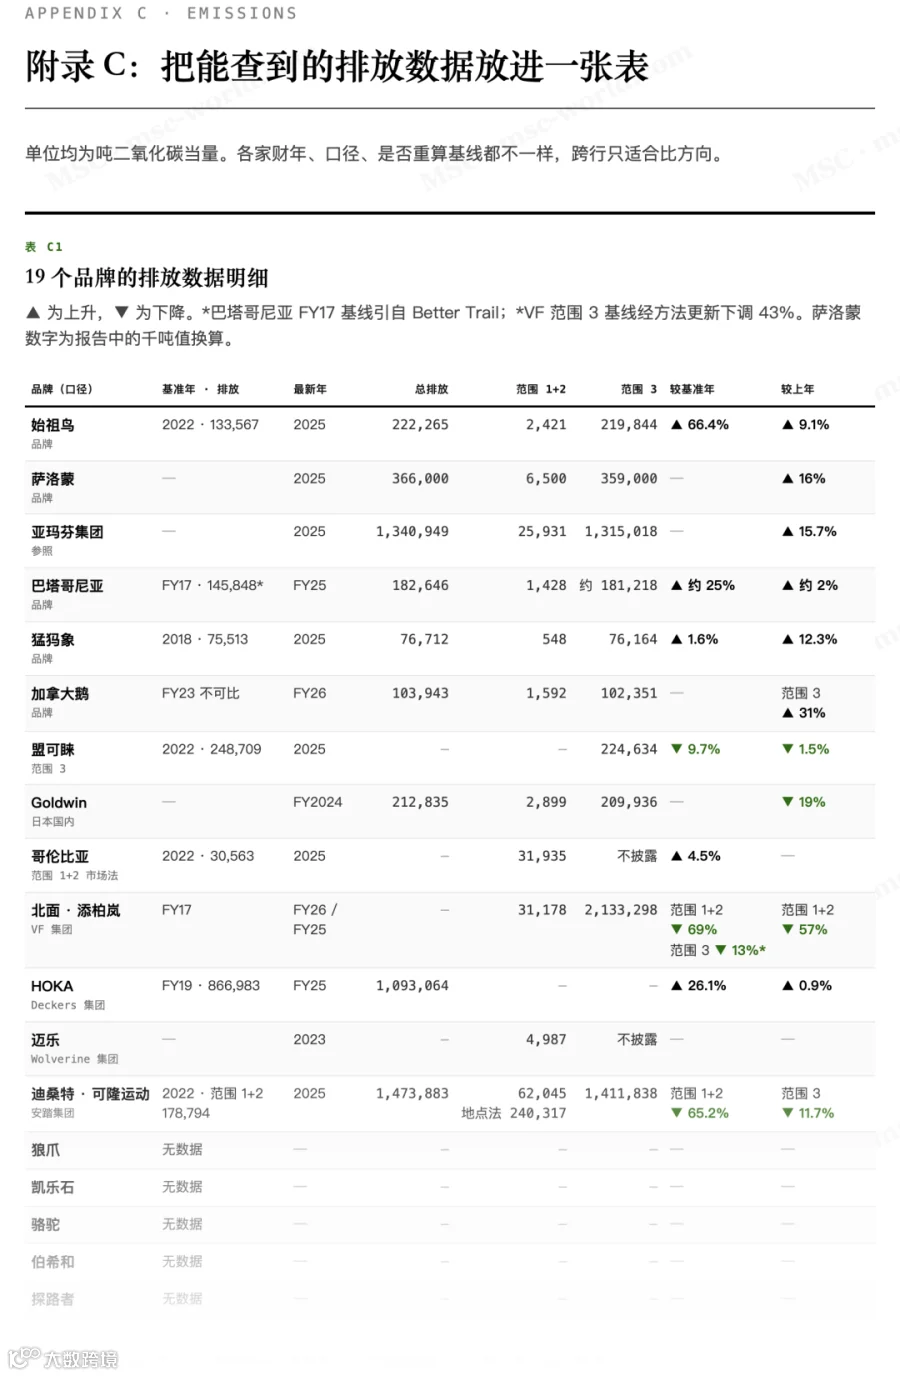
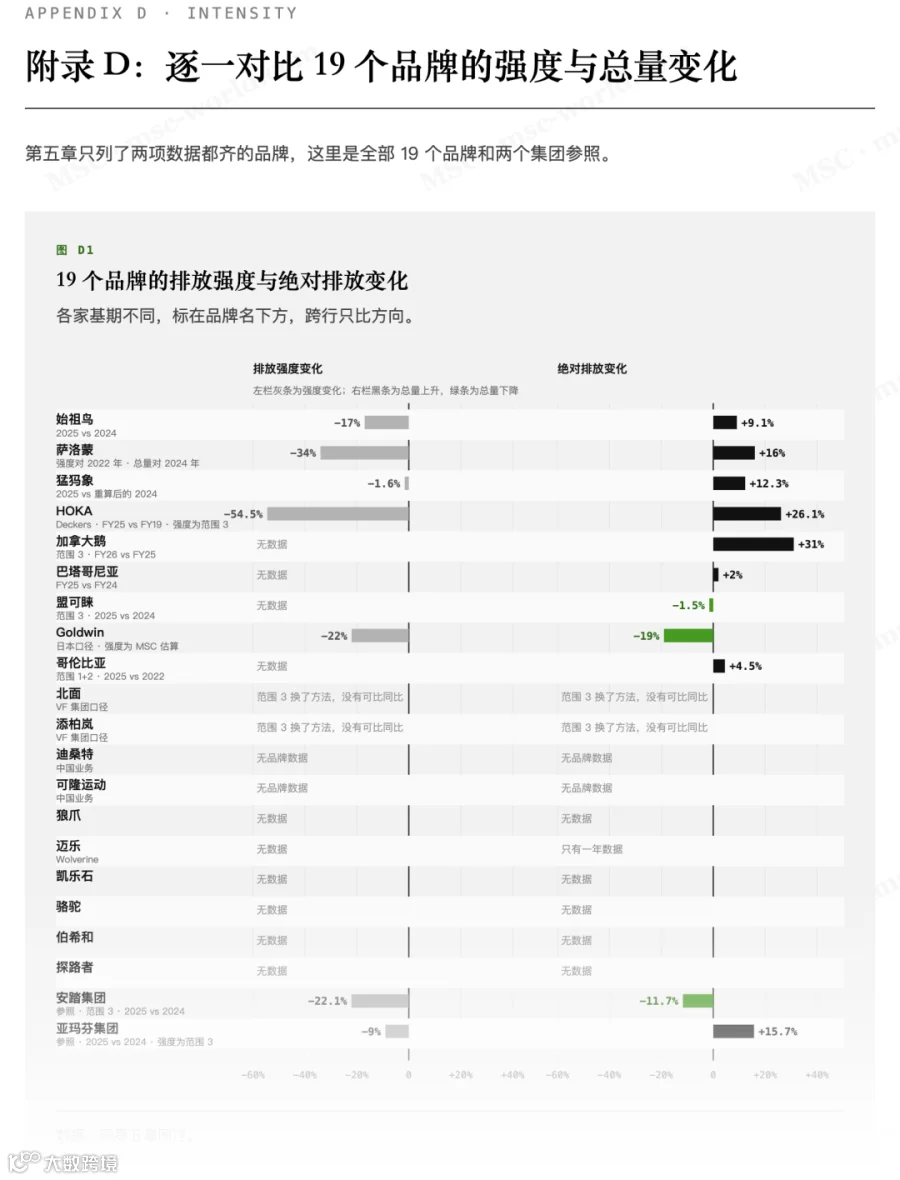
第一行要单独说始祖鸟。它的目标在样本里最严:2030 年范围 1+2 减 90%,范围 3 减 42%,都是绝对值。2025 年气候报告显示,总排放 222,265 吨,比 2022 年基线高出 66%;范围 3 高出 68%;范围 1+2 只降了 2.6%。同期业务增长超过三成,排放强度比 2022 年低 41%。没完成的目标,报告里照实写了。
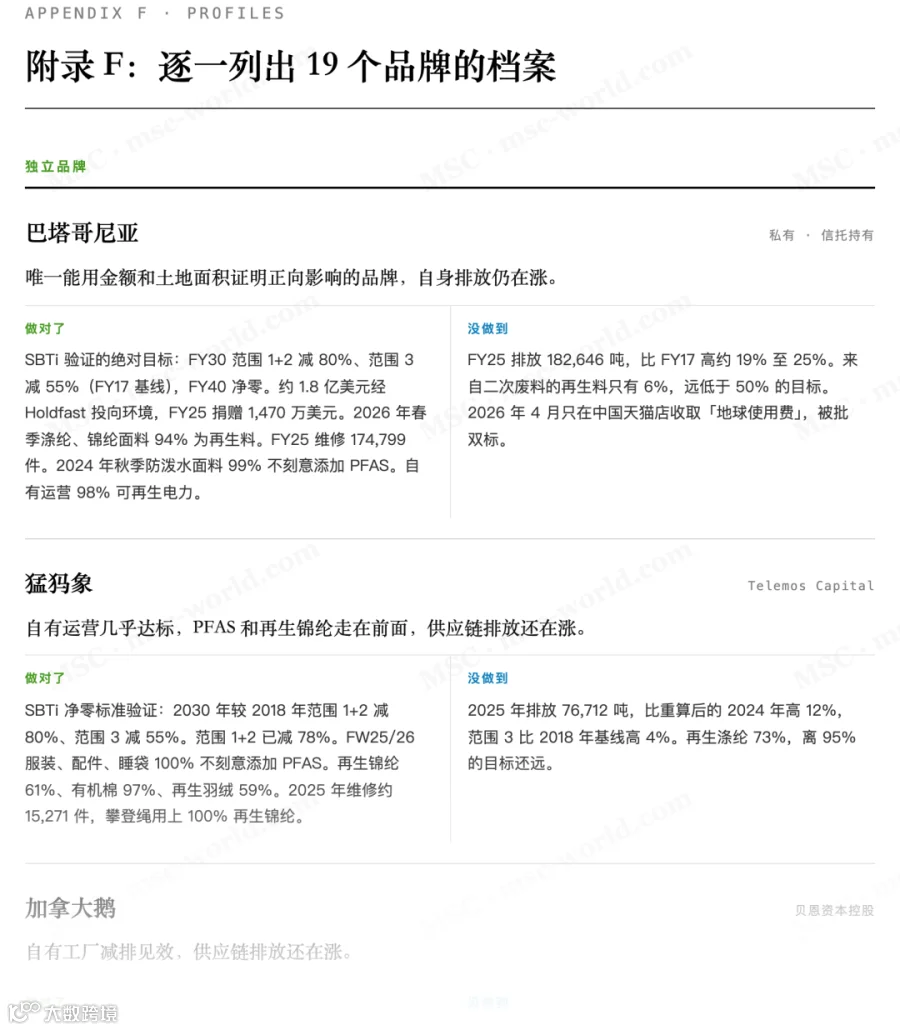
巴塔哥尼亚的情况相似。外界公认它最在乎环境,可它 FY25 的总排放为 182,646 吨,比 FY17 基线高出约两成。它承诺 2030 年把供应链绝对排放减少 55%,眼下离起点比离终点近。
猛犸象两头分得很清楚。自有运营几乎做到了:范围 1+2 从 2018 年的 2,443 吨降到 548 吨,降了 78%,目标是 80%。供应链那一侧,范围 3 比 2018 年还高 4%,2025 年一年就涨了 13%。
Deckers 承诺到 FY30 把自有运营排放减少 46%,到 FY25,这部分排放反而比基线多了 11.96%。同期它的范围 3 强度下降 54.5%,公司标注为按计划推进。总排放则从 86.7 万吨涨到 109.3 万吨。
VF 的自有运营做得最好,范围 1+2 比 FY17 减少 69%,FY26 自有及租赁设施 100% 用上了可再生电力。范围 3 按 FY26 报告比基线低 13%,完成了 33% 目标的约四成。这个 13% 要打折扣看:VF 换了核算方法,把 FY17 的范围 3 基线下调了 43%,FY24 的数却没按新方法重算。Stand.earth 2025 年按旧口径算出的制造环节排放,比基线还高 17%。
加拿大鹅的自有工厂减了一半,范围 3 却说不清。公司自己说 FY23 基线不可比,正在重算;按同一方法,FY26 的范围 3 比 FY25 多了 31%。萨洛蒙只披露了同比,没有和 2022 年基线对比,范围 1+2 涨 3%,范围 3 涨 16%。
盟可睐两项都在路径上。范围 1+2 比 2021 年下降 46%,按线性推算已经跑在前面;范围 3 比 2022 年下降约 9.7%,大致踩在线上。
每块钱的排放在降,排放总量却在涨
放到全部 19 个品牌里看,规律也一样。高增长品牌对外讲的大多是排放强度,也就是每卖一块钱排多少碳,这个数确实在降。但同一时期,排放总量也在涨。
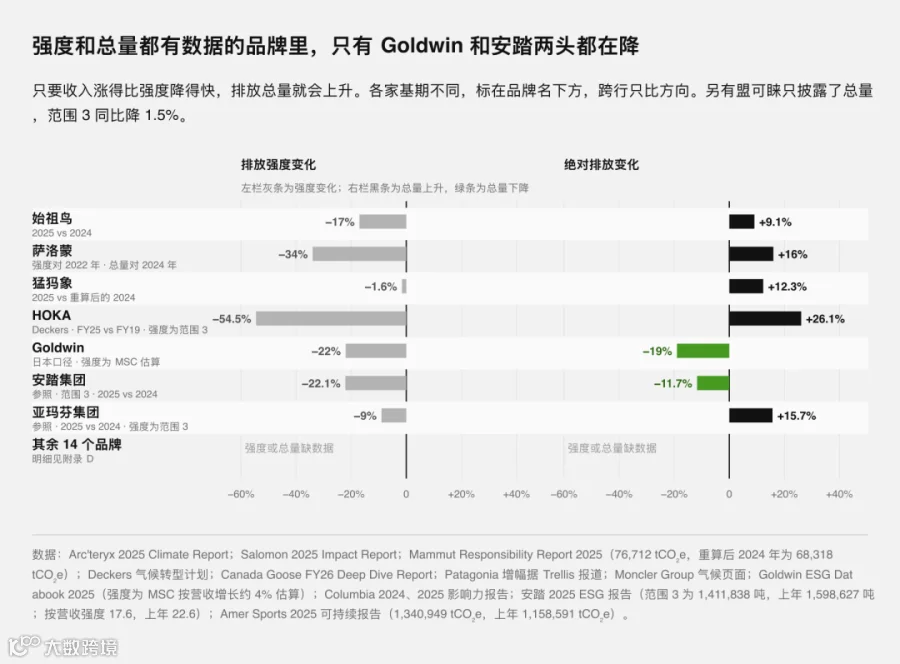
萨洛蒙在报告里承认,强度改善「尚未转化为绝对排放的下降」。亚玛芬集团整体也一样,范围 3 强度降 9%,总排放涨了 16%。
反例只有三个。盟可睐 2025 年范围 3 比上年减少约 1.5%。Goldwin 日本国内业务的范围 1–3 合计 212,835 吨,比上年减少 50,029 吨,降幅约 19%,同期营收增长约 4%;但它的数据不含海外子公司,又只有一年。安踏集团的范围 3 从 159.9 万吨降到 141.2 万吨,降了 11.7%,这是样本里唯一一家在供应链绝对排放上降出两位数的公司。
强度目标也有它的用处。一家年增长 20% 以上的公司,用强度来管理更现实。问题出在对外沟通。品牌在标题里写「减排 54%」,读者并不知道那是强度口径,误导就这样产生了。
户外品牌的排放问题,说到底是增长问题。总量真正下降的三家各有前提:盟可睐营收基本持平,Goldwin 只报日本业务,安踏的范围 3 为什么下降,报告没有拆开说明。样本里还没有一家能证明,自己在销量大涨的同时把供应链排放的总量压了下来。
2022 年以来这一轮户外热,主要靠城市通勤和日常穿搭带动。冲锋衣被当成通勤服卖得越多,单件少排的那点碳就越抵不过多卖的件数。户外品牌要兑现绝对目标,迟早要回答一个商业问题:维修、转售、租赁这些不靠卖新衣服的收入,能不能大到改变增长的构成。第八章会看到,眼下这部分收入连零头都算不上。
Chapter 06 · MATERIALS
我们拆开一件冲锋衣,看看它到底用了什么料
户外服装的碳足迹,大部分来自材料。巴塔哥尼亚的气候风险报告显示,其范围 3 排放中 86% 来自纺织制造环节,从原料到纺纱、织布、染整。始祖鸟的报告则算出,材料投入占其产品排放的 18%,其余主要在面料加工。材料怎么选,是品牌手里最直接的减排手段。
各家对「再生」「优选」的口径不完全一致,有的只算再生,有的把「负责任来源」和「低影响」也算进去,所以下面的热力图适合看量级和缺口,不适合排名次。

热力图两头差得最远。巴塔哥尼亚 2026 年春季的涤纶面料 94% 是再生料,锦纶也是 94%,合成纤维这一块已经接近做满。北面到 2025 年底,服装用的涤纶 90%、锦纶 71% 是再生料。另一头,哥伦比亚只披露「含至少一种优选材料的款式占多少」,一件衣服里只要有一块优选面料就算进去,这个口径没法说明材料实际换掉了多少。
中间几家也各有故事。始祖鸟 2025 年优选涤纶 61%,没完成自己定的 75%;优选锦纶从 29% 升到 49%,基本达到 50% 的目标;优选棉却从 39% 掉到 25%。猛犸象的再生锦纶做到 61%,是目标的两倍,再生涤纶 73%,离 95% 的目标还远。萨洛蒙的重点原材料里优选材料只占 17%。目标没完成可以理解,没完成却不提,才让人起疑。这几家都照实写了。
PFAS 从加分项变成了上架门槛
材料之外,还有化学品。全氟和多氟烷基物质(PFAS)曾是户外防水面料的标配,难以降解,会在环境和人体里长期累积。加州和纽约针对服装 PFAS 的禁令从 2025 年 1 月起生效,用于极端潮湿环境的专业户外服装延到 2028 年。欧盟也在推进限制。

这条时间线说明了三件事。其一,PFAS 淘汰主要是监管推动的。完成时间几乎都压在加州禁令前后,萨洛蒙定了 2025 年全线完成,年底停在 93%。
其二,做了不等于说了。北面、HOKA、加拿大鹅这些在北美大量销售的品牌,想必已经按加州法规调整了产品,可它们的母公司报告里查不到一句 PFAS 进度。哥伦比亚常被列为 2024 年底完成全线淘汰,这个说法来自第三方整理,我们翻了它 2024、2025 两年的报告,也没找到。
其三,无氟有代价。猛犸象在报告里写明,无 PFAS 的防泼水处理在耐油污、耐洗涤上还比不上前代,所以它专门拍了视频教用户清洗和重新做防泼水。绳索本来在豁免范围内,猛犸象没有等豁免到期,计划 2027 年春夏季前把所有绳索换成无 PFAS 处理。中国品牌拿「首款无氟」做宣传的空间正在变小,准备进北美和欧洲渠道的品牌会发现,无氟决定的是能不能上架。
材料替换最容易做到,也最快见顶。巴塔哥尼亚和北面把合成纤维的再生比例做到九成左右,说明这件事商业上走得通,成本和性能已经不是理由。PFAS 也一样,监管一给期限,头部品牌两三年就换完了。两件事的共同点是供应链上有现成的替代品,品牌只需要下采购决定。
可材料能撬动的排放有限。始祖鸟算过,材料投入只占其产品排放的 18%,大头在面料加工用的能源上。再生比例做满之后,减排就得深入到染整厂的锅炉和电表,那是更慢、更贵的活。对中国品牌,这一段反而是机会:全球再生涤纶产能有很大一部分就在国内,本土品牌追上材料比例的差距,比追碳目标快得多,前提是先把比例公开。
Chapter 07 · RECYLING
从涤纶到鞋底,越往下越难再生
上一章的表格里,涤纶和锦纶的比例普遍高,棉、羽绒、鞋底材料要么数字很低,要么没人公开。这不全是品牌偷懒。每种材料「再生」卡住的地方不一样,有的是技术还没成熟,有的是性能扛不住,有的是旧料根本收不回来。


两个细节最能说明问题。一是再生涤纶的「瓶子陷阱」:比例再高,原料绝大多数仍是塑料瓶。瓶子本来就有成熟的回收渠道,服装行业把它拿走,等于把别处的循环挪了过来,旧衣服本身依然没人回收。巴塔哥尼亚给自己定了「来自二次废料的再生料占 50%」的目标,2025 年只做到 6%。
二是萨洛蒙把难看的数字写了出来:EVA 0.4%,天然橡胶、皮革、弹性纤维都是 0%。样本里只有它公开了鞋类各部件的比例,其他鞋履品牌只报一个合并的「优选材料」数字,难材料就淹没在平均数里。
户外越专业,越难照搬时尚行业的再生故事。时尚品牌讲再生,多半讲 T 恤和涤纶。户外产品的性能恰恰来自最难再生的部件:鞋底的回弹靠 EVA,冲锋衣的防水靠膜和涂层,贴身的活动自由靠弹性纤维。产品越专业,难材料的占比越高。
所以户外品牌的材料竞争,下一轮该比的是谁敢在难材料上公开数字,谁先把单一材料设计做成量产款。在这之前,「再生比例 90%」一类的说法,最好都注明说的是哪几种纤维。
Chapter 08 · CIRCULARITY
算一算,一件衣服到底能多穿几年
对环境影响最小的衣服,是已经做出来、还在被穿的那一件。所以维修、转售和以旧换新,是户外品牌最爱讲的循环故事。始祖鸟有 ReBIRD,巴塔哥尼亚有 Worn Wear,北面有 Renewed,加拿大鹅有 Generations,头部品牌几乎都有一个这样的项目。
我们关心的是规模。一年修多少件,放在营收面前算不算一门生意,还是只是摆在橱窗里的样品。
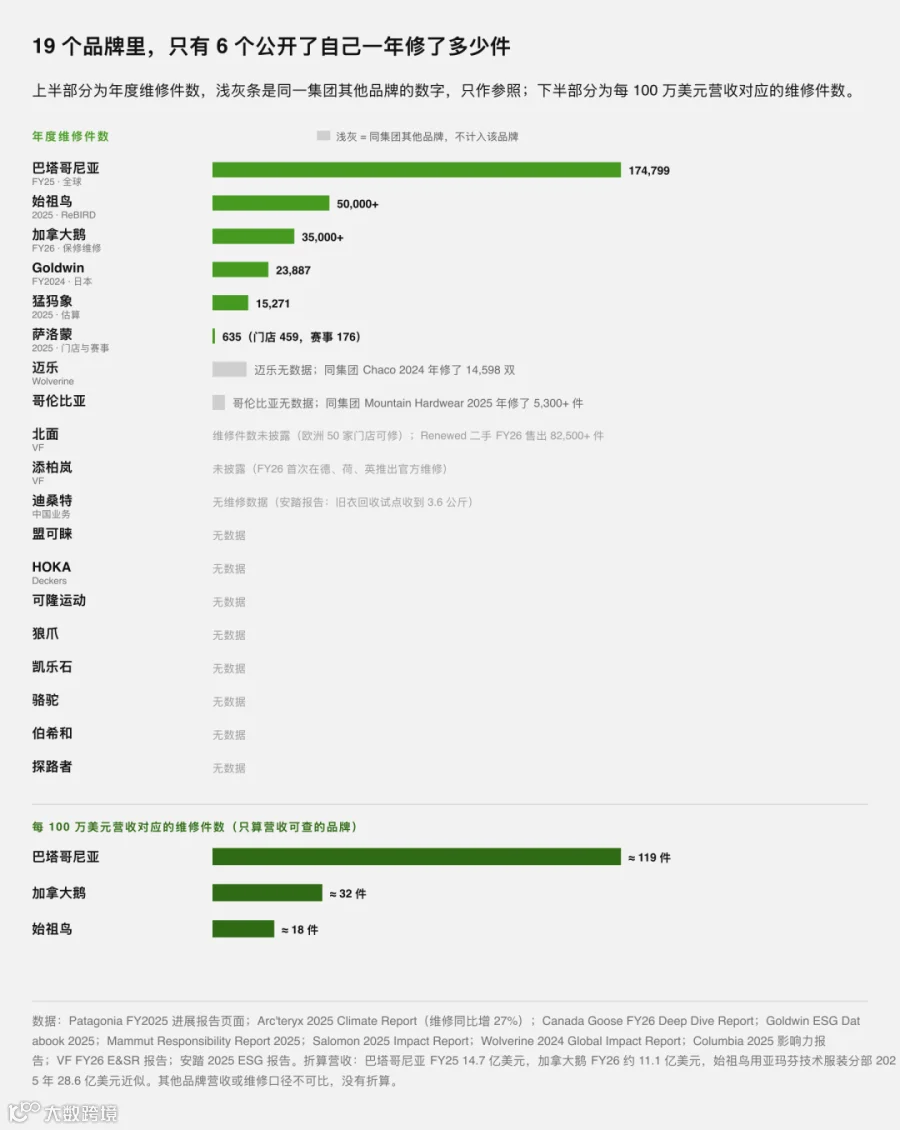
巴塔哥尼亚 FY25 在全球修了 174,799 件衣服,按营收折算,每 100 万美元收入对应约 119 件。始祖鸟的 ReBIRD 增长很快,2025 年维修超过 5 万件,同比增 27%,转售增长 24%,以旧换新在加拿大和美国分别增长 47% 和 55%,服务中心新开 17 家,品牌报告写的是共 41 家。折算下来约 18 件,大约是巴塔哥尼亚的七分之一。
Goldwin 是这张图里的意外。它日本业务 FY2024 修了 23,887 件,2004 年时一年只有约 3,500 件;另有 163 家门店回收旧衣 12,154 公斤,并通过 GREEN BATON 做转售。加拿大鹅保修期内修复超过 3.5 万件,Generations 转售累计超过 1.9 万件。
再往下就看不清了。北面的二手业务 FY26 卖出 82,500 多件,维修件数没有公布;添柏岚 FY26 才推出第一个官方维修服务;迈乐和哥伦比亚自己没有数字,只能查到同集团其他品牌的。各品牌维修、转售、回收的完整数据见附录 E。
维修做得大的品牌,都把它放进了售后。巴塔哥尼亚、加拿大鹅、Goldwin 的维修量能做上去,共同点是维修跟着保修和门店售后走,修是默认选项。加拿大鹅保修期内收到的问题件,70% 被修好而不是换新;Goldwin 二十年前一年修三千多件,现在两万多件。修得多不多,取决于售后体系有多深,和发起了什么项目关系不大。
耐用本来就是户外和快时尚最大的区别。维修是户外品牌最能证明自己「关心户外」的地方,消费者也感受得到。我们建议把维修强度,也就是每 100 万美元营收修多少件,和营收一起公布。按这个口径,巴塔哥尼亚约 119 件,始祖鸟约 18 件,相差六倍多。
Chapter 09 · POSITIVE IMPACT
查到最后一关,只剩巴塔哥尼亚一家
前三关查的都是少伤害了多少。第四关换一个问法:有没有哪个品牌,让山、湿地或者草原因为它而变得更好?
门槛定得很具体。要披露投入了多少钱,还要有能核实的生态成果,比如保护了多大面积的土地。按这个标准,样本里只有巴塔哥尼亚过关。
它的不同之处在于,捐赠是写进所有权结构的。2022 年重组后,Holdfast Collective 持有公司 98% 的无投票权股份,利润往哪里去由制度决定,换了管理层也改变不了。
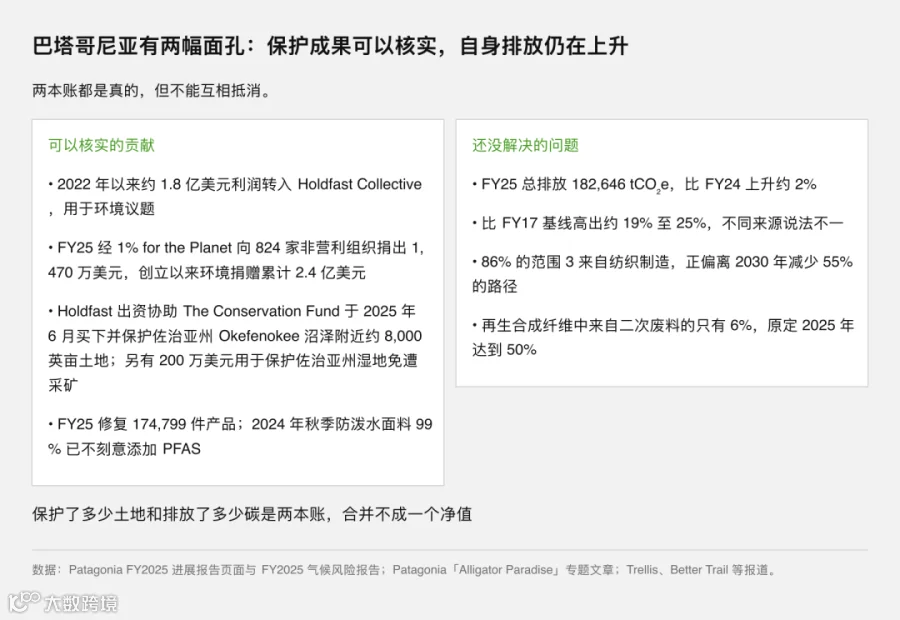
其他 18 个品牌的「正向」项目,大多拿不出成果数据
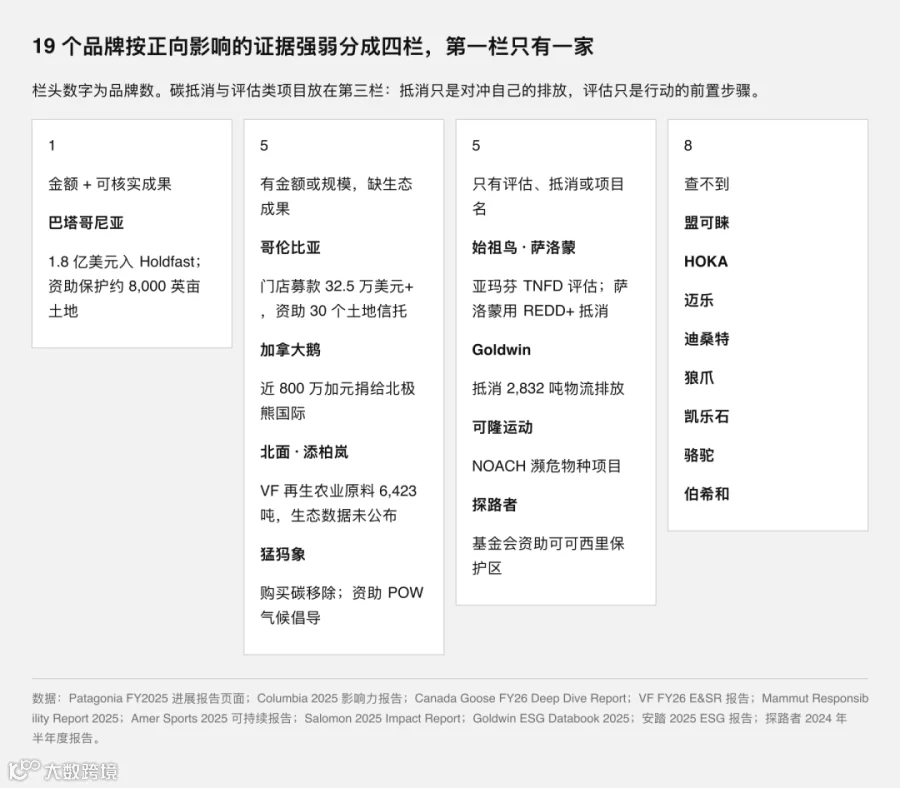
哥伦比亚这一行值得多看一眼。它确实出了钱,也写了「145 万英亩」这样很大的数字,可那是 30 个土地信托自己的保护面积,品牌的门店募款只是其中一小部分资金。把受助方的总成果写成自己的成果,是正向影响披露里最常见的放大方式。
正向影响能持续,靠的是股权结构。巴塔哥尼亚能年年出钱买地,是因为利润流向在 2022 年写进了股权结构,换了管理层也改不了。其他品牌的捐赠和项目都挂在年度预算上,景气一变就可能停。离「正向」最近的两家,VF 的再生农业采购还没公布生态成果,哥伦比亚则把受助方的成果写成了自己的。
户外品牌把雪山和森林印在吊牌上,拿走的是自然的形象价值。最低限度的回报要求是:每一笔「保护自然」的钱,都对应一块可以核实的面积或一项生态指标。样本里还没有一个品牌公开过经第三方核验的生物多样性成果。这是整个品类的空白,也是先行者最容易拉开差距的地方。
Chapter 10 · CASE
一场 52 秒的烟花,让最严的气候目标失了分
第五关查的是说和做对不对得上。多数品牌在这一关的问题是目标落空、基线重算、被股东提案追问。只有一件事,是政府调查认定、品牌要承担生态损害责任的。
始祖鸟的披露在样本里算扎实的。品牌级的绝对减排目标,2020 年起每年单独发布气候报告,排放不降反升也照实写,ReBIRD 的规模在行业里也排在前面。正因为如此,2025 年 9 月在西藏发生的事更需要单独讲。
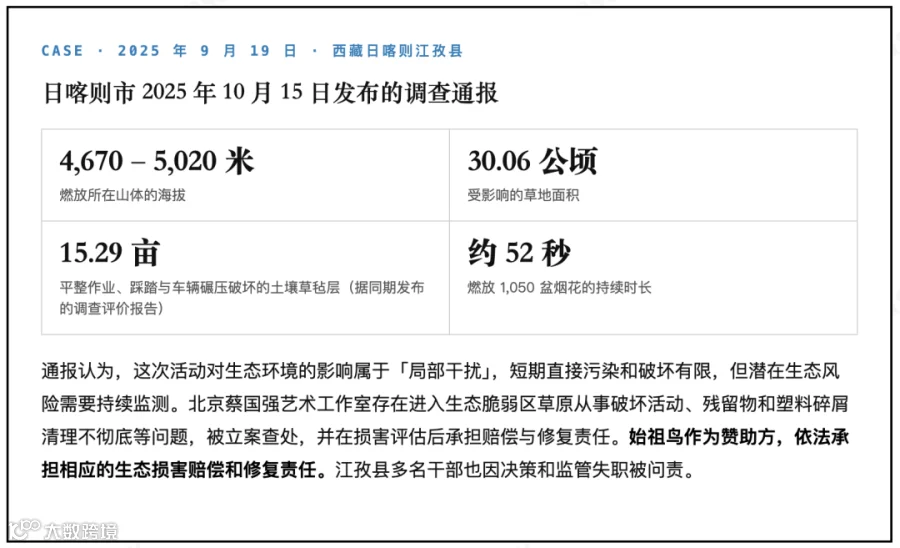
这件事暴露的是治理范围的问题。品牌的环境管理体系,管的一般是产品、工厂和物流。营销活动、品牌事件、艺术联名,很少要过环境这一关。始祖鸟的气候报告写得再好,也管不到一场烟花秀。
环境管理的边界,要画到营销部门。始祖鸟的气候报告写得再好,也管不到一场烟花秀。它的环境管理体系覆盖产品、工厂和物流,品牌活动走的是另一条审批线。我们在样本品牌的报告里,也没有找到把营销活动纳入环境评估的说明。
对户外品类,这个风险比其他行业更大。户外品牌最擅长、也最常做的,就是把产品放进高原、冰川和雪山,这些地方生态最脆弱,拍摄和活动的审批链条却往往最短。一个靠「敬畏自然」拿溢价的品牌,营销决策本身就是环境决策。
Chapter 11 · CHINA
中国品牌大多还没走进考场
论销量,本土品牌已经能和国际品牌正面竞争。按 2024 年零售额,骆驼排在中国内地高性能户外服饰第一。伯希和的母公司奔赴自然,营收从 2022 年的 3.79 亿元涨到 2025 年的 27.93 亿元。但在环境这五道关卡上,它们大多还停在第一道门外。

中国阵营里,只有安踏集团建起了完整的气候数据体系。目标经 SBTi 验证、对应 1.5°C,2025 年拿到 CDP 气候 A 级。按市场法计算,2025 年范围 1+2 为 62,045 吨,比上年降 63.3%,比 2022 年降 65.2%;范围 3 为 141.2 万吨,比上年降 11.7%;范围 3 强度比 2022 年降 43.2%。在 PFAS 上,安踏的口径是输美产品自 2025 年起总有机氟低于 100 ppm,中国和其他市场预计 2027 年执行同一标准。
这套体系有三处需要留意。一是范围 1+2 的降幅几乎全部来自绿电和绿证。同一份报告里,按地点法计算的范围 1+2 是 240,317 吨,比上年还多 1.0%。二是范围 3 的目标是强度目标。三是数据按集团口径,迪桑特 2025 年流水破百亿,可隆突破 60 亿,都是中国增长最快的户外品牌,却没有品牌级排放数据;狼爪 2025 年才并入,本份报告没有纳入,安踏说 2026 年报告起纳入。亚玛芬是联营企业,单独披露,不在安踏的排放边界里。
本土品牌补课,先补数据,再补材料,最后才是目标。安踏的经验说明两件事。一是中国公司完全能建起国际水平的数据体系,SBTi、CDP 一样不缺。二是自有运营的漂亮降幅可以靠买绿证得来,供应链的降幅才见真功夫。本土品牌直接抄一个目标没有意义,顺序应该反过来:先把范围 1、2、3 算出来、请人鉴证,再公开材料比例和 PFAS 时间表,最后才定目标。
推力会从两个方向来。伯希和若在香港上市,就要适用港交所的气候披露要求;冲锋衣一旦进了欧美户外零售渠道,零售商发来的供应商问卷很可能比监管更早要排放数据。凯乐石这类不上市、也不急着出海的专业品牌最可能一直沉默,而它们恰恰最需要用实绩证明,「敬畏自然」不只是一句口号。
Chapter 12 · ANSWER
跨越完这五道关卡之后,再回到开头那个问题
现在可以回答了:户外品牌真的在关心户外吗?
大多数在关心,主要做法是少伤害一点。防水面料去掉了 PFAS,自有门店和仓库换上了绿电,再生涤纶用得更多了,维修的衣服也多了。这些进步都是真的。可要问它们有没有让地球因为自己变得更好,能拿出证据的就很少了。
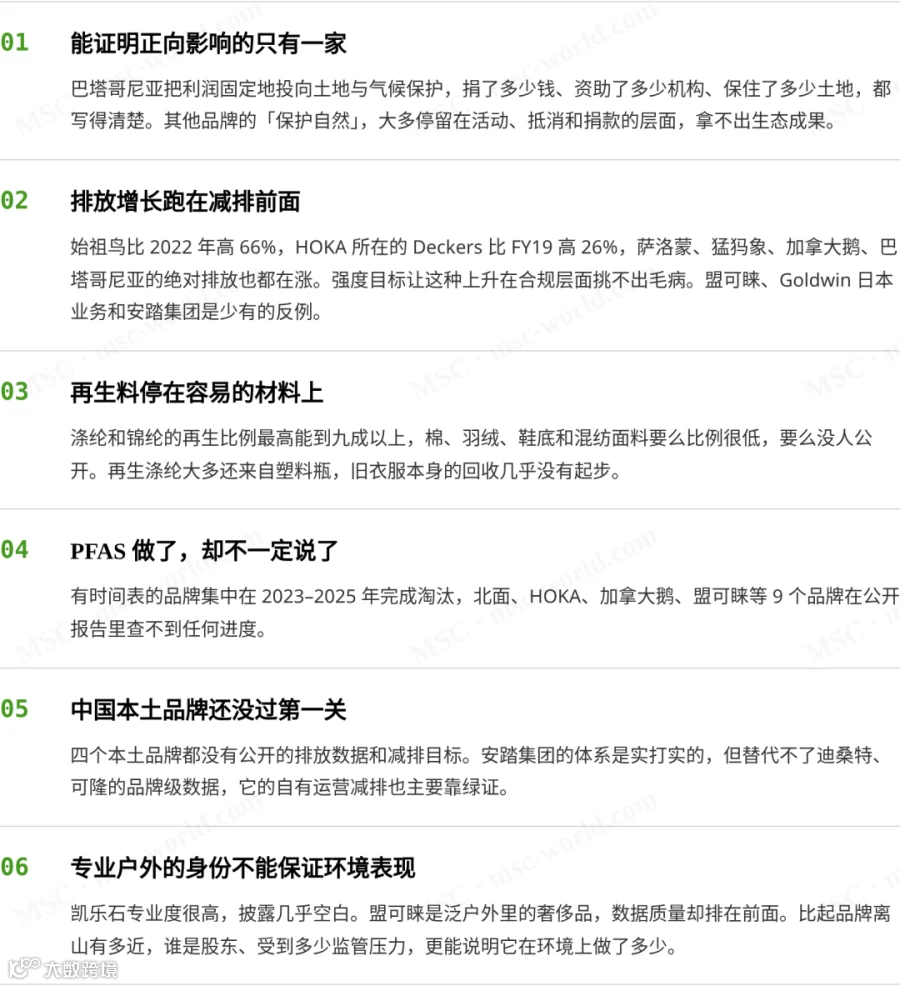
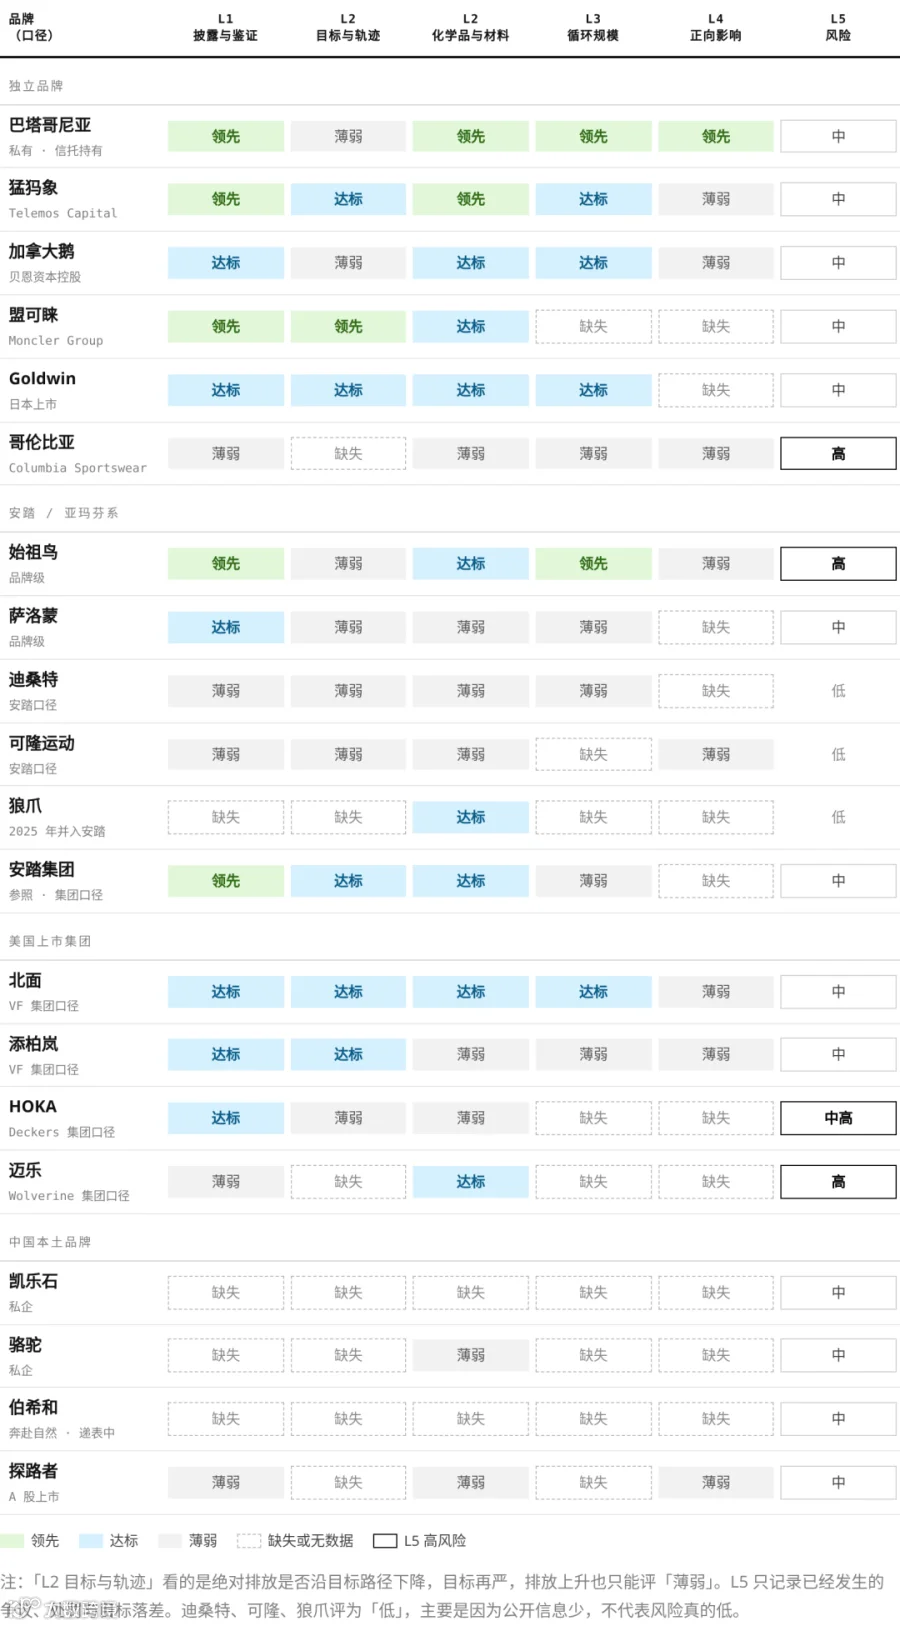
跳出单个品牌,我们看到了三条规律
集团化让披露更规范,也让品牌躲进了平均数。北面、添柏岚、HOKA、迈乐都没有品牌级排放数据。消费者为一个品牌付钱,看到的却是整个集团的账本。
股东是谁,比离山多近更能解释环境表现。巴塔哥尼亚和猛犸象这两家私营企业披露得最坦白,目标没完成、排放上升都照写。上市集团的压力主要来自股东提案和法规。哥伦比亚 2025 年的减排目标提案只拿到约 7.9% 的支持,Wolverine 2026 年的气候提案约 10.6%,都没通过,但两家都被逼着回应。中国本土私企两边的约束都没有,股东不要求,资本市场也还管不到。
有硬约束的事普遍做到了,没有硬约束的事普遍在拖。迈乐、狼爪在 PFAS 上都交了合格的答卷,在气候目标上却是空白。PFAS 有明确的禁令和期限,气候目标没有。
Chapter 13 · CONSUMERS
回到消费者这一端,看看他们买不买账
前面十二章查的都是品牌做了什么。这份调查还有一个隐含的前提:环境表现会影响消费者的选择,品牌做得好就该被奖励,做得差就该被惩罚。2025 年下半年到 2026 年上半年的两件事,正好检验了这个前提。

始祖鸟那一边,生态事故证据确凿,政府通报写明品牌要承担赔偿和修复责任,资本市场的反应也只持续了三天。到第四季度,亚玛芬营收增长 28%,大中华区全年增长四成以上。媒体的评价是:口碑受了重伤,销量似乎没受影响。
巴塔哥尼亚这一边,出发点其实站得住。七成退货率背后的运输排放是真实的,退货费也捐给了环保项目。可这笔钱只在中国收,又叠加了比美国高两成的定价和极少的门店,消费者读到的就成了「环保成本转嫁」和「双标」。有评论直接问:地球什么时候被它承包了?
海外的变化更慢,方向却一样
在美国,巴塔哥尼亚长期是企业声誉榜的第一名。Axios 与 Harris Poll 的年度声誉榜上,它 2023 年排第 1,2025 年排第 2,2026 年掉到第 10。
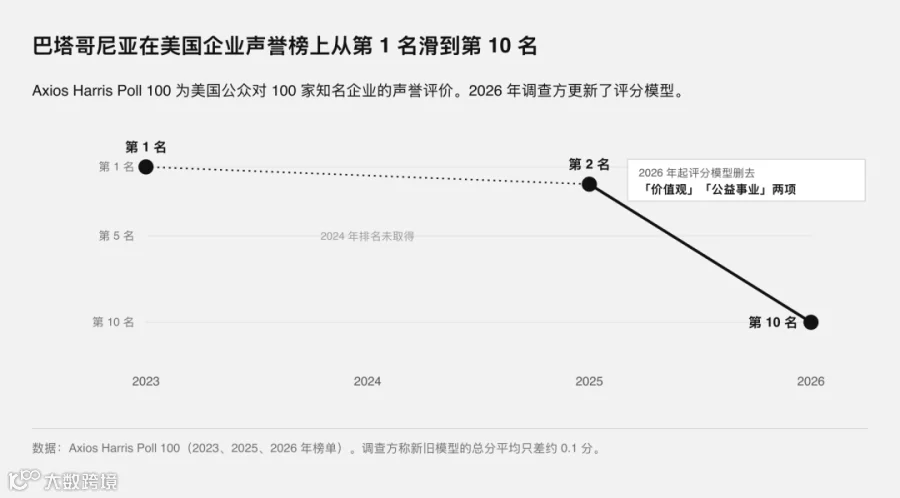
名次下滑不全是因为巴塔哥尼亚做错了什么。2026 年调查方改了模型,新增「相关性」,删掉了「价值观」和「公益事业」等几项,而这正是巴塔哥尼亚过去最占优势的维度。评分体系把价值观拿掉,本身就说明了一种变化:在美国公众眼里,一家公司「好不好」,越来越少取决于它为环境和社会做了什么。
愿意环保的人越来越多,愿意为环保多花钱的人很少
问卷里的公众一向很积极。生态环境部环境与经济政策研究中心的调查显示,2022 年自称能经常购买绿色产品的中国受访者已经超过六成,两年前还只有三到四成。可一旦涉及多花钱,态度就变了。经合组织 2022 年在 9 个国家调查了一万七千多户家庭,63% 认为为环境做出的生活改变不该让自己多花钱。而在中国电商平台上,绿色产品平均比非绿色产品贵出 68.95%。

放回户外品类,这几组数字解释了前面两件事。消费者买始祖鸟和巴塔哥尼亚,买的首先是专业、身份和审美,环保是附带的好感,不是付钱的理由。所以生态事故伤的是好感,不伤购买;而一旦品牌要求消费者为环保额外掏钱,好感立刻变成被冒犯的感觉,何况这笔钱只向中国消费者收。品牌对不同市场的消费者区别对待,最伤的正是这份好感。
中外的差别也在这里。在美国,巴塔哥尼亚的环保形象是几十年捐赠和诉讼攒下来的,消费者的疑问是「它还能不能保持」。在中国,户外品牌的走红靠的是城市穿搭和身份符号,环保叙事是随产品一起进口的,缺少本地的行动记录做支撑。一旦遇到价差、门店少、只在中国收费这类问题,这层叙事很容易被读成营销。
消费者愿意为环保形象买单,不愿意为环保成本买单。从这两件事看,环境表现目前还换不来销量,出了事也未必丢掉销量。这不等于环境投入没有回报,回报只是换了一种形式:监管期限到了,产品能不能上架;零售商发来问卷,能不能交得出数据;危机来时,过去的记录能不能让人相信这只是一次失误。
对品牌的启示有两条。第一,别指望靠环保故事卖出溢价,户外品牌的溢价来自专业和身份,环保只是让这份溢价更安全。第二,想让消费者分担环境成本,前提是全球同一标准,先解决让退货率居高不下的尺码、门店和价差问题,并且把每一笔钱的去向公开。巴塔哥尼亚的地球使用费在中国碰壁,问题出在中国消费者看到的只有收费,没看到前面这些。
EPILOGUE
最后,我们回到那张雪山照片
这份调查从户外品牌官网首页的一张照片开始:清晨的雪线,云海上方的山脊,一个人背着包往没有路的地方走。翻完 19 个品牌、几十份报告之后,再看这张照片,感受已经不太一样了。
照片里的山,对品牌来说有两重身份。它是风景,是卖点,是一件冲锋衣能卖到上万元的理由。它也是代价:面料来自石油,染整厂的锅炉在烧煤,每多卖一件,山就多承受一点。户外品牌和山的关系,从一开始就带着这种矛盾。它越成功地让人爱上山,卖出去的衣服就越多,山承受的也越多。
所以「关心户外」这件事,光看品牌说了什么不够,光看它做了什么也不够,还要看它为此放弃了什么。巴塔哥尼亚放弃的是利润,把公司的所有权交给了信托和非营利组织。猛犸象放弃的是法规留给它的豁免期,决定在豁免到期前就换掉绳索的防水处理。萨洛蒙放弃的是体面,把 EVA 0.4%、天然橡胶 0% 这样难看的数字写进了报告。它们都谈不上完美,巴塔哥尼亚的排放至今还在涨,可它们至少付出了点什么。
更多的品牌什么都没有放弃。目标定了,用的是强度口径;维修做了,一年只修几百件;「敬畏自然」讲了很多年,营销活动却在报告里看不到环境评估。它们关心户外的方式,更接近关心一门生意的原材料:山要好看,雪要干净,照片才拍得出来。
消费者也站在这张照片前面。始祖鸟在喜马拉雅放了烟花,我们愤怒,然后继续买;巴塔哥尼亚请我们为退货付十五块钱,我们觉得被冒犯。我们爱的,多半也只是那张照片。品牌是否真的关心户外,某种程度上取决于买它的人是否真的关心。
如果一定要换一种方式评价户外品牌,我们只想问三个问题。它的排放总量有没有真的往下走,不管每块钱的强度降了多少。它每卖出一百万美元,修好了多少件旧衣服。它给出去的钱,有没有换来一块可以丈量的土地。三个问题都有答案可查,样本里还没有一家能在三个问题上都交出好答案。
也许最「户外」的那件冲锋衣,是你已经穿了好几年的那一件。常进山的人都知道,山不在乎你穿什么牌子,它只记得你留下了什么。
品牌的报告每年都会更新,目标可以重设,基线可以重算。很遗憾,地球和大山都不读这些报告。
它们只记得冰川后退的距离,和雪线那一年年抬高的位置。

获取完整版
作为一家立足全球的独立可持续发展咨询公司,MSC 长期关注企业环境责任与可持续品牌建设,致力于帮助企业将碳减排、材料循环与生态保护融入产品、供应链及品牌战略,以可核验的环境实绩提升长期竞争力。若希望进一步交流企业环境管理与可持续品牌建设,或获取完整版研究报告,欢迎联系我们。

扫描二维码,添加 MSC 小助手