

天然气价格日报 · DAILY GAS BRIEF
跳空上行,但涨势已从普涨转为分层
2026年10月27日 星期二 第27期 | 数据截止 10/27 早盘,官方口径为 10/26 收盘
SHPGX 出厂 7,583(+322)CLP 全国 7,687(+50)TTF 95.635 · 四年新高原料气 4.27–4.51欧盟储气 74.62%
一、今日一句话
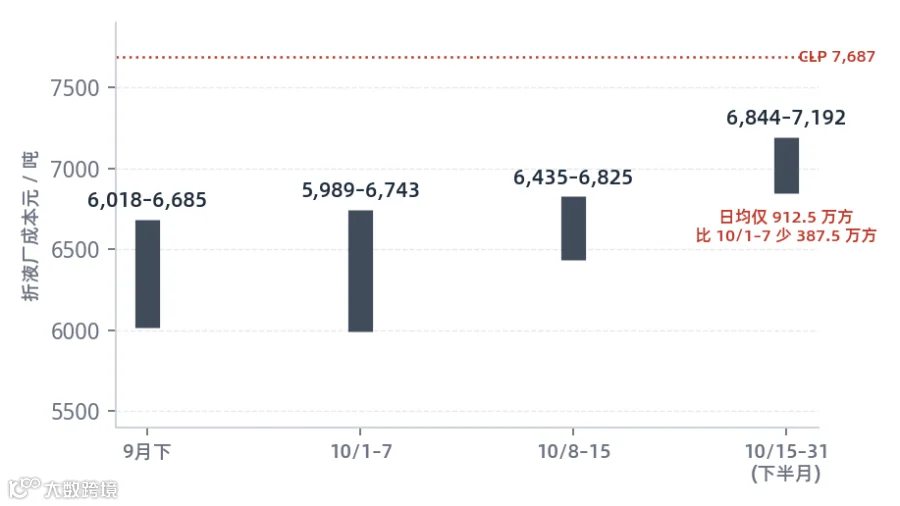
官方口径这一天同时给了两个方向:SHPGX 出厂指数从 7,261 跳到 7,583(+322、+4.4%),是本轮最猛的单日;CLP 全国只动了 +50 到 7,687。差 104 元不是谁错了,是样本不同——前者是交易中心 100 余座工厂加 20 余座接收站的成交加权,后者是区域挂牌。真正该盯的是成本线:10 月下半月原料气折液已经顶到 6,844–7,192,低价端仍低于出厂指数 739 元,所以“全行业倒挂”这句昨天就该撤回。
本期主线:涨的是成本,不是需求。终端高价抵触已经起来,加气站销量锐减,液厂在“挺价锁产”和“出货换现”之间开始分层。
二、昨日判断追踪
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
三、国内主线:三条官方口径同框
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
两个读法。① 出厂指数的 +322 是跳空,不是连涨。10/19 收 6,999,10/20–22 休市无值,10/23 跳到 7,261,今天再跳 322——两天吃掉一个月涨幅,驱动是 10 月下半月竞拍 4.27–4.51 把成本中枢一次顶上去,叠加华东海气提价控量。② CLP 只跟了 +50,说明挂牌端没跟着疯。区域挂牌是“报多少”,出厂指数是“成交在哪”。两者背离时,通常是液厂先挂高价试探、实际成交还没跟上,后面两三天看哪个口径认输。

四、接收站:基准价稳,市场挂牌另算一本账
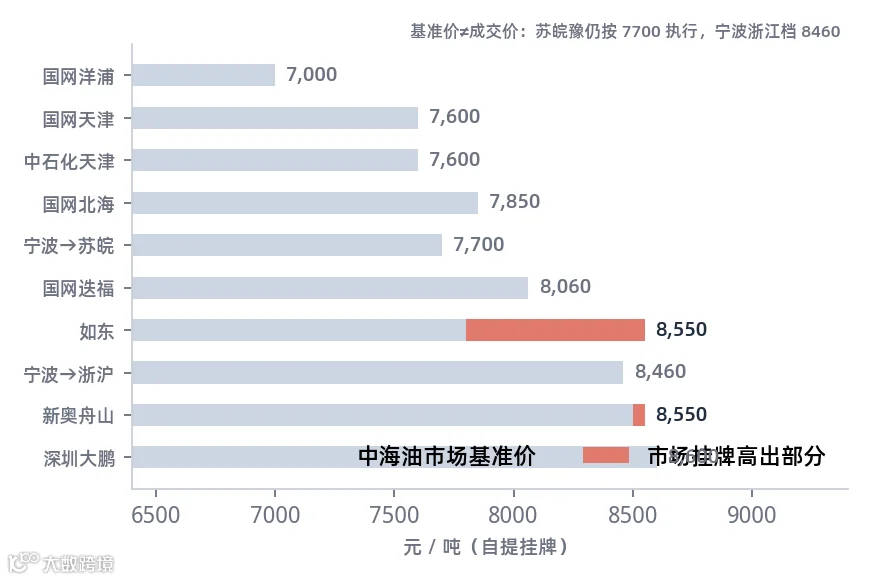
中海油 10/27 市场基准价(出站挂牌,非成交价),与市场早盘挂牌并列:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
这里必须标一个冲突:如东在产业协会逐厂表里是 7,800,LNG168 给的是 8,550,差 750 元,差在采样时点(如东日内有线下调价)。本期并列、不取平均、不进结论句。
五、海陆参照:差 913 元,但不是价差
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
“913”是跨层级参照:一头是华南单一接收站的自提挂牌,一头是全国 21 区域的挂牌中位数,中间隔着气化率(大鹏 1,352 方/吨 vs 国产液普遍 1,450+、运费(华南出省约 400–600 元)、以及是否含槽批。扣完套不出利——上期那句“套利空间”正式退役。

六、区域涨跌:上海 +440 是 outlier,不是主线
CLP 10/27 官方 21 区域(元/吨,括号为日变动):
|
|
|
|
|
|
|
|---|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
三个值得记的。① 上海 +440 到 8,000:华东海气提价控量往内陆的传导,属事件型跳涨,不是本地供需独立走强,看两天能否守住。② 陕西 −49、宁夏 −14,而川渝 +149、江苏 +149:同一个成本上移,内陆分化。延长系四站今天全部 7,700 横住(甘谷驿/志丹/安塞/延川),说明低成本气源在惜售不跟涨。③ 广东 8,032 平、海南 6,500 平:华南挂牌高但区域指数没动,印证“挂高价、成交淡”。

七、成本:原料气四连跳,日均气量反而没放
中石油直供 LNG 液厂原料气竞拍(重庆交易中心,起拍价始终 3.25 元/方):
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| 10/15–10/31(下半月) | 4.27–4.51 | 约 6,844–7,192 | 912.5 万方/日 |
环比 10/8–15:低价端 +0.33、高价端 +0.31 元/方,折液成本 +450~480 元/吨。总投放 14,600 万方看着多,但周期 16 天,日均只比上期多 12.5 万方,比 10/1–7 还少 387.5 万方。底价没动、成交区间一路抬、零流拍——这是冬储前置加海气挺价下的“抢气锁产”,不是边际小涨。
另一条硬信息:中石化蒙陕销售中心今天在重庆交易中心挂出 11/1–11/15 交收的 LNG 零散气竞拍(山西泰源、重庆瑞诚、富县华熙三处平均提货,升贴水报价)。这是供给端开始为 11 月保供铺货的信号,结果未出,本期不预判。
八、倒挂审计:把这句话钉死
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
判定:按主流气化率折算,竞拍成本区间整体还在出厂指数下方。“液厂普遍倒挂”不成立;成立的是——用高价端成本、又卖不掉高价货的那一批厂(焦炉煤气/煤层气掺烧、气化率差的),利润已被压到几百元。下一场竞拍若站上 4.7 元/方(折液约 7,530+),倒挂才会从“高价端个别”变成“普遍”。这是下一期唯一要盯的阈值。

九、国际:TTF 97.16,但 10/27 白天在回吐
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
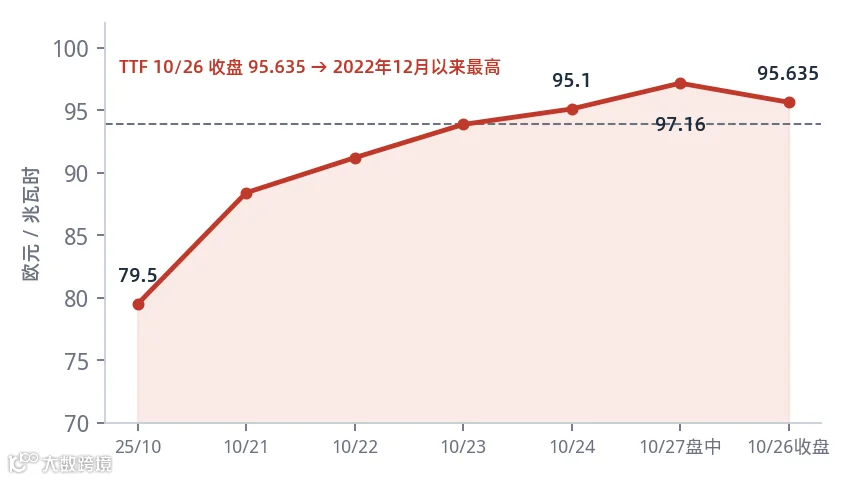
节奏比方向重要。伊朗战事前 TTF 约 32 欧元,本月初还低于 75,两周多翻了近两倍。但 10/27 白天是“冲 97 后回落”,属于超买区间的第一次犹豫。对国内只有一条传导链:JKM 高 → 海气进口成本高 → 接收站控量提价 → 国产液跟涨。国内跟的是 JKM,不是直接跟 TTF。
十、欧洲储气:74.62%,11/1 到 80% 基本无望
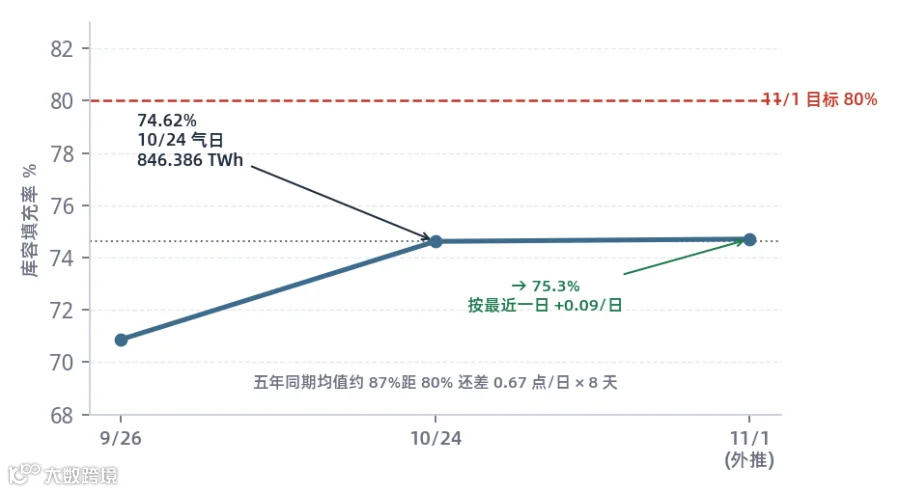
GIE AGSI+ 直读,10/24 气日(状态 10/25 06:00 CEST):74.62% / 846.386 TWh,较 9/26 的 70.87% 回升 3.75 个点。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
五年同期均值约 87%,差 12 个点以上。缺口高度集中:德国 61.5%、荷兰 65.2% 拖底,法国 87.2%、意大利 90.0% 已超线。这是 TTF 不敢跌的结构性支撑,也是俄气谈判里“欧洲那张牌”正在失效的背景。
上期我写“按单日速率推 11/1 只到 74.8%”——算法错了,正确值是约 75.3%。本期只给区间,不报单点。
十一、贝加尔力量:只摆坐标,不给预判
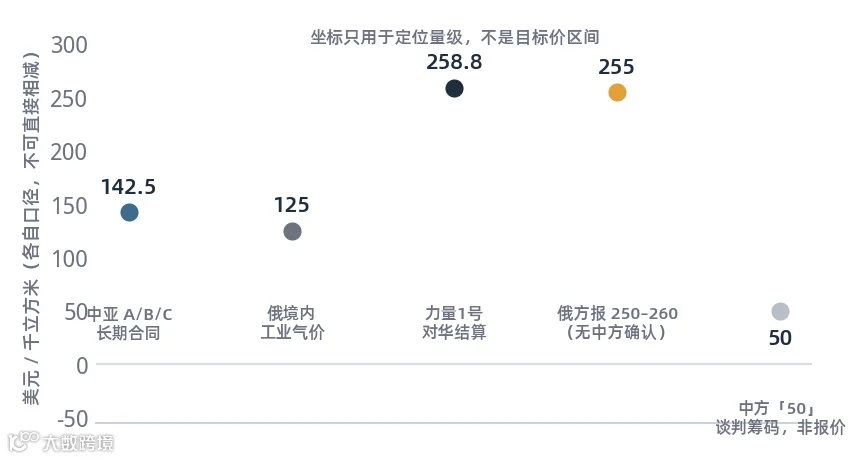
回应上期那篇《2600公里管道卡在气价》。本期只保留能核到的量级,报价数字一律不进结论:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
谈判筹码,非报价,不采信 |
全长约 2,600 公里、蒙古段约 960 公里、设计 500 亿方/年;2025 年 9 月签的是有法律约束力的备忘录,最终供气合同未签。投资估算 130–250 亿美元,另需每年向蒙古付 10–30 亿美元过境费,俄方内部测算盈亏平衡约 125 美元/千立方米。
今天的坐标读法:真实谈判带在 142.5–258.8 之间(中亚合同价到力量1号结算价),不是 50 到 420。欧洲 420 那档已经不是参照物——欧盟对俄气全面禁令 2026-01-01 已生效,俄气对欧管道出口从 1,530 亿方降到 930 亿方,俄气 2024 年亏损 6,280 亿卢布。这些只说明俄方等不起,不构成价格结论。
十二、三个该盯的阈值
- 原料气 4.7 元/方。
站上去,折液约 7,530+,高价端正式压过出厂指数,“倒挂”才成立。下半月这场已 4.51 封顶,看 11 月首场。 - SHPGX 出厂指数 vs CLP 的 104 元背离。
三天内谁认输,决定这波是成交驱动还是挂牌虚涨。 - 欧洲储气 75% 一线。
若 11/1 真停在 75% 出头,TTF 的地缘溢价会锁住,海气成本下不来,国产液的顶部就被托着。
十三、数据来源与口径声明
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
口径提醒:出厂指数、CLP、液厂出货均价、接收站挂牌是四个不同样本,禁止直接相减当价差。所有“元/吨”未含税与运费,气化率差异未统一。本期 L3 项未逐条重新联网复核,对外引用前建议核一手源。
时效:国内价格为 10/27 早盘,SHPGX/CLP 为当日官方发布;TTF 为 10/26 收盘加 10/27 盘中;欧盟储气为 10/24 气日。船期本期未取到可靠来源,继续留白。