


«Техносила»转型全渠道多品类零售商
2015年10月27日,"Техносила"宣布商业模式变更,将自身定位为全渠道多品类零售商。新业务模式涵盖零售门店网络、网站及呼叫中心。
公司总经理伊利亚·季门琴科(Илья Тимченко)指出公司转型的若干关键方面:
- 明确聚焦多渠道策略,顺应消费者行为变化,包括多设备使用习惯以及在配送和商品选择上的偏好调整。
- 扩展产品线,接入儿童用品、体育用品、DIY产品等全新品类;电子品类SKU数量已接近上限。
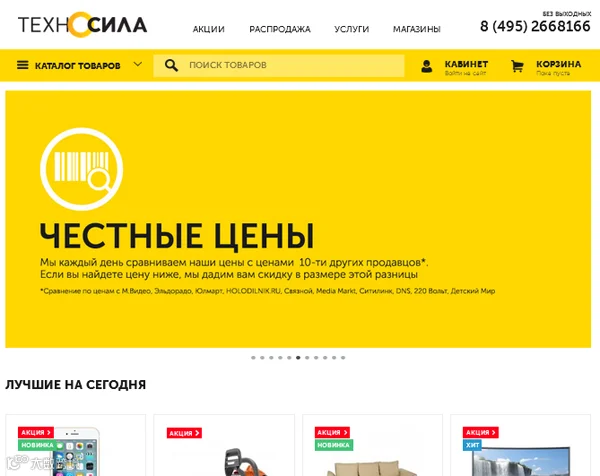
- 基于市场定价透明度,推行“公平价格”概念:若竞争对手中有合理低价,公司愿以同等价格销售。
- 计划于2016年第一季度实现线上线下统一价格,试点项目自启动起即已执行该政策。
- 物流秉持“送达即安心”理念,视配送为竞争主战场与核心优势;注重区域市场拓展,利用消费者对实体店的信任,并计划接入合作网络的订单取货服务。
- 承诺在Technosila购买的商品60天内可退货。
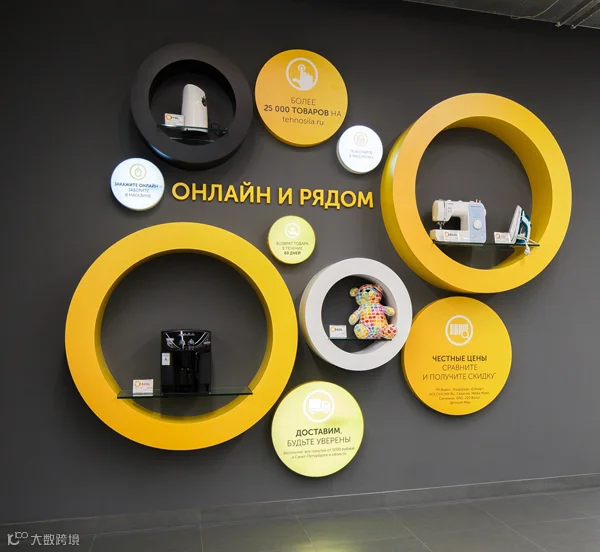
在新品牌视觉形象打造上,公司引入英国The Partners和Hello Love Branding & Design Studio两支专业团队。内部团队与英方历时9个月,共同制定了品牌整体概念、视觉形象及新网站规范,并完成线下门店的概念设计、功能分区和装修方案。
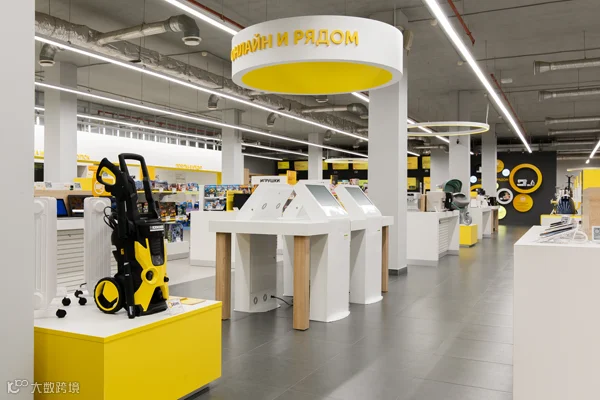
目前仅有一家试点门店在圣彼得堡以新格式开业。预计2015年底前在莫斯科和特维尔再开两家;2016-2017年改造现有门店,到2019年新增约100家,届时门店总数将达200家左右。据伊利亚·季门琴科介绍,公司在2014年底启动转型前关闭了125家门店中的30家,有效提升了销售渠道盈利能力。
圣彼得堡试点门店营业面积缩减至原来的三分之一,仓库面积扩大三倍。顾客可通过信息终端查询店内或远程仓库库存并下单。
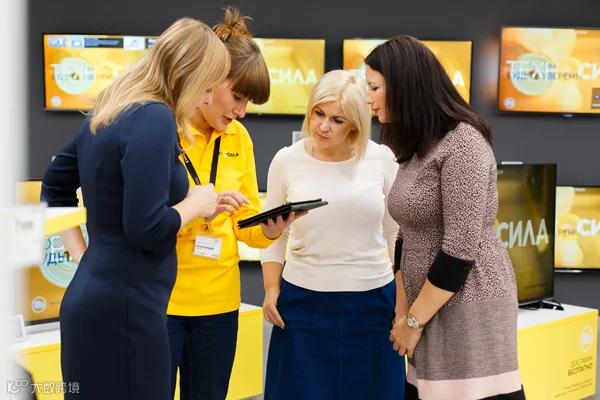
店内设有专区发放线上或合作门店订单商品。员工配备平板电脑提供支持,新佣金系统兼顾线上线下订单。部分高竞争商品配备电子价签,每日早晨在线更新。所有商品均享有60天退货承诺。
关于数字:
- 2015年整体销售额下降被线上销售增长(+60%)所弥补。
- 2014年收入为270亿卢布;预计2015年底收入达190-200亿卢布,2019年底达1005亿卢布。
- 预测到2019年,线上销售额将占总营业额50%以上。
- 到2019年,公司总估值预计达300-450亿卢布。
- 设定EBITDA目标值:2019年为4.5%-5%。
- 五年计划投入股东资金及部分收入用于重新格式化,投资总额达数十亿卢布,其中约30%用于更新IT基础设施。
- 2018年预计通过内部运营和再投资产生部分现金流以支持更新。
由叶莲娜·阿巴舍娃撰写,E-pepper.ru