


若仅听信专家言论与专业媒体报道,人们往往容易形成一种近乎末日的悲观图景:贫困的消费者在空荡货架前无从选购,衰退市场中人才难觅,国家或将禁止网络贸易,中国假冒产品将挤占市场,而搜索引擎则会将本土网店边缘化。
然而现实并未如此糟糕。尽管商家确实面临收入减少、成本削减及人才招聘等挑战,但整体态势依然向好:线上零售明显优于线下,行业内未发生重大破产丑闻,商家们成功找到了新的“稳定绿洲”,并通过拓展品类实现了增长。
3月底,East West Digital News联合E-Commerce Solutions举办了《升级电子商务:业务分析与优化》实践研讨会。与会者抛开客套,直面行业真实状况。本文汇总了调研材料、专家演示文稿及俄罗斯头部网店财报数据,供读者对比参考。本文由Anna Slivka和Igor Bakhaev撰写。
在线增长
2008年至2014年,俄罗斯电商年均增速达42.5%,即便在金融危机期间也增长了79%。据Data Insight估计,2015年俄电商市场规模按金额计算增长16%;NAIDT评估为10%;AKIT预测最为保守,仅为7%。金额增长主要受通胀推动,订单量增幅相对温和,普遍评估不超过7-8%。
市场已逐渐适应新环境。自年初以来,大型零售商日均订单量增长超14%,这一成绩是在全俄零售业萎缩6-7%、居民实际收入下降近7%的背景下取得的。
危机反而推动了电商发展并重塑消费趋势。消费者购物更趋务实,倾向于在线购买高性价比替代品,这为精明的商家提供了盈利机会。
整合趋势
今年市场呈现整合加速及部分大型零售商退出的趋势。过去几年的高速增长期已过,企业需在负利润率及灰色市场影响下寻求生存之道。
整合是必然过程,唯有商业模式高效的企业方能存活。“Yutinet平台”的失败便是例证:旗下三家网店中仅E96坚持较久,最终被“Technosila”收购,后者借此解决了进入西伯利亚和乌拉尔地区的问题。
DNS则在上述地区稳固了地位。过去两年,该集团通过自建与收购并举的方式扩张线下网络。2014年4月收购拥有圣彼得堡及西北地区32家门店的“Computer World”,实现全国布局;2015年9月又收购家电连锁“Spectrum Tekhniki”,丰富了产品组合。
品类调整
家电、电子产品和时尚类等“老牌品类”受下滑冲击最大。尽管它们在营业额百强中占据重要席位或订单量领先,但市场地位已开始动摇,在需求增长和收入方面远落后于新兴品类。
Yandex.Market数据显示,2015年服装鞋类点击量增长三分之一,但订单占比下滑1.6%;电子产品兴趣度增8%,订单量降3.2%;家电领域最严重,兴趣度增长不足1%,订单量减2.6%。
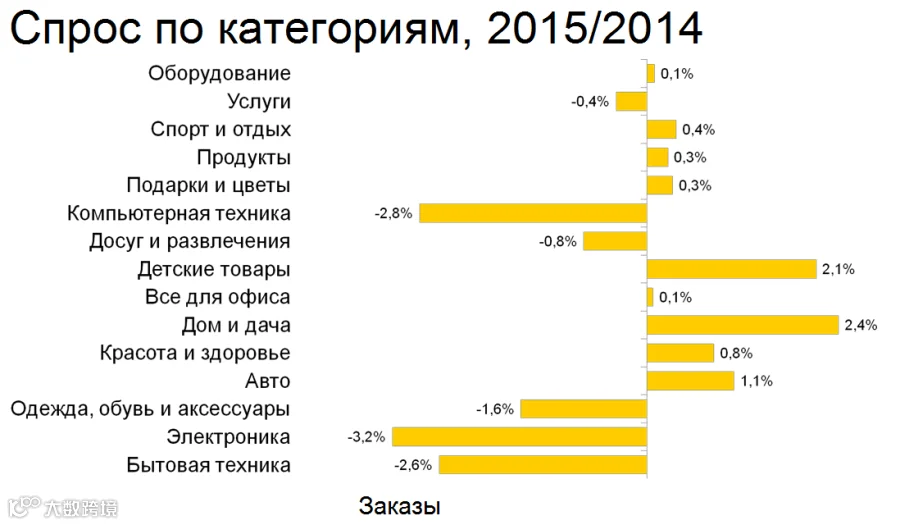
随着危机加深,食品(+110.4%)、儿童用品(+39.8%)、汽车配件(+15%)及家居园艺(+22.6%)点击量显著增长。其中,“儿童用品”和“家居园艺”订单增长最快,分别增长2.1%和2.4%。OZON 2015年数据印证了这一趋势:儿童用品销售额增72%,家居园艺增58%。宠物用品和食品增速虽高达396%,但因基数低,占总营业额仍不足1%。
"稳定的避风港"
因推迟购房转而修缮现有住房,建材需求增加。Google Russia数据显示,73%的俄罗斯消费者会先在网上研究比价再前往实体店,这迫使大型连锁开设线上业务以支持线下。
在线零售商也在积极布局。例如,"Yulmart"正与"Metrica"超市谈判扩大建材销售;OZON亦朝此方向努力。
"如果Wildberries开始销售壁纸和吊灯,我也不会感到惊讶。在这种情况下,他们具有明显优势,因为消费者更倾向于在知名的、值得信赖的网店下单,而不是尝试新平台"——费奥多尔·维林
汽配平台同样表现亮眼。Exist估值7亿美元位列《福布斯》第五,Emex估值3.6亿美元排第十。

此外,儿童用品市场增长显著,甚至吸引了非相关领域商家入局,如全国性家电连锁"Pozitronika"。
在线食品贸易也在抢占市场。Market显示该品类点击量增长102%,订单量微增0.3%。传统FMCG巨头如"Okеy"、"Magnit"、"Lenta"、X5 Retail Group及"Azbuka Vkusa"纷纷上线或筹备上线。初创公司Instamart和Foodbuyer正吸引投资,白俄罗斯巨头"Euroopt"也在莫斯科开设了网店。
销售全面动员
3G/LTE普及为移动销售注入动力。J’son & Partners Consulting数据显示,2015年俄移动互联网渗透率达64%,预计五年后超85%。目前约有5200万移动用户,到2018年移动端流量将比2015年增长2.6倍。
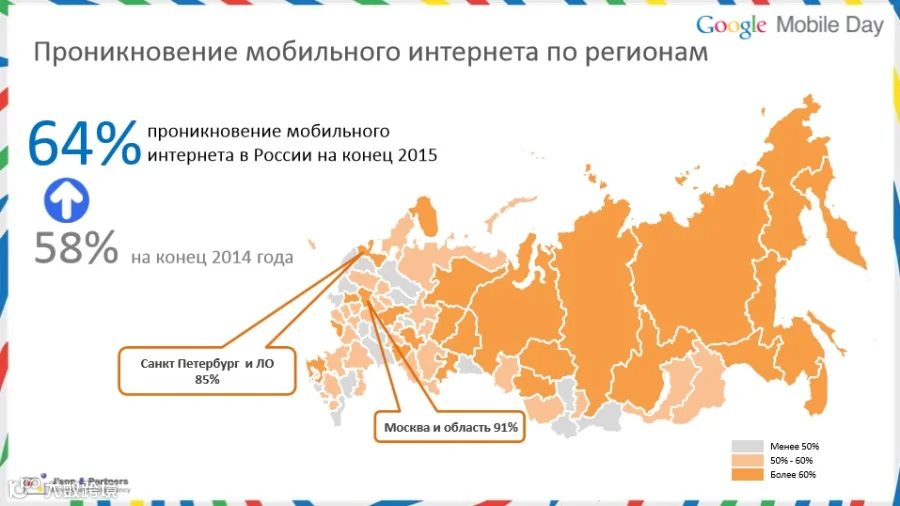
Data Insight评估显示,移动端订单约占总量15%且持续增长,主要驱动力来自小型居民点(特大城市渗透率已达91%)。
零售商纷纷优化移动端体验并开发App,成效显著。Svyaznoy.ru去年移动端订单贡献25%交易额,同比增长40%;其冬季推出的App在前五天即达成100万卢布订单。
OZON移动销售份额从2015年1月的22%增至12月的30%,移动流量增长65%,占全站流量三分之一。Lamoda平板和手机订单占比一年内增长3倍至36%(39亿卢布)。KupiVip增长40%。M.Video移动销售占比增40%,占网销总额38%(78亿卢布)。Yulmart移动渠道贡献12.8%总营业额。
“220伏特”移动App下单比例增长近60%,但因基数低,占总营收不超过4.6%。
移动应用是培养忠诚客户的核心。OZON测算显示,App转化率达2.5%,高于网页版的2%;且App订单中预付占比40%,高于网页端的30%。
征服区域市场
区域市场增速远超首都。因大城市市场趋近饱和,几乎所有大型零售商(如M.Video、Eldorado、KupiVIP等)都将重点转向区域扩张。
原因在于这些地区饱和度低,且物流改善明显:莫斯科发货至偏远地区时间从两周缩短至5-6天,快递降价,俄罗斯邮政也推出了针对电商的新服务。
Data Insight数据显示,萨哈林岛、滨海边疆区等地网购增长显著。零售商则将乌拉尔和西伯利亚列为优先方向,与当地龙头DNS展开竞争。
欧洲部分南部地区也得到开发,BTiE品类需求激增。M.Video和Svyaznoy在罗斯托夫-纳-多努销售额分别飙升29%和131%;KupiVip在该地区增长65%并设立办公室;“220 Volt”决定将仓库面积扩大六倍。
此外,“220 Volt”和Lamoda计划进入白俄罗斯和哈萨克斯坦市场。卢布贬值也使俄罗斯商品对欧美买家更具吸引力。
零售商必须将配送时间缩短至市场领导者水平,否则将面临客户流失风险。
市场平台和履约服务
主要参与者不仅发展履约运营商,还自建物流基础设施,提供快递服务并增设取货点(PVZ)。
向市场平台转型趋势明显。“Yulmart”、“Citilink”、Lamoda、Wikimart及OZON均跟进此潮流,Auchan和“俄罗斯邮政”也有意开设平台。专家认为这是扩展业务、获取额外利润的自然过程,第三方店铺可贡献高达40%收入。
不过并非所有尝试都成功,KupiVip因声誉风险推迟项目,Enter和Sapato则退出竞争。
阻碍在线销售的“纸质刹车”
消费者对在线支付和预付款的不信任仍是障碍。GFK调查显示,超三分之一受访者曾因要求预付款而拒绝购买。Nielsen数据显示,70%的俄网购者偏好货到付款,位居全球第三。
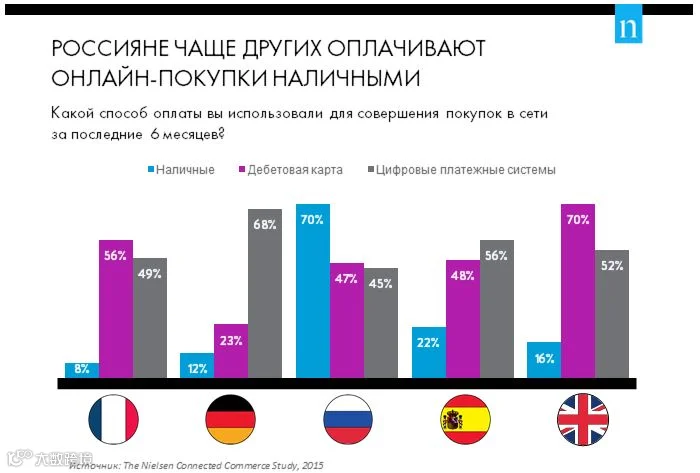
但无现金支付正快速增长。75%的活跃用户在过去一年有过在线支付经历(两年前为63%),电子钱包使用者数量增加42%。
然而商家改变现状的动力不足,因货到付款模式允许数天甚至数周的账期。Data Insight计算显示,百强零售商中有19家不提供在线支付,仅46%将银行卡作为唯一支付方式,尽管73%的无现金支付用户偏好银行卡。
情况正在变化。OZON发现预付款退货率降低五倍,开始鼓励买家预付。目前其预付款购买占比达38%且持续增长。
从线上到线下再返回的旅程
全渠道模式已成为零售成功关键。M.Video、Eldorado等品牌的线上增速显著高于线下可比门店。实体店转为自提点也能带动连带销售。
传统零售商视全渠道为支持线下的机会,在线零售商则试图通过展示厅进入线下,让顾客体验产品并通过终端下单。AliExpress和JD报告显示该模式效果良好。
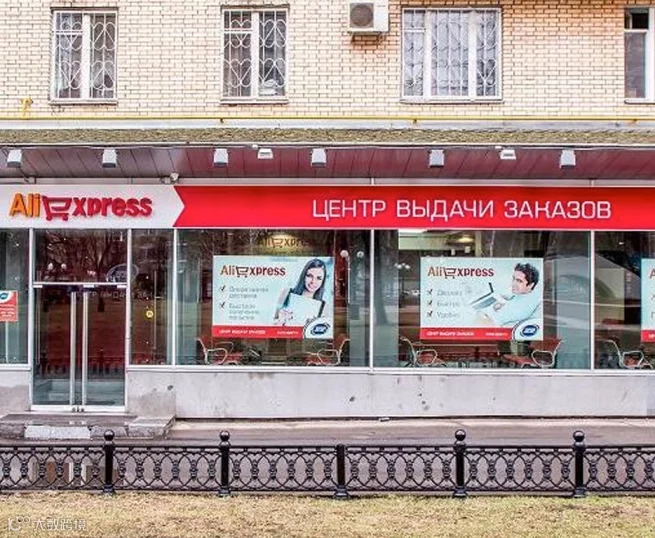
Svyaznoy推出三星品牌橱窗后,一个月内展示的型号销量翻倍。KupiVip开设了首家实体店,并表示将继续在其他城市开设传统零售点。
"中国威胁"
海外网购日益频繁。2015年跨境订单量增长75-80%,但金额增长较缓(Data Insight估28%,AKIT估5%),平均客单价增幅很小。
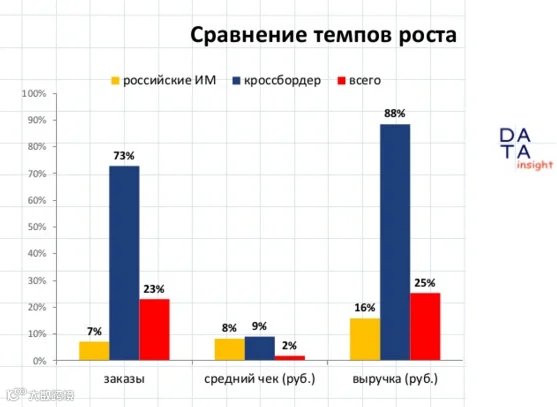 近两年西方平台受欢迎度下降,主因汇率变动导致价格上涨。消费者转向更便宜的选择,中国平台价格优势凸显。
目前中国网店在跨境电商金额中占比约50%,实物量占比高达80%。截至2016年1月,14%的俄罗斯公民曾在外国网店购物。
虽有专家担忧本土企业失去市场,但需注意跨境贸易的积极影响:中国卖家投资了俄物流基建,并成为偏远地区居民的替代选择及网购“入门点”,培养了消费习惯。
跨境贸易主打“服装”和“配饰”,俄本土公司则专注电子、家电和儿童用品。消费者通常先买廉价小饰品试水,昂贵物品仍在本土购买。
Nielsen数据显示,64%的俄买家曾订购外国商品,但仅6%完全集中在海外。因此,目前跨境贸易尚未构成严重威胁。
本出版物使用了会议“UPGRADE E-COMMERCE: 业务分析与优化”的材料。