


2016年俄罗斯时尚零售市场收缩与复苏迹象分析
2016年,超过一半的时尚零售商被迫缩减其零售网络。根据俄罗斯商业报市场研究(РБК Исследования рынков)调查数据显示,去年服装领域51%的企业关闭了部分门店。
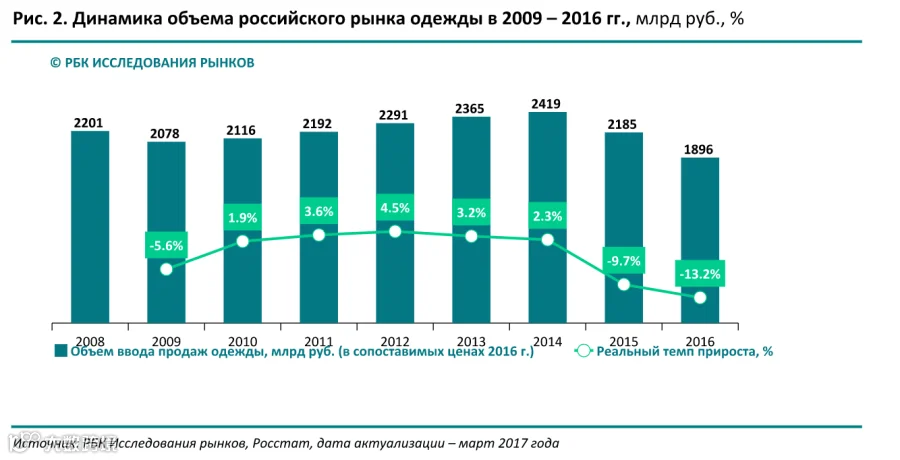
2016年2月至2017年2月期间,俄罗斯市场547家主要连锁运营商中关闭门店超1230家。零售业收缩是销售下滑的必然结果:两年危机期间,俄罗斯服装市场规模下降22%;其中2015年销售额下降9.7%,2016年降幅达13.2%。
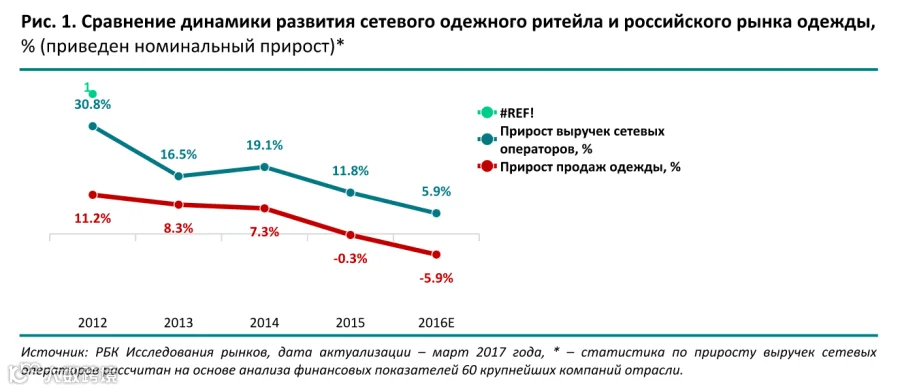
消费者需求下降首先冲击中端价格区间,部分买家转向低价商店。大型连锁项目抗风险能力更强:2016年底整个市场名义价值下降6%,而连锁时尚零售商反而实现5.9%的增长。
分析师指出市场已现积极复苏迹象,新国际品牌加速进入。一年内共有11个新品牌登陆俄罗斯市场,包括法国Aigle、英国Barbour、德国Jil Sander Navy等。
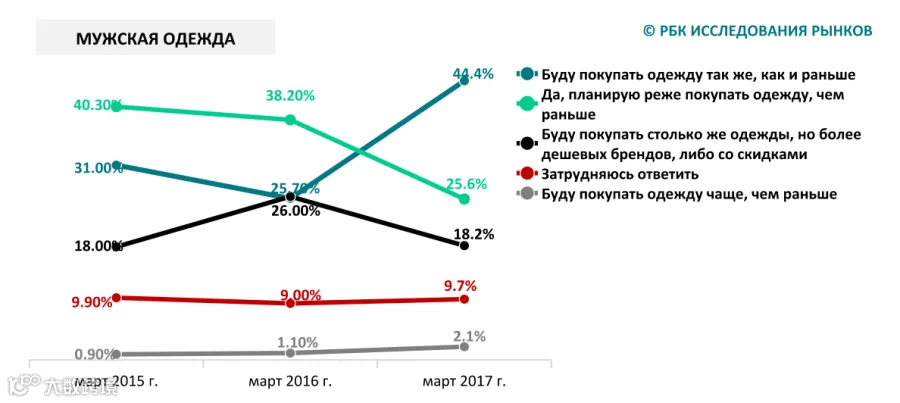
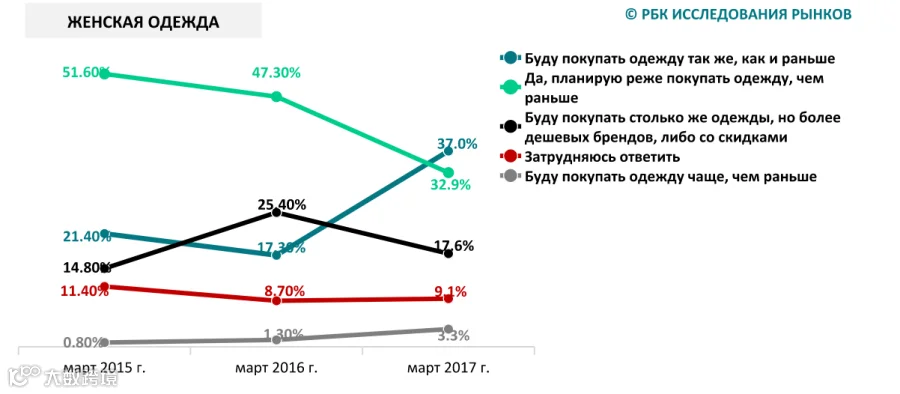
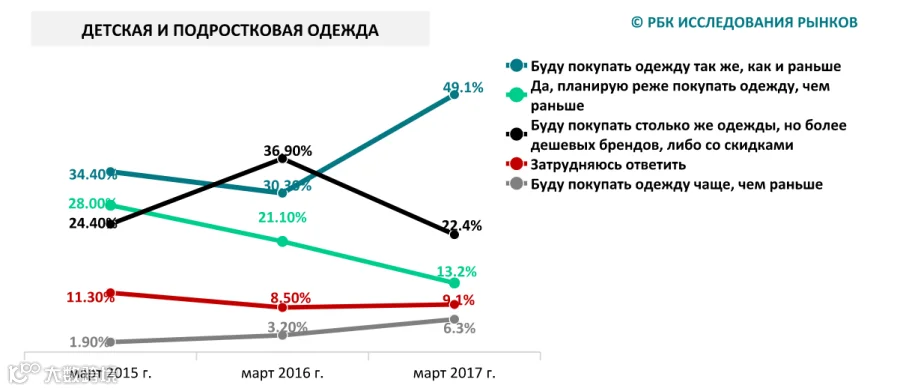
此外,消费者放弃购买的倾向有所减弱。今年3月,计划减少服装购买频率的消费者比例平均下降11%;计划保持与2016年同等购买规模的消费者比例则提高20%。但目前期待市场全面增长仍为时过早。
鞋类市场局势依然严峻。需求理性化及冲动消费减少拉低了平均客单价,尽管零售商努力适应,销售额仍在下滑:2016年俄罗斯鞋类销售额减少11.2%。
积压需求成为今年时尚零售业发展的驱动力之一。专家预计当前汇率将维持稳定,这对企业利润率产生积极影响。俄罗斯经济发展部预测也较为乐观:到2017年底GDP将增长0.6%,居民收入预计增长0.2%。
过去两年间,国际服装连锁店数量增加,本土品牌数量减少。据Fashion Consulting Group数据,俄罗斯Ostin门店从2014年648家降至2016年632家,“Спортмастер”从410家降至404家,Zarina从217家降至179家,Oodji从260家降至236家,Gloria Jeans从570家降至511家。Vis-a-vis和InCity网络大幅缩减,前者从150家减至46家,后者从383家减至275家。