


“现金缺口”是企业主的噩梦,资金不足如滚雪球般引发诸多问题。E-pepper.ru主编伊戈尔·巴哈列夫与银行家及网络卖家深入交流,探讨如何应对现金短缺,以及商店需具备何种条件才能顺畅获得银行融资。
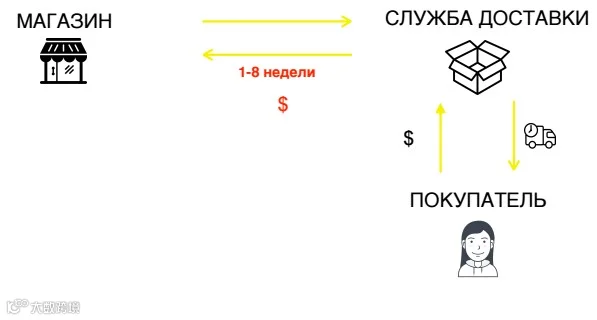
一切看似顺利:买家已下单或付款,但资金尚未到账。钱虽存在,却仍在漫长的物流链条中流转。在此期间,采购新货、支付租金等问题变得不明朗。通常,货到付款配送与款项入账之间需3至60天,即便在常规情况下也是如此。
据儿童用品连锁企业“Дочки-Сыночки”代表安东·帕夫洛夫评估,在儿童用品领域,基于1.5年的生产和物流周期进行商品财务规划,是最大限度减少和消除现金缺口的基础。
但并非所有人都能负担长达一年半的规划成本。若重要商品需求骤降或物流方延迟付款怎么办?2013年底,各大商场蜂拥至IM-Logistic办公室导致数十家企业破产的情景仍历历在目。
现金缺口问题在业务高速增长期尤为突出,企业需持续投资库存以支撑未来销售增长。
稳住局面有几种方法。
供应商提供免息分期付款固然好,但并非人人幸运,且延期付款未必免费。
部分物流商可“缩短”资金链条。例如Boxberry的“快速资金”服务:订单发出并支付后次日转账。相比普通合同每10天收款一次,该服务可在包裹取件后1-3天内到账,手续费为金额的0.9%。
供应商提供的短期商品信贷也是缓解财务压力的良方,但帕夫洛夫提醒,这要求有效管理应付账款,且在“正常情况”下绝不能有任何逾期。
信贷方面大家较为熟悉,但目前市场上保理服务仍属罕见。本质上,保理公司或银行扮演着汽车减震器的角色,缓和经营中的颠簸与冲击。
借助这一工具,商店无需等待一两周,而是在物流公司确认货物顺利发出当日即从银行收到款项($(1))。待客户支付货款($(2))后,资金再从物流商回流至银行($(3))。
银行获得利息,买家体验不变,物流商亦受益:因银行提供营运资金,商店发货量更大、更频繁且稳定。
“一年前,在我们平均17个日历日的资金缺口下,佣金高达3%甚至更高,阻碍了保理使用。现在平均佣金约1-2%,使其成为非常实用的工具。”——Alisetta.ru所有者瓦西里·罗日科夫
资金宝贵,银行在何种条件下、向谁提供保理或贷款?
不言而喻,银行关注信用记录、资产负债表结构、业务周转率、自有资本及增长动态。而在电子商务领域,还需考量以下关键因素。
银行最关注回购率。服装鞋类等品类回购率较低。Allora(鞋类品牌)首席执行官塔玛拉·塔纳塔罗娃估计,试穿后拒购率通常为50-60%,理想情况下可降至30-40%。Crocs互联网项目负责人丹尼斯·库切罗夫认为,40-50%的退货率“可视为正常”。
现金流稳定性是决定合作条件的第二要素,商品需具有持续需求。“这并非指季节性(如夏季渔具),而是应尽量减少受时尚影响或在淡季失去需求的产品。”蒂宁宁解释道。
情绪化需求商品对银行而言风险最高,既赎回率低又不可预测。2017年“指尖陀螺”风靡一时,但昔日的“平衡车”、“无人机”如今已跌出搜索前20名,“多功能锅”等趋势也早已过时。
基于单一商品落地页构建的电商业务在银行评估中表现糟糕。“落地页商店通常赎回率很低,银行不会为其融资。”蒂宁宁指出。化妆品类等高赎回率落地页仅是例外。
银行关注促销方式。“大幅折扣可能诱导用户不经思考点击,随后重新评估发现不需要便不赎回。”蒂宁宁表示。
公司规模的重要性常被高估。月营业额不足100万卢布的公司难以通过正规渠道填补现金缺口;而超大型公司本身对保理兴趣不大,因其可获得优惠利率贷款。
无法实现100%回款率本身存在问题。PickPoint首席执行官娜杰日达·罗曼诺娃介绍,该公司曾尝试提供保理服务但因小型网店不愿进行复杂会计核算而放弃。
不过会计问题可以解决。“最简单方法是在会计中将支出反映为利息和佣金,核算中作为借款处理并相应归还。”——“PSOR-SERVIS”总经理德米特里·格卢霍夫斯基。
流程如下:“履约运营商将‘已批准’、‘已发货’、‘已送达’订单数量传递给保理商,银行贷款金额不超过确认可回款订单总额。结算根据商品实际回款及货到付款汇款至保理公司账户的情况进行。”格卢霍夫斯基补充道。
最后一个小窍门:保理机制允许灵活调整合作方式,例如对货到付款收取少量手续费,激励客户预付款,从而降低保理融资成本。
一切看似顺利:买家已下单或付款,但资金尚未到账。钱虽存在,却仍在漫长的物流链条中流转。在此期间,采购新货、支付租金等问题变得不明朗。通常,货到付款配送与款项入账之间需3至60天,即便在常规情况下也是如此。
据儿童用品连锁企业“Дочки-Сыночки”代表安东·帕夫洛夫评估,在儿童用品领域,基于1.5年的生产和物流周期进行商品财务规划,是最大限度减少和消除现金缺口的基础。
但并非所有人都能负担长达一年半的规划成本。若重要商品需求骤降或物流方延迟付款怎么办?2013年底,各大商场蜂拥至IM-Logistic办公室导致数十家企业破产的情景仍历历在目。
现金缺口问题在业务高速增长期尤为突出,企业需持续投资库存以支撑未来销售增长。
钱从哪里来?
稳住局面有几种方法。
“最理想的财务缓冲是股东储备资金,但在实践中几乎从未存在过,且其存在反而会‘放松’管理层。”——安东·帕夫洛夫
供应商提供免息分期付款固然好,但并非人人幸运,且延期付款未必免费。
部分物流商可“缩短”资金链条。例如Boxberry的“快速资金”服务:订单发出并支付后次日转账。相比普通合同每10天收款一次,该服务可在包裹取件后1-3天内到账,手续费为金额的0.9%。
供应商提供的短期商品信贷也是缓解财务压力的良方,但帕夫洛夫提醒,这要求有效管理应付账款,且在“正常情况”下绝不能有任何逾期。
企业的减震器
信贷方面大家较为熟悉,但目前市场上保理服务仍属罕见。本质上,保理公司或银行扮演着汽车减震器的角色,缓和经营中的颠簸与冲击。

借助这一工具,商店无需等待一两周,而是在物流公司确认货物顺利发出当日即从银行收到款项($(1))。待客户支付货款($(2))后,资金再从物流商回流至银行($(3))。
银行获得利息,买家体验不变,物流商亦受益:因银行提供营运资金,商店发货量更大、更频繁且稳定。
“市场上保理服务均价约为货值的1-2%。若发货价值100万卢布,银行当天扣除未回购部分折扣后支付全额货款,您支付的利息不到1万元。利用这笔资金可再次采购发货,将一次周转变为2-3次。具体收益请自行计算。”——Coffeemanich.ru创始人马克西姆·德罗宁
“一年前,在我们平均17个日历日的资金缺口下,佣金高达3%甚至更高,阻碍了保理使用。现在平均佣金约1-2%,使其成为非常实用的工具。”——Alisetta.ru所有者瓦西里·罗日科夫
如何获取资金?
资金宝贵,银行在何种条件下、向谁提供保理或贷款?
不言而喻,银行关注信用记录、资产负债表结构、业务周转率、自有资本及增长动态。而在电子商务领域,还需考量以下关键因素。
回购率
银行最关注回购率。服装鞋类等品类回购率较低。Allora(鞋类品牌)首席执行官塔玛拉·塔纳塔罗娃估计,试穿后拒购率通常为50-60%,理想情况下可降至30-40%。Crocs互联网项目负责人丹尼斯·库切罗夫认为,40-50%的退货率“可视为正常”。
“若公司回购率为50%,我们将提供订单金额30-40%的融资。试想鞋店发送三双鞋总价3万卢布,若全额融资后顾客仅买一双支付1万卢布,剩余资金闲置对谁都没好处,尤其商店还需承担额外利息。”——Ecombank项目创始人基里尔·蒂宁宁
波动性
现金流稳定性是决定合作条件的第二要素,商品需具有持续需求。“这并非指季节性(如夏季渔具),而是应尽量减少受时尚影响或在淡季失去需求的产品。”蒂宁宁解释道。
潮流的牺牲品
情绪化需求商品对银行而言风险最高,既赎回率低又不可预测。2017年“指尖陀螺”风靡一时,但昔日的“平衡车”、“无人机”如今已跌出搜索前20名,“多功能锅”等趋势也早已过时。
“类似商品会被市场迅速吸收并饱和。若从偏远地区采购运输时间长,流行度下降风险很可能发生在运输期间。商店发出旧货订购新批次时,未回购情况已开始发生,不必要的库存变成死货。因此,银行不会为这种高风险商品融资。”——礼品网店www.thepresents.ru老板斯捷潘·切尔佐夫
落地页
基于单一商品落地页构建的电商业务在银行评估中表现糟糕。“落地页商店通常赎回率很低,银行不会为其融资。”蒂宁宁指出。化妆品类等高赎回率落地页仅是例外。
促销活动
银行关注促销方式。“大幅折扣可能诱导用户不经思考点击,随后重新评估发现不需要便不赎回。”蒂宁宁表示。
公司规模
公司规模的重要性常被高估。月营业额不足100万卢布的公司难以通过正规渠道填补现金缺口;而超大型公司本身对保理兴趣不大,因其可获得优惠利率贷款。
会计问题及其解决方案
无法实现100%回款率本身存在问题。PickPoint首席执行官娜杰日达·罗曼诺娃介绍,该公司曾尝试提供保理服务但因小型网店不愿进行复杂会计核算而放弃。
“商店发货时收到整批款项,但若成功销售/配送比例仅93-94%,剩余6-7%如何在会计中体现?”目前PickPoint提供选项:包裹送达次日退还资金,但收取更高费率。
不过会计问题可以解决。“最简单方法是在会计中将支出反映为利息和佣金,核算中作为借款处理并相应归还。”——“PSOR-SERVIS”总经理德米特里·格卢霍夫斯基。
流程如下:“履约运营商将‘已批准’、‘已发货’、‘已送达’订单数量传递给保理商,银行贷款金额不超过确认可回款订单总额。结算根据商品实际回款及货到付款汇款至保理公司账户的情况进行。”格卢霍夫斯基补充道。
最后一个小窍门:保理机制允许灵活调整合作方式,例如对货到付款收取少量手续费,激励客户预付款,从而降低保理融资成本。