


长期以来,只有少数几家玩家敢于通过线上渠道销售食品。然而,随着技术进步和消费者网购习惯的养成,生鲜电商领域近期掀起了一股热潮。
近日,俄罗斯电商平台 Goods.ru 开设了“超级市场”板块。E-pepper.ru主编伊戈尔·巴哈雷夫与该项目启动者进行了交谈,并采访了 Goods公司快消品(FMCG)管理部门负责人奥克萨娜·杜姆诺娃,探讨大型平台如何评估这一市场。
请介绍一下“超级市场”。目前还是测试模式,还是已经是一个完整的平台?
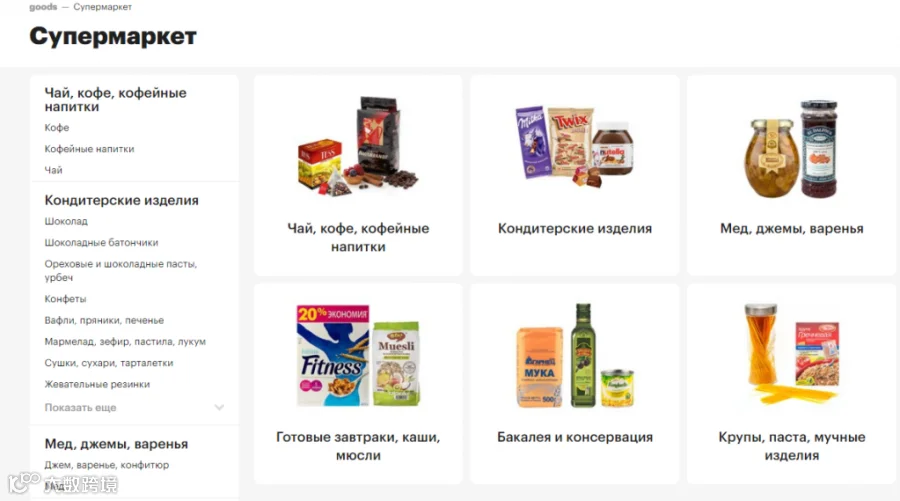
今年4月初,我们测试性上线了茶与咖啡、糖果点心等几个食品品类。目前货架上约有3000种商品,但近期计划大幅扩充商品矩阵。
我们清楚,实现食品类别的完整品类组合并非一蹴而就。这既与合作伙伴的商品结构特点有关(部分合作伙伴仅专注于某些细分品类),也与整体物流流程有关——各方都需要一个“磨合期”。
你们现有的所有商户之前是否就与您有合作?不只是生鲜电商业务,还包括其他商品?
市场上能同时销售家电和干货杂货,并且通过多个渠道运营的玩家非常少。线下虽随处可见品类混合的大型超市,但大型零售商并不认为有必要与电商平台合作——他们的业务流程不适应我们的要求,改造困难且昂贵,还涉及市场定位问题。
为了开展食品业务,我们吸引了许多以食品为核心业务的新合作伙伴。例如,市场上有一些专门从事健康食品的小型公司,卖家可能拥有一些超级食物浆果,懂得如何采购和分装。遗憾的是,这类商品受众狭窄、销量有限。我们愿意为这些商家提供触达更广泛用户群体的机会。
寻找合作伙伴只是简单地找吗?
在食品领域找到适合规模化项目的合作伙伴并不容易。当搜索“购买食品”时,结果虽然海量,但大多数卖家缺乏系统化运营的准备。
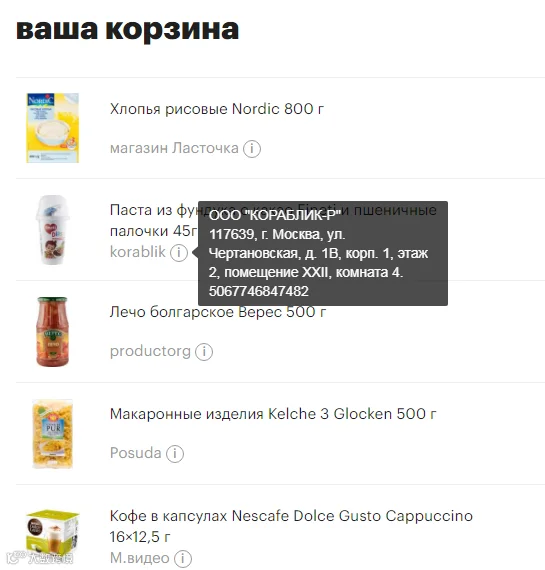
举个例子,去年11月至12月期间,我们在进行压力测试以扩大销售规模时,曾引入了一些快消品(FMCG)集团作为合作伙伴,希望他们未来能扩展产品品类。但最终发现,他们难以满足平台的需求。我不妨直说——我们开始与 Instamart 合作,但现在决定重新审视合作模式。
你们那边的流量情况如何?我理解得没错吧,流量正在以惊人的速度增长?
不过别担心,我们还来得及被这巨大的增长速度“淹没”——毕竟需要运营层面的支持。在我们2017年8月上线后的最初几个月里,我们积极吸引流量,以摸清自身承载能力的边界。测试已完成,结论也已得出。目前流量正以有机且可控的方式增长。
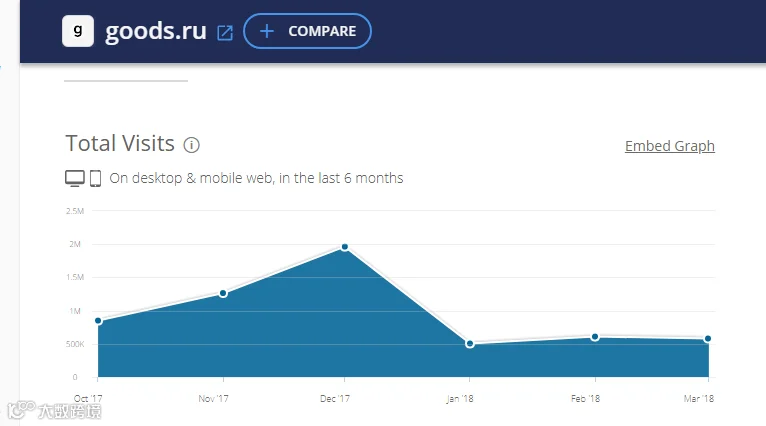
就快消品(FMCG)板块而言,我们的价值不仅在于流量。例如,大型线下零售商在旺季每天可产生3万笔订单。对他们来说,与我们合作意味着获得专业经验以及轻松掌握数字销售渠道的体验,同时也有助于拓宽其电子商务物流能力。
有计划引入新的合作伙伴吗?因为 marketplace 的模式本来就意味着众多不同店铺在其平台上销售商品。而在你们这里,很少能看到由两家以上店铺销售的商品。是否有计划扩大合作伙伴池?
既有是,也有否——这取决于品类和组别。有些商品类别更适合由多位采购人员共同整合资源来运营,而有些类别则只能由两三家卖家维持库存。
例如茶和咖啡:它们非常适合在线销售——利润率清晰、产品线丰富、无需特殊储存条件。因此,许多店铺将这一品类纳入其经营范围也就不足为奇了。
然而,经营糕点或谷物类商品要困难得多——利润空间较小,对储存条件和保质期有特别要求。因此,我们不指望糕点类和茶叶类拥有相同数量的可靠合作伙伴。我们当前的任务是组建一个拥有稳定库存和高水平产品运营能力的合作伙伴池——我们接受数量可能不多。
那么,食品和饮料的生产商及进口商不愿意加入你们吗?
我认为,目前几乎没有任何制造商不计划在短期或长期内对其销售进行数字化。各方的战略各不相同——有的侧重于自有零售业务,有的则聚焦于合作伙伴项目,但所有企业都会定期监测市场,以评估当前的机遇。当然,我们会见面并交流,但最终结果如何还需时间验证(而且我不认为需要等待太久)。
是的,但我无法独自完成所有事情。
我也这么认为!大多数制造商期待一种现成的服务,使他们能够以最小的投入进入电子环境。也就是说,他们愿意自己向这个方向发展——系统化并丰富商品内容,优化多销售渠道的库存管理,转向电子文档流转,甚至重新设计部分运营业务流程……但绝对不愿意从事引流、外部物流等工作。因此,我们的任务就是为他们提供这项服务。
我们可以做到这一点,这完全有可能成为我们与其他平台相比的竞争优势。此外,我们认识到,目前缺乏这样的基础设施正在制约e-grocery市场的发展——有时,进步确实取决于你自身的努力。
目前还没有关于新合作伙伴的具体信息?
我可以表示,我们正与几家大型参与者进行谈判,但目前谈论具体细节还为时过早。我与行业同仁会面,他们都表示,目前的不确定性区域对他们来说仍然太大,需要快速掌握的内容太多,简直就像进入太空一样,但销售没有保障,成本也难以控制。然而市场正在变化,企业对电商零售的态度也在迅速转变。
显然,目前您无法提供关于“每日客单价”的具体数据。但能否大致评估一下您在客单价方面的KPI?您对未来的预期是什么?
从原则上讲,可以对成熟品类(如电子产品)的客单价KPI进行预测。但‘产品’属于新手阶段,因此预测结果往往飘忽不定且不够准确。当然,我们是在经营业务,并以‘千’为单位来评估其表现,但市场平台上的快消品(FMCG)细分领域的特殊性在于,其价值不仅体现在订单数量上,还体现在其他营销和业务指标中。
找到一百万需要以合理价格购买面包和牛奶并愿意在线下单的人是可能的。但此类订单的单位经济模型将严重为负,即便有迈达斯国王般的点石成金之术,也无法维持这样的“业务”。因此,在生鲜电商领域,我们专注于在经济性与服务方案之间寻求平衡。
我们现在认识到,理想买家来到电商平台并非为了购买食品——这绝不是他们购物的核心目的。对我们业务至关重要的是那些先购买了猫窝、猫抓板或儿童用品等商品,随后又在购物车中补充了食品的顾客。
你们起步阶段的品类有哪些?具体包括哪些类别?
也就是所谓的干货包装食品:粮油副食、糖果点心、健康食品、零食等等。
未来半年计划有多少个SKU(库存量单位)?
在我们这个市场细分领域,已经有例如 Ozon 这样的公司存在,可以作为基准参考。其“Продукты”频道已有约4万个SKU,其中干货类约有2万种。目前市场上很难凑齐如此庞大的矩阵。顺便提一下,让我们将其与线下超市进行比较:在一家优质的超市中,“Продукты”品类的SKU数量大约在2.5万到3万之间——这也是我们的对标数字。但需要理解的是,这些数字中包含相当大比例的生鲜和冷冻产品,而我们目前尚未涉足这些领域。今年暂无相关计划。
很多人告诉我,处理生鲜产品是最困难的,原因有很多。您认为目前市场是否具备开展生鲜电商的条件?
大众市场对此尚未准备好,这涉及多方面原因,包括消费者购物习惯以及现有的物流基础设施。顺便说一句,所有物流专家在采访和演讲中都提到过这一点——我并非在此揭示什么新发现。一方面,俄罗斯缺乏足够的“最后一公里”配送能力,要运送新鲜食品需要付出巨大的努力;另一方面,消费者对线上购买生鲜也较为保守,因为通常情况下,购买新鲜产品意味着消费者希望在选购过程中有情感上的参与和投入。
大部分干货属于日常例行采购——追求稳定且熟悉的质量,而且无需“凭眼力”去挑选——回想一下你自己,你也不想花太多时间去纠结买荞麦还是罐头青豆。而新鲜产品则不同——消费者希望亲眼看到他们要买的橙子或那块肉,每个人都希望确信自己选到了最好的商品。不过说实话,如果网店员工每天经手新鲜产品,他们挑选西红柿的水平往往比普通消费者更高。
还有物流问题。能够良好运输食品的物流公司非常少,屈指可数。单店经济模型(Unit Economics)抹平了该方向为物流企业带来的所有潜在优势。
总的来说,在很长一段时间里,消费者并不太容易积累在线购买新鲜产品的经验。拥有优质多样化货源的新玩家出现也不过短短几年……对于保守型消费者来说,这段时间还不够长。
从理论上讲,你们在未来一年内是否有计划开展生鲜业务?
在没有做好充分准备的情况下,我们不会贸然进入这一领域。明确地说,今年我们不会经营生鲜和冷冻产品。
在近期规划中,我们的商业目标是解决消费者在购买低情感参与度的日常用品时的痛点,同时提供高水平的服务。我们希望,当顾客在我们的平台上订购食品时,他们获得的体验与线下购物一致且不相冲突。
那你们有计划做即食食品吗?
这完全不是我们的业务方向。然而,“Ашан”(Auchan)、“Азбука вкуса”(VkusVill)和其他零售商宣布进入这一市场。是的,这符合食品零售的发展趋势,他们意识到消费者目前很容易被即食食品吸引并留存。确实,食品店的主要利润来源是生鲜产品。要在即食食品市场开展业务,需要在厨房设施上进行大量投入,而且其经济模型非常特殊。
那么,在“Утконос”(Uttonos)等在线商店的顾客与你们的顾客之间是否存在差异?
我希望是有差异的——去他们那里的人主要是为了配送商品,而到我们这里来的人则是为了丰富的品类和多样化的商品组合,包括食品,但食品并非首要目的。时间会证明这些人的真实特征。
基于我之前的经验,我了解拥有强大线下零售品牌的互联网商店的情况,例如,«Азбуки вкуса»(VkusVill)。人们带着对服务质量、价格和品类的特定期望来到他们的在线商店——消费者对这种特定的购物体验具有忠诚度。而我们的受众对零售商品牌的忠诚度并不高。对他们来说,食品只是购物车中的普通商品。在 Marketplace 上购买食品根本谈不上什么独特的体验。
这对您来说是一个优势吗?因为来到这里的实际上是那些“热情”的顾客,即已经准备好购物的人,他们只是用食品来补充购物车。
当然,这是一个优势!如果我们具体讨论商品类别,哪些类别对您来说销售前景最好?也就是说,有些商品类别非常不利于销售。比如水,仅从物流角度来看,利润率太低,运输并不划算。你们有没有特别喜欢的类别?我们有一些重点关注的类别,例如:
如果我们具体讨论商品类别,哪些类别对您来说销售前景最好?也就是说,有些商品类别非常不利于销售。比如水,仅从物流角度来看,利润率太低,运输并不划算。你们有没有特别喜欢的类别?
我们有一些重点关注的类别。例如,健康食品(dietica),其目标受众目前相对狭窄,市场规模有限,但对品类组合极其挑剔。我们认为,健康食品很容易在网上选择和购买,但在实体店为其分配显著的货架空间则不具经济效益。我们还看好干货类商品。原因大致相同:产品线宽泛,所需货架空间大,利润率低,竞争环境严峻。
也存在一些复杂的类别,例如糖果点心——这是一种非常感性的商品,很多人会出于冲动走进商店买些好吃的。在那里,人们主要依据气味、外观等进行判断。这构成了大规模销售的障碍。
您能列举出莫斯科地区线上需求最旺盛的食品类别吗?
我做不到,但这里还可以向行业内的同事进一步询问,也许他们注意到了某些变化。我看到,在线和线下基本上是一群人,他们的需求也是一样的。
我的经验表明,线上和线下的商品类别构成并无差异,也就是说,如果人们将部分购物转移到了线上,他们的购买偏好并未改变。当然,有大约二十种来自日常购物清单的产品,他们希望亲手触摸、用手指检查,但其余商品只要在线购买体验便捷,就完全可以转移到线上。
您现在刚刚在莫斯科开始。对其他城市有什么计划?
e-grocery领域目前确实不可行,因为那里的基础设施完全不具备条件。也许新的参与者和新项目能在一定程度上推动商业环境的发展,特别是在B2B领域;围绕他们的需求,支持性基础设施可能会逐渐完善。但目前来看,电商平台无法在其他城市确保产品的可得性——这 unfortunately 是不现实的。
那在两三年内呢?
很难说。我们看到现在有多少新玩家涌入生鲜电商领域,这不难理解——似乎这是电子商务发展的下一个阶段。起初,电商起步于家电和电子产品,这些是当时最诱人的“低垂果实”,卖家仅有数百家;随后开始销售宠物用品等品类,市场逐渐成熟并规范化。在某个渠道中较难销售的商品,往往会在稍晚些时候才进入该渠道。例如生鲜电商就是这样。
遗憾的是,食品业务确实非常复杂。首先就体现在物流环节上。
她情况不好吗?
是的。情况不好。我刚刚,就在 eComWeek 上,和几家物流公司谈过。eComWeek 我与几家物流公司交谈过。他们说:“当然,您既希望遵守商品邻接规则,又要求温控运输、小心搬运、快速退货,同时还要保持良好的单位经济效益。”我回答:“是的,我们确实如此期望。”他们又说:“嗯……只要没人迫使我们承接这类项目,我们就不会冒险。”不过他们也坦言,很快就会被迫这么做。
如今,所有与包裹柜打交道的人都在说,是时候迎来产品柜了。您会参与这项工作吗?
我们目前还不打算与自动售货机合作,但我认为这是一个很好的方向。现在我对“鸭嘴兽”项目非常感兴趣,它已经在几个商业中心部署了自动售货机。我在欧洲使用过自动售货机,体验很好,我觉得非常方便——我不明白为什么它们还没有流行起来。也许我们的模式不太对?我也不确定。
让我们看看,市场正在发展。
确实如此。目前,大家都在推动市场发展——有人凭借声誉发力,有人依靠技术驱动,也有人依托资源优势。我们坚信,我们的平台也是电商生鲜市场发展的一个重要组成部分。我们看到,在这个市场中,仍有大量对电子商务经验不足的卖家存在,因此我们愿意为他们提供进入市场的跳板。
你们的物流情况如何?你之前提到你们目前有三家物流合作伙伴。具体来看,你们认为存在哪些问题?
有三家,但对于食品类产品,我们可能会选择另一家第三方物流(3PL)合作伙伴。目前我还无法确定是哪一家——合作伙伴的选择属于我物流部门同事的职责范围。我们已经与他们讨论了食品类产品的限制和特性,并制定了业务需求,接下来由他们负责推进。
例如,保质期有限。尽管我们不运输鲜食或超鲜食品,且我们的商品最短保质期为30天(请相信,这并非一个短暂的保质期),但从物流角度来看,风险依然很多。
从物流人员的视角来看:即使零售商在出厂仅5天后就发出非常新鲜的商品,并且我们迅速将其转运至分拣中心,仍可能存在这样的风险:拼单订单中的另一位卖家推迟了其部分订单的发货时间,导致消费者开始更改配送日期,快递员来不及送达,进而引发逆向物流流程,造成商品消费属性下降,等等。这些都是需要关注的细节:“这一环节我们的追踪不够精准”、“这里的逆向物流成本非常高”、“这里我们没有权利销毁产品”……也就是说,这些产品在运输途中可能停留三到四天,然后被退回,但究竟由谁承担费用、由谁来销毁,尚不明确。
你们有没有考虑过建立自己的物流体系?
这似乎是一个恶性循环,但生鲜电商之所以不得不组建自有车队,也是出于无奈。我了解多渠道零售中常见的情况:电商管理层向总经理申请预算,试图再购买十几辆汽车,以保障线上销售不被延误。大家往往感到困惑:“各位,我们到底从事的是什么行业?是电子商务吗?我们并不想变成DHL(敦豪快递)。我们无法管理拥有50到100辆车的车队!”
我非常希望新的FMCG(快速消费品)在线项目,尤其是食品类项目,能够严格规范现有参与者的行为。毕竟,运送厂家包装良好的笔记本电脑并不难,但要在一笔订单中妥善配送蛋糕、西瓜、饺子和沙拉菜叶等商品,几乎是不可能的任务。这需要物流专家级别的运作能力。
那仓库呢?你们对现有的仓储能力满意吗?
我们几乎没有库存存储环节,因为我们是平台型模式,不持有自有商品,因此也不承担相关仓储成本。卖家将商品发给我们后,我们当天就会将其交给快递服务商。我们有一个合作的配送中心,这就足够了。
还记得我们一开始提到的购物车吗?里面既有猫屋、宠物梳毛刷、耳机、儿童玩具,还有一点点食品?我们的任务是先将这个订单按卖家拆分,然后在同一地点、同一时间汇总,并通过统一配送方式交付给消费者。
我们之前讨论过退货和保质期问题。你们是如何处理这些情况的?会退回到卖家那里吗?
是的,确实如此。我们目前正在对这一退货流程进行建模。在当前的测试阶段,我们为这些损耗承担了成本,但商品的处置由我们的卖家负责——因为他们有产品处置的业务流程,而我们没有——毕竟我们不能简单地走出分拣中心大门就把所有东西扔进垃圾堆。也就是说,商品核销由我们自行承担,而实际处置工作由我们的商家完成。这不是一个最优化的方案,需要将快递服务纳入责任范围,降低整个链条中商品损坏的风险。这也是电商平台近期需要解决的重要任务之一。
您能否大致评估一下贵行业退货物流的比例?
总体而言,我们以低于3%的数字为基准。顺便说一下,这一指标完全符合连锁超市的报废标准——在大型超市中,这个数字显然会更低,而在生鲜产品占比高的商店里,例如在 "Азбуке Вкуса" 或 "ВкусВилл" 可能会更高一些。但平均而言,我们根本计划不超出行业标准的界限。如果谈谈电商杂货的单体经济模型,其特点是什么?嗯,这种经济的基础显而易见——它取决于供应链的长度,也就是从生产商将商品装入箱子开始,到消费者手中接过商品为止,中间经过多少人的手。手上的环节越少,经济状况就越健康。
如果谈谈电商杂货的单体经济模型,其特点是什么?
嗯,这种经济的基础显而易见——它取决于供应链的长度,也就是从生产商将商品装入箱子开始,到消费者手中接过商品为止,中间经过多少人的手。手上的环节越少,经济状况就越健康。
目前俄罗斯杂货行业的供应链非常长,在最长的情况下,其流程如下:商品在制造商仓库装车,运往零售商或分销商的配送中心。在那里,它们被组装成混合托盘,发往销售点或区域枢纽,接着全部转移到门店收货区,通过搬运工和理货员的手到达货架。然后出现网上订单——商品再次经过三双手从货架送到买家手中。
你们自己算算总共涉及多少双手。这是在自有网上商城的情况下的流程,而市场平台会使这条链条再增加几个环节。有些网上商城拥有暗仓和仓库,商品可能不上架,但这并不改变本质——链条过于冗长。我希望我们能够对其进行优化。
热门话题。关于药品。如果现在允许我们在商店销售药品,这会带来什么变化?据我理解,您不同意这样的观点,即这会立即激励人们在在线商店购买药品。
我不确定这会对市场产生巨大的推动作用。目前已经有途径可以购买非处方药,比如在iHerbs上。但使用的人并不多。人们不会立刻转向在线购买药品,这个习惯需要几年时间才能养成。也就是说,会有增长,但不是爆发式的,而且这个市场的规模在很长一段时间内都不会接近家电、电子产品、电子票务、订阅服务等市场的规模。更不用说客单价了。
那你们的客单价情况如何?目前有什么计划?如果最终允许销售药品,客单价会如何变化?
几乎没什么影响。总的来说,在涉及食品和快消品(FMCG)的电商平台上,谈论客单价是比较困难的。正如我之前所说,食品只是用来凑单。顾客主要是来买电子产品、大型DIY工具和体育用品的,因此客单价相当高。而整体上的快消品,特别是生鲜电商(e-grocery),反而可能会拉低客单价。目前我们这一品类的占比不大,对客单价的影响较弱,但未来它可能会使客单价降低15%。
如果从市场角度来看,全渠道零售网络的客单价为5000至6000卢布,这已经包含了新鲜食品;而干货食品在客单价中并不占据显著份额。
让我们大致估算一下普通家庭在干货食品上的支出——每月不超过1万卢布,而我们目前假设能贡献其中的3000卢布。再加上日化用品,乐观估计每月会有两次消费,每次2000到2500卢布。这是基于消费统计篮子得出的基本数学逻辑。综合来看,我们在快消品领域的预期客单价为4000至5000卢布。
也就是说,生鲜电商在您平台上会稀释客单价并增加月度购物篮总额,对吗?
当然。我们预计,顾客每三周会来购买宠物食品,可能还会顺便买副耳机,同时往购物车里添加洗发水、卫生纸、几包糖、荞麦等商品。我们希望通过跨品类组合购物来扩大购物篮,这是提升客户终身价值(LTV)的基础。
我们明白,对于DIY、小家电和“运动”类目,顾客每年可能只来我们这里4次;而在我们的快消品(FMCG)品类中,这些顾客每年会来7到8次。而且,顾客几乎无需营销预算或仅需极低的获客营销预算就能回流。因此,这里的商业价值不仅仅在于收入增长,更在于减少营销支出并提高年度购买频率。总体而言,管理层的工作重点要么是提高收入,要么是降低成本。我们在电商平台上的快消品组群,与其说是为了增加收入,不如说是为了降低留住客户的成本。
在生鲜电商中,商品应该如何呈现才能促进购买?最近沃尔玛宣布,消费者将能以3D形式查看仓库中即将放入其购物车的那颗橙子。那么在俄罗斯呢?
对我来说很明显,人们有两种购买策略:
大量“常规”商品是直接从商品列表页购买的,无需进入详情页。顾客看到商品名称、熟悉的包装,了解商品本身是什么,情感参与度极低,他们只是简单地将这瓶橄榄油加入购物车。
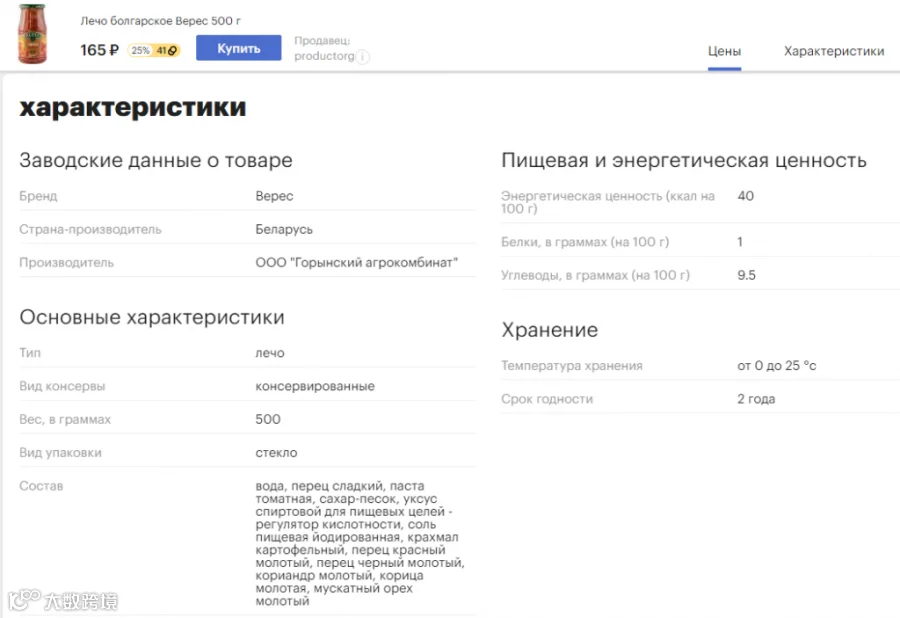
还有一类商品,人们会非常仔细地阅读成分表。实际上,在网上查看成分比在实体店更方便,因为您还记得吗,现实中那些标签——小小的贴纸,文字非常密集,而且光线也不好——你得费劲去读才能明白自己到底需要什么。而在网上,这类商品的详情页往往会让人停留很久,大概一分半到两分钟。
因此在我看来,3D模型更像是一种玩具,而内容中真正必备的是两样东西:
1. 反映当前包装的最新照片,因为fmcg(快速消费品)生产商通常每年都会轻松更换一次包装。这对于那些从列表页购买的商品尤为重要。
2. 极其诚实、详尽到最后一个标点符号的成分说明。我看到人们在产品详情页上停留的时间,至少在电子产品上也是如此。他们阅读的是成分表,而不是营销文案。
在您看来,用户进入该页面后放弃购物车的比例大概有多少?
这不是我们的痛点,也不符合市场平台的模式。谁会为一个把荞麦放进购物车又扔掉的人感到难过呢?这又不是等离子电视。
您为自己设定的KPI是什么?我知道你们有一些官方数据,但那是正式的商业信息。那如果是为您自己呢?看得出您开始从事自己一直感兴趣的事情。您为自己设定的KPI是什么?
对我来说,一个特定的挑战是构建那条最优的供应链以及某种基础设施,使希望进入互联网领域的公司和生产商能够以最小的成本实现这一目标。
我认为这是不久的将来就会发生的事,即使对于成功的多渠道零售商来说,与我们合作也比自行组织所有流程更划算。我觉得,如果这个市场真正实现专业化分工,比如我们负责流量,您负责物流,其他人负责商品矩阵、库存和仓储条件,那将真正推动市场发展。