


2017年,俄罗斯化妆品和香水市场规模达176亿卢布。据Data Indight联合创始人费奥多尔·维林在UpGrade商业早餐会上分享的市场研究显示:
市场数据
过去一年,该细分领域所有商店共完成约500万笔订单。其中,美容类商店平均客单价接近4000卢布,略低于俄罗斯互联网整体平均水平。
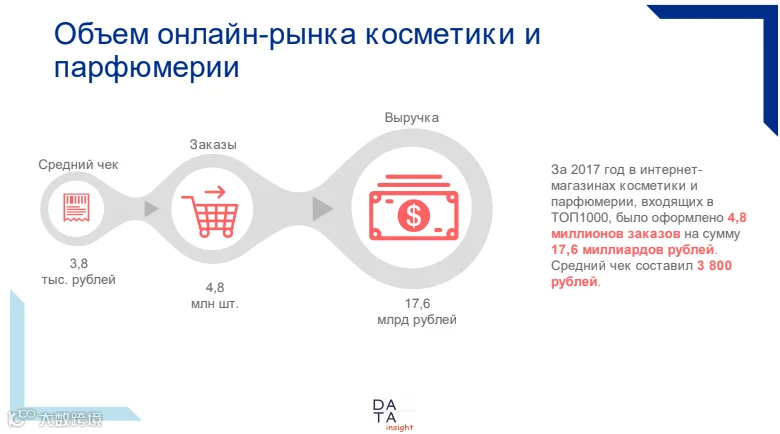
上述数据仅针对专业销售化妆品和香水的商店。截至2017年底,该品类订单量占俄罗斯电商总量的2.5%,金额占比约1.97%。
维林指出,这一比例偏低,仅略高于相对年轻的生鲜电商(eGrocery)细分市场。
市场痛点
该市场增长极为缓慢,远低于俄罗斯其他电商领域增速。2017年,专注化妆品和香水的在线商店订单量仅增长30%,在线销售额增长26%,平均客单价下降1.2%。
“我们目前尚未准备好提供2018年的市场动态数据,但可以肯定的是,其增速甚至明显弱于前一年。”维林表示。
这种缓慢增长不仅影响专业商店,也波及所有销售化妆品的商家。
“2018年大型综合商店显著增长,增幅超50%。例如,Wildberries同比增长75%,Ozon同比增长65%。但这些平台中的化妆品细分品类增长乏力。”维林解释道。
这意味着单店销量下滑,时尚类商家对该品类兴趣不足。核心原因在于化妆品消费者向线上迁移速度过慢。
“其他品类女性顾客线上迁移更快。我们认为,香水和化妆品商店尚未提供消费者所需的服务水平。”维林补充道。
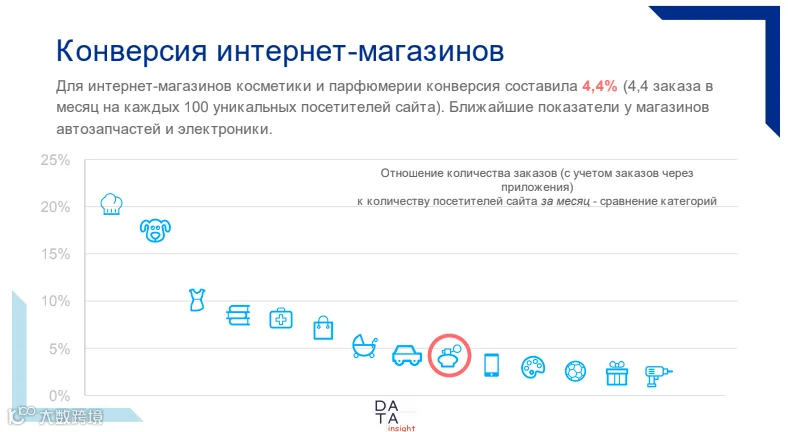
另一痛点是转化率低。按月访客计算,购买转化率约为4.4%,与手机市场相当。但手机低转化率可归因于购前比价行为,而化妆品则是用户浏览意愿强、下单意愿弱。
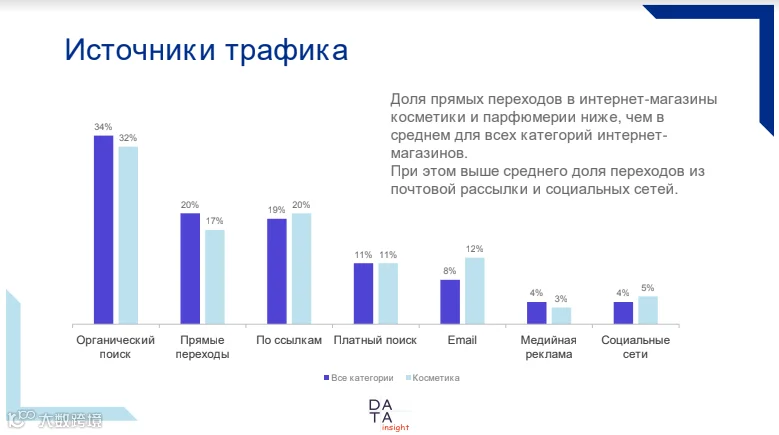
流量结构方面,直接访问专业商店的比例低于市场均值,但邮件列表和社交网络引流占比较高。
“这反映了专业商店的‘健康状况’——即品牌认知度。时尚品类中直接访问比例甚至高于有机搜索,消费者先选店再选购。化妆品本应类似,但现实并非如此。”维林指出。
这种行为模式易引发价格战,压缩利润空间,若持续恶化可能导致市场崩溃。
移动端的失败
移动端流量占比仅55%,订单转化更少,表明卖家尚未做好移动端布局。
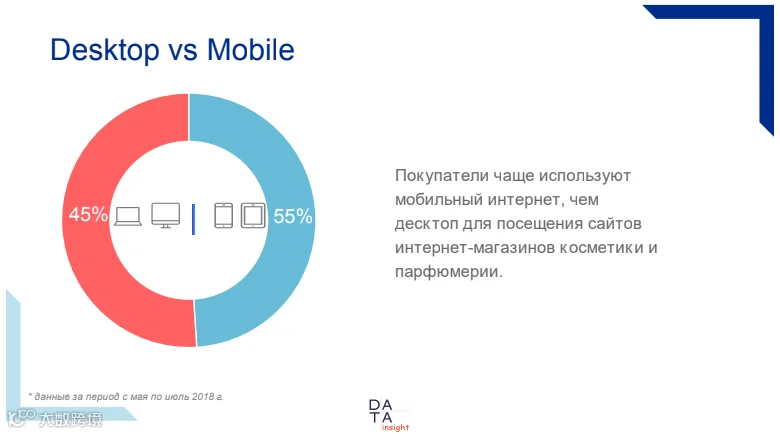
“这是灾难性的。18-35岁女性是第二大纯移动端用户群,理应是化妆品主力买家。正常情况下,该品类移动端流量应接近80%。”维林强调。
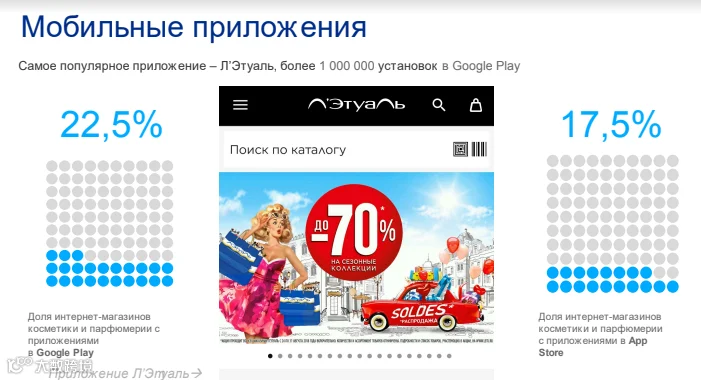
此外,拥有自有App的商店极少,且App Store份额低于Google Play,说明香水店尚无法通过移动应用有效触达目标用户。
市场领导者
2017年俄罗斯美妆电商表现最佳的是伊夫·黎雪,全年处理70.3万单(占总量14%),月均访问量105.8万人次。
L'Étoile(莱塔勒)排名第二,全年订单63万,月均访客123.8万。
Rive Gauche(左岸)位列第三,月访问量约百万,全年订单43万。
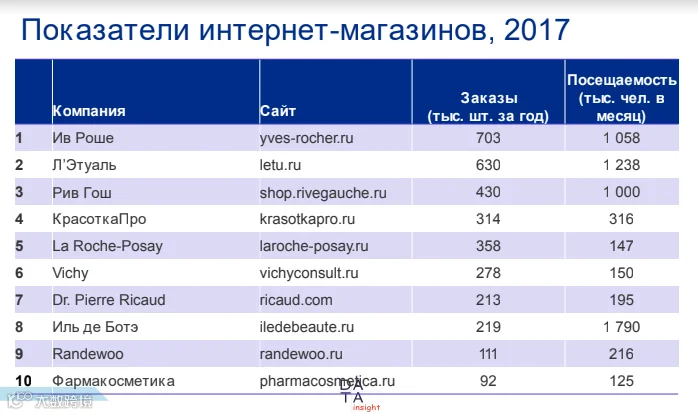
维林提醒,以上数据为初步统计,最终报告将公布确切数字。