


今年化妆品和香水市场最显著的趋势是消费向线上转移。在商业早餐会上,GFK专家Alexandra Kryuchko分享了2017年5月至2018年6月的市场研究结果。观察市场需多维度分析。
此前我们发布了Data Insight关于俄罗斯化妆品及香水销售的报告,今日GFK提供了不同视角的评估。建议读者对比阅读,自行研判。
GFK基于全俄2万户家庭每日扫描购买行为的数据进行分析,能够精准反映整体市场概貌。
今年的主要趋势
线上线下整体销售额均呈下降态势,其中美容产品跌幅大于其他快消品(FMCG),但实物销量保持稳定。

所有化妆品渠道的共同特征是:购物频率稳定,但平均客单价下降。Kryuchko指出,这一趋势已蔓延至整个FMCG行业,消费者正积极寻求优惠方案。
在美容与个人护理市场中,按实物量增长的主要品类为香水和面部护理产品,后者已连续两年成为市场增长的核心驱动力。
销售渠道正在发生变化
2017年5月至2018年6月期间,非连锁香水及日用品商店营业额同比下降近20%。相比之下,电子商务、超市和折扣店增长强劲。与上一周期相比,电商渠道营业额增长10%,超市增长8%,折扣店增长7%。
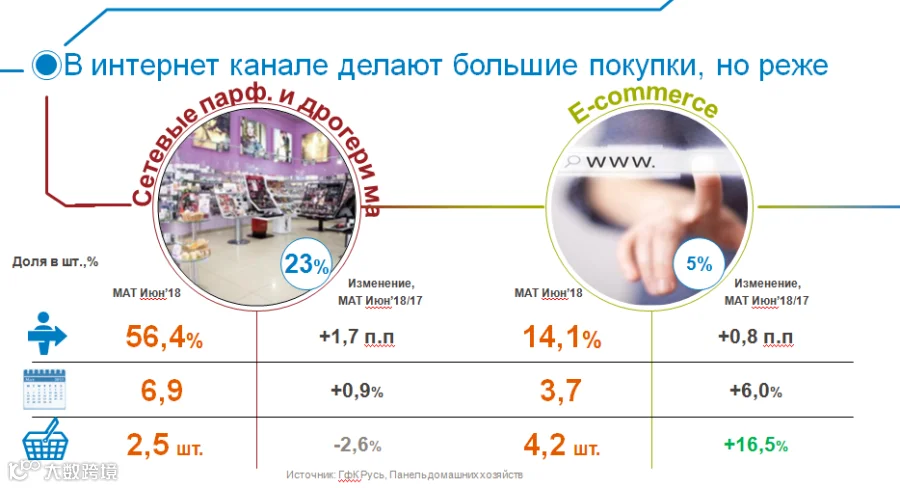
目前网购频次仍低于线下连锁店(年均3.7次 vs 6.9次),但电商购买频次年增长率约为6%,呈现积极上升态势。
从单次购买数量来看,电商平台优势明显,平均每笔交易购买4.2件商品,而线下连锁店仅为2.5件。
“在线商店的发展方向已明确:提升购买频率是关键驱动力。”——Alexandra Kryuchko
GFK建议,零售商应通过试用装、赠品及促销活动提升消费者忠诚度,保持用户活跃度,并将线下客流有效引导至线上。
增长驱动因素
在整体实物量市场稳定的背景下,美容电商实物量同比增长约30%。
电商增长由三部分构成:非促销新品(16%)、促销新品(9%)及常规价格老品(6%)。这表明电商不仅依赖特价商品,常规价格商品同样贡献了显著增长。其中,一半增长来自熟悉产品,近三分之一来自促销新品。企业需通过与“美妆爱好者”互动提升客户忠诚度,以推动渠道发展。
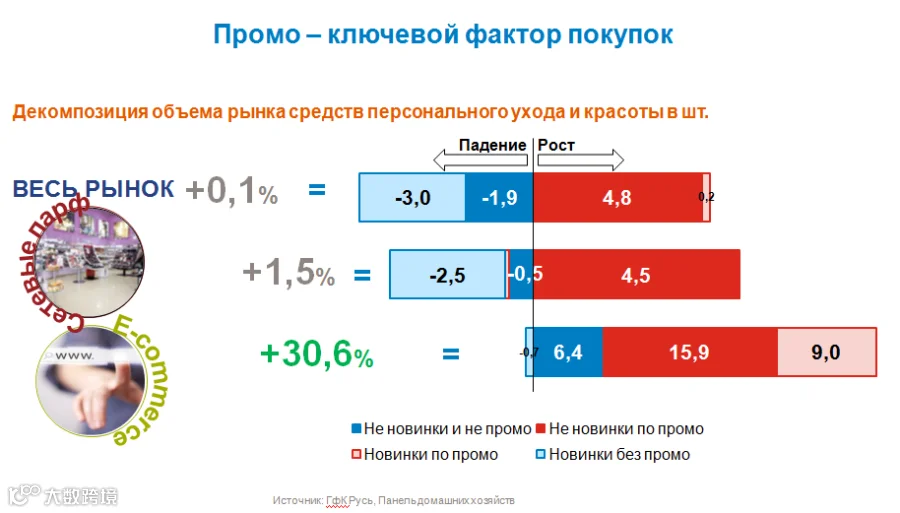
此外,消费者从连锁在线商店向其他渠道转移,以及多渠道组合策略也是重要增长点。
“若线下已有试用体验,消费者更乐于转向线上购买,因为网络渠道提供了便捷的体验机会。”——Kryuchko
GFK数据显示,网络上销售额最高的品类依次为香水、彩妆和护发产品。

综上所述,当前消费者倾向于全渠道消费。凭借品类丰富度和价格优势,结合忠诚度计划及美妆爱好者运营,电子商务渠道将持续保持积极增长态势。