


2017年3月至2018年3月,俄罗斯社交互联网渠道商品及服务年销售额达5910亿卢布;年内有3900万互联网用户至少在社交网络或分类信息网站完成过一次购买。上述数据源自Data Insight与"Яндекс.Касса"联合发布的《社交网络、即时通讯工具、分类信息网站及共享经济作为销售渠道》综述报告。
该研究涵盖社交网络、即时通讯工具、分类信息网站、拼购服务(含B2C和C2C)以及共享经济类平台(如AirBnB.ru, Profi.ru, YouDo.ru, BlaBlaCar.ru, BeepCar.ru等)的销售情况。
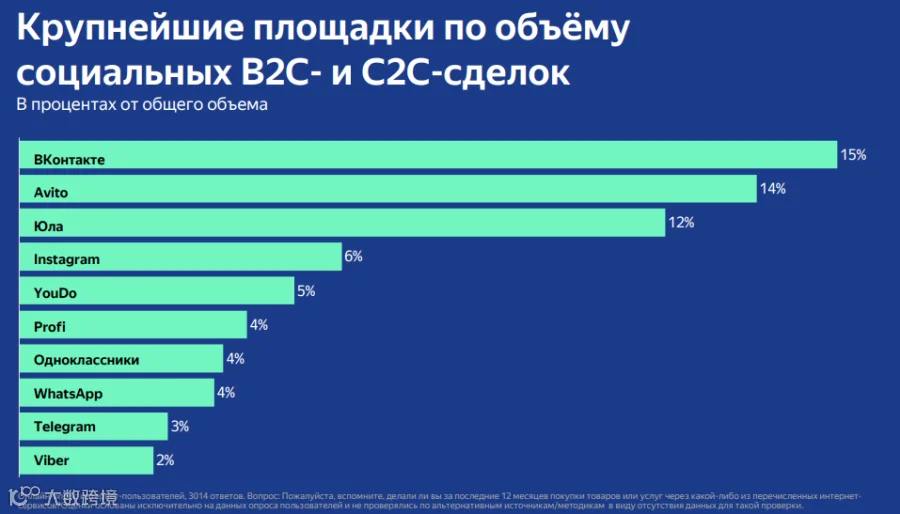
从个人到个人(C2C)
过去一年,2200万互联网用户以卖家身份参与社交电商C2C交易,占俄14-54岁网民总数的31%(基于3014人样本调查)。其中,56%的社交渠道卖家出售二手商品。
典型C2C卖家年龄为25至44岁,多居住于3人及以上家庭。

分类广告网站是主要销售渠道,71%的在线卖家通过该平台销售。
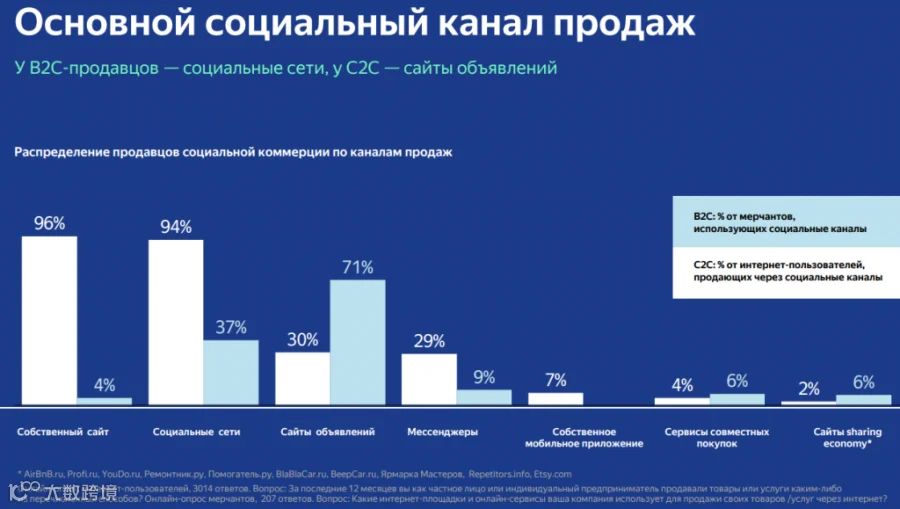
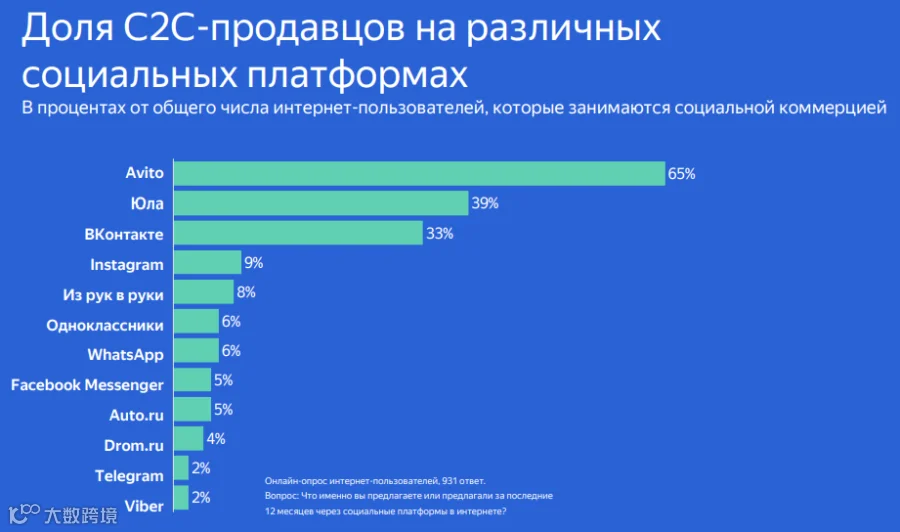
C2C卖家最常用的平台包括Avito、"Юла"和"ВКонтакте"。
55%的社交平台卖家将其作为唯一销售渠道,社交渠道平均贡献其在线销售额的70%。过去12个月内,12%的社交网络用户曾通过该渠道出售商品或服务,而即时通讯工具用户这一比例仅为3%(注:数据基于“是否以个人个体经营者身份通过所列方式出售过商品或服务”的回答统计)。
超300万俄罗斯人将社交电商作为重要或唯一收入来源,约占14-54岁网民的4.5%。
面向消费者的社交销售企业(B2C)
76%的在线交易公司使用社交渠道作为销售来源之一,这些渠道平均贡献其在线销售额的39.8%。
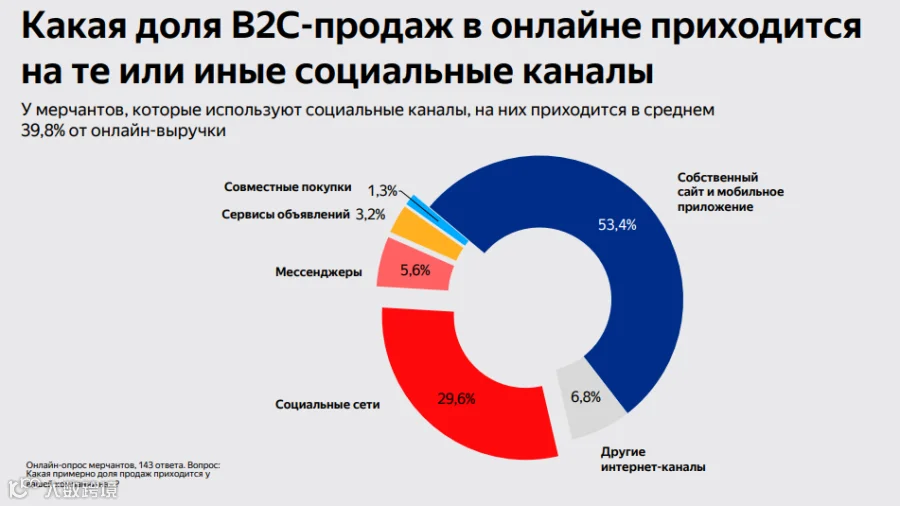
社交网络是B2C卖家主渠道,其中"ВКонтакте"最受欢迎(15%受访企业在该平台提供商品和服务),其次为Instagram(5.9%)和Одноклассники(3.8%)。80%的公司通过自有页面销售,57%使用社交网络内置功能,9%使用内置支付功能。
小型企业社交销售发展最佳,大型在线商店更倾向利用社交网络引流而非直接销售。数据显示,日均订单≤10单的公司中,社交渠道占在线销售额45%;订单≥10单的公司中,该比例降至25%,市场整体平均水平为39.8%。
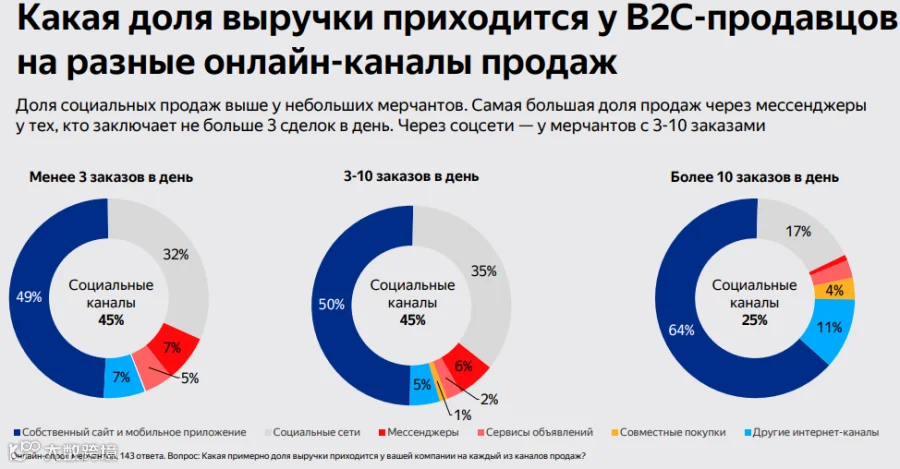
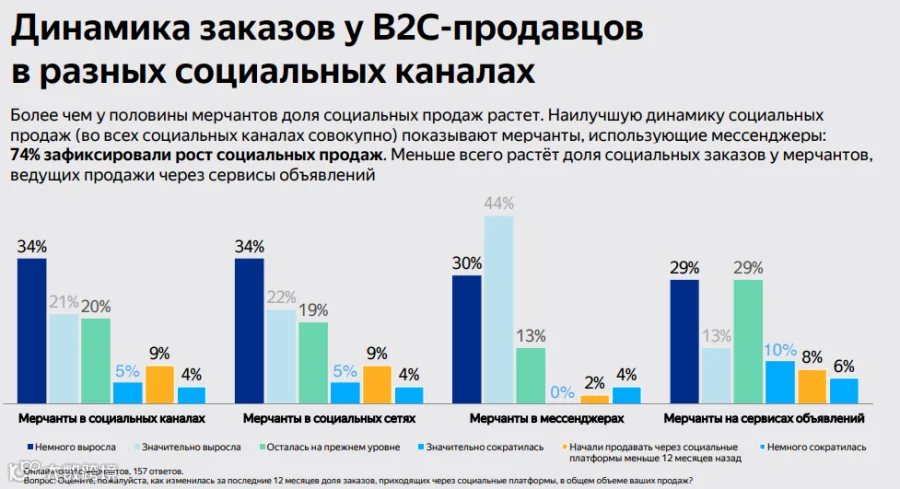
94%使用社交渠道的商家确实在该平台销售商品。过去一年,55%的商家社交销售份额增长,其中使用即时通讯工具的卖家增长最快(74%表示购买量增加)。即时通讯工具主要用于买卖沟通(80%),其次为建立销售频道(41%)和发送优惠信息(39%),33%的组织通过聊天机器人开展业务。
销售什么?
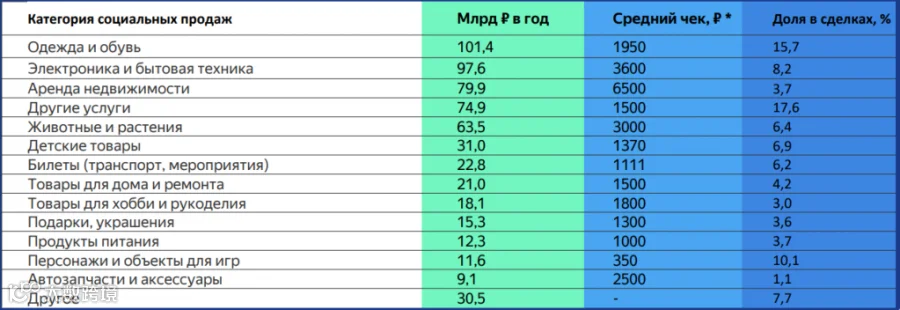
时尚类是社交渠道最大销售品类,服装鞋类销售额达1000亿卢布;其次是电子产品和家用电器,第三为房地产租赁服务(因平均客单价高达6500卢布)。
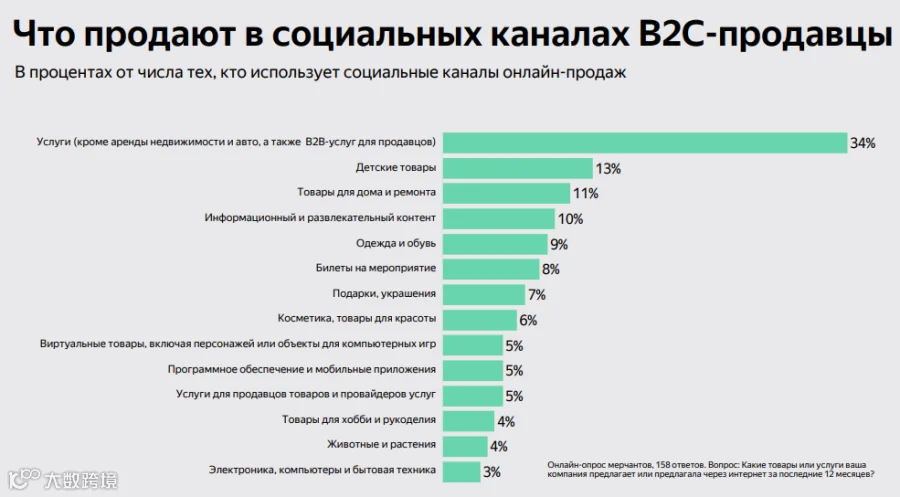
B2C商家中最受欢迎的三大品类为儿童用品(13%卖家)、家居装修用品(11%)和数字内容(10%)。
平均客单价
Data Insight研究显示,相关交易共3.94亿笔,平均客单价1500卢布(未包含房地产和汽车销售额)。
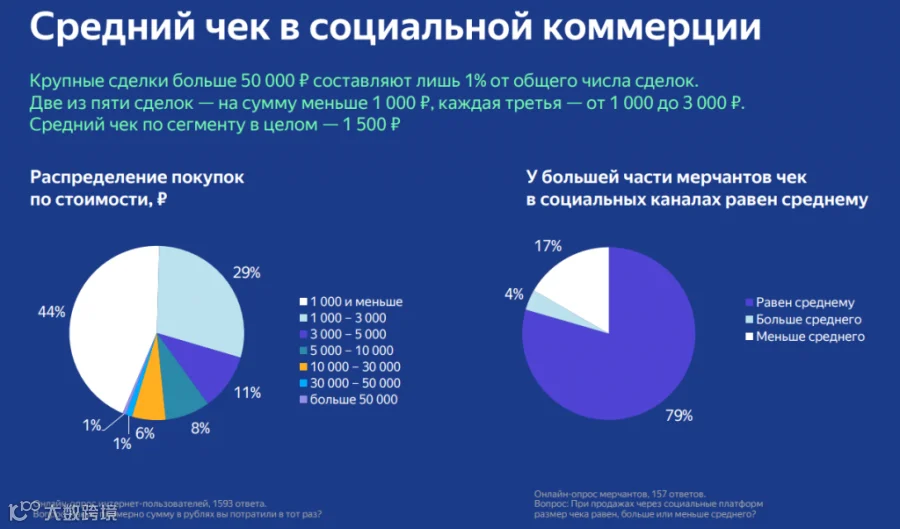
73%的社交电商订单金额≤3000卢布,>50000卢布的交易仅占1%。此前对C2C平台“Проджи”(Prodji)的研究显示私人网络销售平均客单价约3250卢布,但当时未纳入社交媒体数据(社交媒体客单价较低)。

2017-2018年,33%的销售额(按金额计)通过广告服务平台完成,占交易总量近27%;社交网络销售占比同样约为32%。
如何付款?
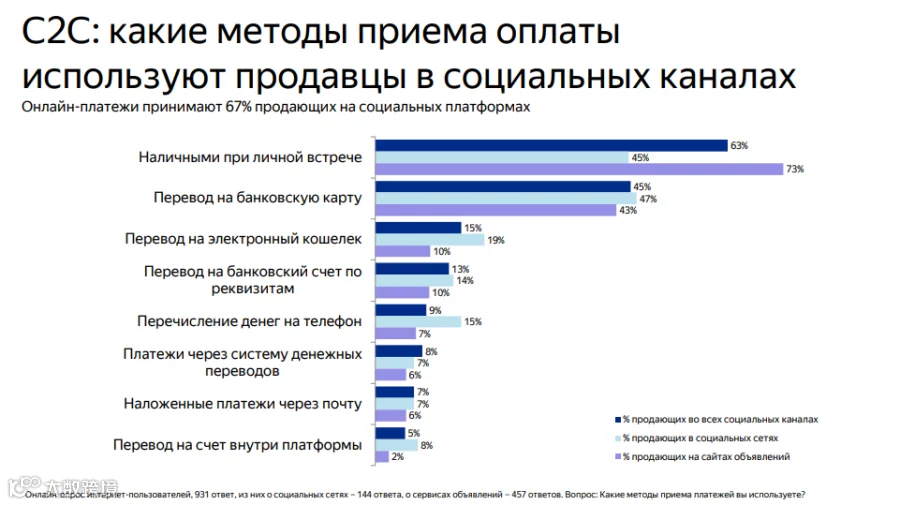
C2C卖家中,67%接受社交平台在线支付(45%银行卡、15%电子钱包、13%银行账户、9%手机话费充值),63%接受现金支付。
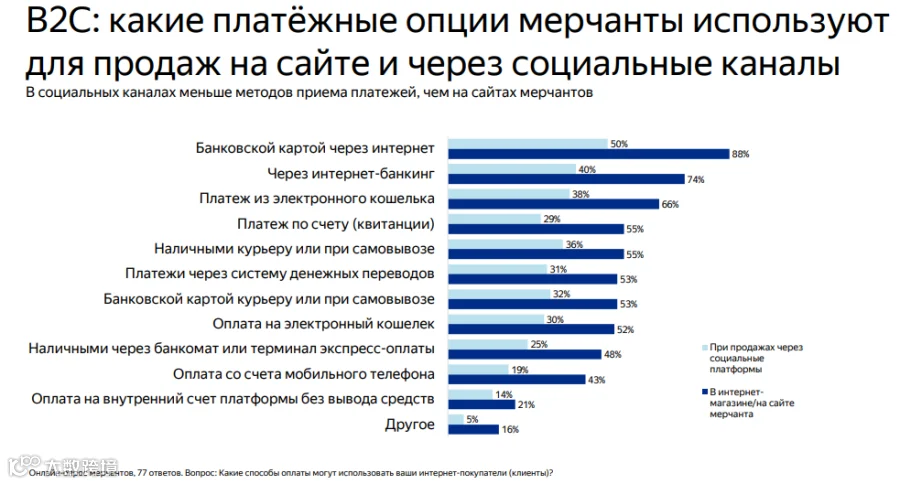
B2C企业中,仅36%接受现金支付(快递员收取或自提时支付);结算方式上,50%支持银行卡、40%支持网上银行、38%支持电子钱包。31%的企业刻意不在社交平台完成交易,而是引导至自有网站(支付选项更全),另有5%计划直接在社交渠道开通在线支付。
接下来会发生什么?
55%使用社交销售的B2B商家计划加大投入,因其活动带来明显积极回报。受访B2C企业认为,社交平台推出新技术解决方案(使其更贴近电商平台)将是推动社交销售发展的关键契机。
社交平台销售吸引力将持续增强:28%的用户希望尝试新平台,27%计划增加销售额,23%打算扩大产品品类。

C2C卖家数量持续增长,尤其得益于新兴交易平台出现。例如,在线商店"Юлмарт"近期推出面向个人的C2C公告服务,承诺提供仓库存储和专业鉴定能力,与"Юла"、Avito形成竞争。
同时,国家可能加强对个人贸易监管,过去一年已多次出现执法部门针对社交网络牟利卖家的突击检查。律师事务所"Гин и партнеры"管理合伙人基拉·金指出,这些卖家迟早面临选择:要么正式注册为个体工商户,要么停止交易。