


在未来10年里,俄罗斯鞋类销售的主要渠道仍将是传统零售,预计占比70-80%。s.Oliver Shoes和Jana品牌在俄罗斯的总经理助理伊万·沙欣表示,疫情期间人们被迫转向线上购物,但这并未对鞋类市场产生根本性影响。
与去年同期相比,s.Oliver Shoes和Jana品牌的在线销售额分别增长了33%和20%。
沙欣指出,与大都市不同,俄罗斯中小城市的电商发展相对滞后。约70%的地区鞋类零售商缺乏线上销售渠道,且当地消费者行为存在本质差异。
“俄罗斯主要的线上购买群体集中在大城市。对于地区及中小城市消费者而言,逛购物中心不仅是一种消费仪式,更是重要的休闲方式。由于这些地区通常缺乏丰富的娱乐设施,一旦环境安全,居民无疑将继续青睐线下购物中心。”伊万·沙欣说道。
与此同时,价格仍是大多数俄罗斯买家(约占60%)关注的核心要素。消费者趋于理性,从炫耀性消费和品牌导向转向基于个人需求的务实购买。在危机期间,价格因素的重要性甚至超过了以往。
疫情确实改变了部分需求优先级。Wortmann Group的销售数据显示,隔离期间舒适型鞋履需求急剧上升。“SS20季度,s.Oliver品牌运动鞋需求同比增长25%,”沙欣透露。
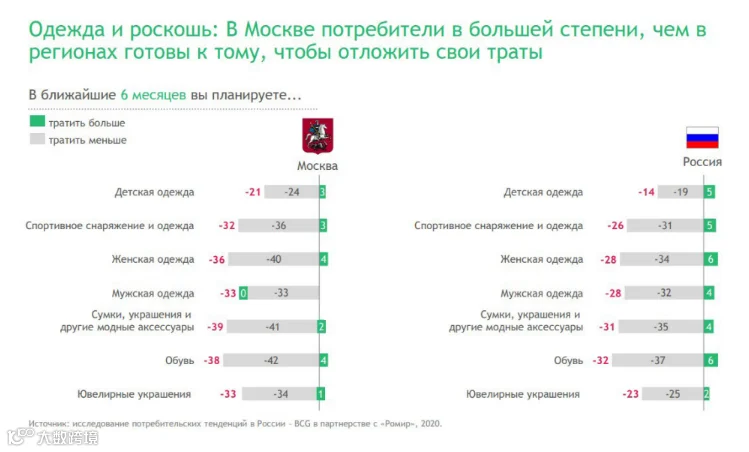
随着危机消退,超60%的消费者准备将鞋服购买恢复至疫前水平。“总体而言,鞋类在购物篮中的优先级始终高于服装,因此其销量预测更为乐观,预计比服装高出20%,”沙欣补充道。
BCG与罗米米尔联合发布的《COVID-19 – 消费者情绪快照No1:俄罗斯消费者——新现实》研究显示,今年春季无论是全俄还是莫斯科本地,消费者对自身储蓄的乐观度均不高,普遍采取了保守的储蓄策略。
HENDERSON时装屋创始人兼总裁鲁本·阿尔秋尼扬(Ruben Arutyunyan)认为,面对新现实、购物中心关闭及社交距离措施,客户购物习惯已发生巨变。预计未来两三年内,线上销售份额可能增长2.5至3倍,而线下渠道最多仅能恢复至2019年水平。
“即使在最乐观的复苏情景下,‘服装/鞋类’细分市场最早也要到2021年才能恢复至疫前水平。时尚市场是一个包含材料供应商、制造工厂、购物中心及消费者的复杂系统。只有当链条上所有环节都运转良好,且客户具备足够购买力时,整个市场才能实现全面复苏。”他补充道。