



随着驱动IC和玻璃基板等材料也开始涨价,年初以来电视面板BOM成本预计累计上涨5-6%,面板厂经营压力增大,大陆面板厂通过控产的方式企图让面板价格上涨,与整机厂之间的价格博弈随之加剧。需求端来看,由于存储、PCB等材料的价格继续上涨,抬升了整机厂的成本压力,因此整机厂对面板涨价相当抗拒,部分品牌厂通过降低面板采购量的方式来压制面板厂涨价的想法。供应端来看,在头部面板厂10月放假控产,叠加面板材料成本上涨的压力,9月集中发布的涨价函表明态度以后,面板厂依然寻求第四季度的涨价契机。10月价格继续企稳,11月价格预计还将持平。
32-43":小尺寸需求低迷,10月持平,11月预计继续持平;
50-55":10月价格企稳,11月面板价格继续持平;
65-75":大尺寸需求相对积极,10月价格持平,11月预计价格继续企稳。
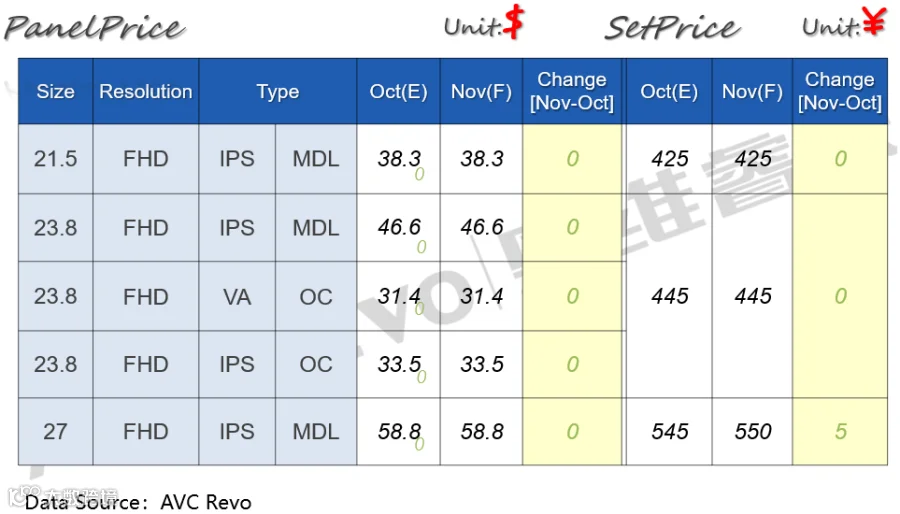
从需求端来看,三季度品牌前置备货需求已逐步释放,进入四季度显示器面板整体需求动能转弱,双十一及海外黑五大促后品牌采购节奏明显放缓,多以小批量补货、消化前期库存为主,整体观望情绪较浓。品牌端方面,内存及驱动IC等核心元器件价格延续高位,高分高刷显示器Scaler IC交期依旧偏紧,整机成本压力难以纾解,品牌持续控制高刷及大尺寸面板采购规模。但从供应端来看,面板厂商面临原材料成本抬升与盈利承压的双重压力,四季度动态调整稼动率主动控产,供给端挺价意愿强烈。在此背景下,面板厂持续通过优化产品结构与控制产能投放,牢牢守住面板价格底线。综合判断,尽管终端现实需求偏弱,但在成本刚性支撑与供给端主动调控的共同作用下,显示器面板主流规格价格预计维持持平态势。
21.5"FHD:10月、11月IPS MDL面板价格预计持平;
23.8"FHD:10月 IPS MDL面板价格预计持平,11月预计同样持平;
23.8"FHD:10、11月VA OC面板价格预计持平,IPS OC面板价格预计持平;
27"FHD:10、11月IPS MDL面板价格预计持平。
TV:存量家庭保有量饱和,用户换机周期大幅拉长,市场基础需求池持续收窄,在大盘总量收缩的背景下,产品结构迭代成为拉动行业价值的核心抓手。
MNT:进入四季度,整机整体成本延续上行趋势,原材料、芯片及存储等核心部件价格持续高位运行,品牌端成本压力难以向下游有效传导,终端部分机型已小幅上调零售价格。同时,随着双十一大促落幕、海外黑五备货接近尾声,品牌端在年末更倾向于维持价格体系稳定,多数已陆续完成阶段性价格调整。
想要了解更多关于显示产业方面信息,可通过邮件或添加分析师微信方式与我们联系

【价格快讯】10月TV面板&整机价格快报(上旬版)
【月报】2026年8月学习平板市场:高端大屏释放活力,线下渠道韧性凸显
大尺寸需求增长,8月TV面板65寸+出货同比增长9.4%