


第二波疫情几乎席卷了俄罗斯零售业。今年和明年电子商务的未来发展取决于多种因素。在俄罗斯消费者增加积压需求并观望后续发展的同时,零售业有时间重新审视其商业战略和投资计划,并筛选出最有效的策略。E-pepper.ru主编伊戈尔·巴哈列夫与EWDN联合创始人弗拉基斯拉夫·希罗博科夫讲述了近期投资者资金的流向以及未来短期内最具吸引力的发展方向。
如今回顾2019年,显而易见的是,在危机高峰期表现最好的是那些预见到在线销售将急剧增长,并投资于分销仓库、区域取货点和“最后一公里”物流的企业。
这一认知已被几乎所有大型投资者所接受。例如,“家得宝”(Leroy Merlin)在线业务总监马克西姆·特鲁欣表示,零售商已就若疫情封锁情况再次出现时将采取何种运营模式作出决定。该公司计划将门店网络转为暗店模式,并全面转向线上销售。
菜鸟网络(隶属于阿里巴巴集团)首席执行官维亚切斯拉夫·萨文表示,对俄罗斯而言,基础设施投资在相当长一段时间内仍将是至关重要的。大型电商平台向二三线城市扩张,需要在新建仓储、优化IT系统和配送网络以及扩大线下取货合作伙伴池等方面投入资金。
让我们来看看当前主要的投资热点。
仓库和配送中心
2020年,俄罗斯地区仓储地产的交易量可能达到创纪录水平。根据Knight Frank公司评估,将达成70万平方米面积的交易,比去年增长20%。新交易中相当大一部分(约24%)涉及在线零售代表。这一比例是自2017年以来最高的,当时在线零售交易占总需求的26%。
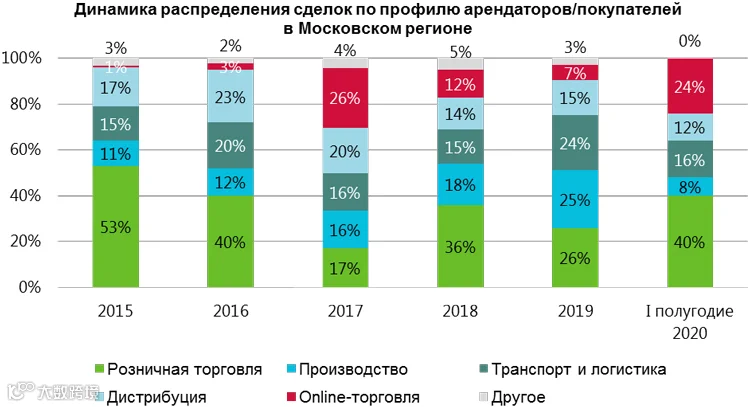
来源:Knight Frank Research,2020
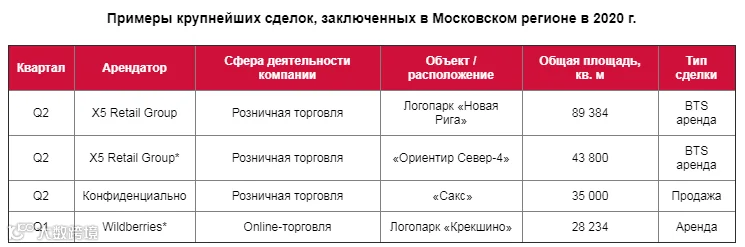
来源:Knight Frank Research,2020年
根据JLL的数据,今年仓储市场需求的驱动力来自食品零售(占交易总量的30%)、电子商务(26%)以及分销和物流行业公司(33%)。
在线零售商Ozon尤其准备签署俄罗斯仓储市场历史上最大的一笔交易:该公司租赁了莫斯科州“Oriental West”综合体中的15.5万平方米空间。近日,该公司开设了位于顿河畔罗斯托夫的大型履约工厂,并与罗斯托夫州政府签署了关于发展电子商务的合作协议。
Ozon投资与基础设施发展总监斯捷潘·古萨莫夫表示,仓库面积供应有限制约了公司的发展。2019年,Ozon将其仓库面积扩大了一倍,并计划在接下来两到三年内对履约中心投资超过3亿美元,资金将用于扩展仓库面积和完善仓储管理IT系统。
有趣的是,与此同时,Ozon正在放弃自有仓库。具体而言,该零售商通过Central Properties公司出售了其资产组合中最后一个仓库——位于特维尔的分拨中心。此后,该零售商仅将该仓库租赁至2030年。交易的具体金额双方未予披露。据Central Properties首席执行官谢尔盖·叶戈罗夫称,交易金额超过20亿卢布。CBRE咨询公司资本市场与投资部门总监伊琳娜·乌沙科娃将该标的估值为22–27亿卢布,JLL投资公司投资组负责人米卡埃尔·卡扎良的估值为20–24亿卢布。
目前,专家对地区零售业的仓库供应水平评价为不满意。在新建现代化仓库需求最大的城市中,人口超过100万的城市包括:克拉斯诺亚尔斯克、新西伯利亚、鄂木斯克、叶卡捷琳堡、乌法、喀山、萨马拉和顿河畔罗斯托夫。截至今年第三季度,在这些场所签订的仓库租赁或购买交易面积达到41.8万平方米。这一数字比2019年同期增长了86%。到2020年底,该数字可能增至80万平方米。这些租户主要包括在线零售商、履约运营商和电商平台。
JLL公司投资组负责人米卡埃尔·卡扎良认为:“自行出资建设在经济上并不划算,这会占用大量资金,导致公司流动资金被抽离。在当前形势下,租赁场地更为有利。”
小型门店
与此同时,线下实体店也呈现出缩小营业面积的趋势。典型例子是“Eldorado”连锁超市,该品牌在不到两年前推出了面积为600平方米的“小型”门店,如今又宣布启动“Eldorado 250”项目,将在该项目下开设面积为250平方米的门点。其他连锁品牌也在逐步缩小门店规模。例如,“Auchan”计划在莫斯科及莫斯科州的部分门店缩减营业面积。
PwC房地产行业战略咨询组负责人安娜·丹琴诺克确信,在未来10年里,随着租户面积进一步减少和商场客流量下降,新建购物中心的平均面积将会缩小。与此同时,现有物业中将释放出约60万平方米的营业面积,占莫斯科当前可租赁总面积的9%,这些面积需要进行翻新或彻底改变用途。
与此同时,2020年每平方米销售额预计将增长。
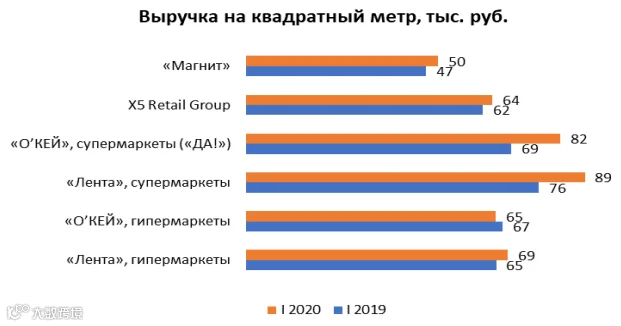
来源:各公司数据、国家评级机构计算。
据国立高等经济学院“零售管理”硕士项目教授伊戈尔·利普西茨称,“经典”的商店业态正在过时,并因亏损增加而关闭。“例如,曾经流行的超市场正逐渐退出历史舞台,‘Auchan’正在全俄范围内一家接一家地关闭此类门店。”
新概念
新的基础设施业态也随之出现。例如,Wildberries正在建设两个生产配送综合体,不仅用于商品的重新包装和存储,还将开展生产制造业务。
此外,喀山将出现享有优惠政策的跨境保税区域。预计将有更多与跨境贸易相关的企业和组织对该地区进行投资。
联邦物流公司IML首席执行官叶莲娜·舒秋克表示:保税仓库将简化进口商品进入市场的流程以及未售出库存的再出口。此外,税费将在具体商品销售时缴纳,这对商家而言更加方便。配送时间也将显著缩短。由于鞑斯坦共和国是该倡议的先驱,预计该地区将迎来投资热潮,不仅来自俄罗斯投资者,也包括外国投资者。
全国配送运输协会(НАДТ)主席亚历山大·伊万诺夫则认为,一切取决于该项目实施的合理性。
专家称:“‘合理’意味着采用类似中国的模式,即实行单一税率,无起征点门槛,从零开始统一征税。我们希望通过鞑靼斯坦政府的积极推动,使该项目得以落地实施。特别是‘俄罗斯邮政’和联邦海关总署已确认将于11月1日在喀山启动相关业务。”
暗店(Dark Store)
暗店在在线食品配送中占据重要地位。两年前,“Перекрёсток”(Perekrestok)推出的首批暗店曾被视为新奇事物,如今几乎所有连锁超市都在开设此类门店。
在线超市场“Перекрёсток Впрок”产品总监玛丽亚·季莫费耶娃表示:运营暗店能够在确保所有商品储存条件的前提下,为消费者提供更丰富的商品种类,并实现快速配送。由此,从商品入库到发货给顾客的整个运营周期得以缩短,确保送达顾客手中的产品保持新鲜。
物流网络
在俄罗斯,大型零售企业积极扩张的区域日益凸显。具体包括鞑靼斯坦(喀山、因诺波利斯、捷列齐诺多尔斯基)、俄罗斯南部(顿河畔罗斯托夫)以及远东地区。随着俄罗斯企业不断深入拓展至各区域,新的物流网络也随之出现。特别是在物流市场,一个不容忽视的新玩家已经登场——俄罗斯联邦储蓄银行正在构建自己的邮政系统。目前,“Sberlogistika”公司已在54个城市开展业务,并宣布将在百万人口城市设立17个核心专业枢纽。
此外,“Сберлогистика”(Sber Logistics)计划自建邮政网点(“包裹中心”)。目前关于该项目的信息尚少,谢尔盖·马雷舍夫表示,这些网点将与“Сбербанк”(Sberbank)的网点无关,它们将是全新的设施,例如支持试穿服务。
«Сбер物流»负责人谢尔盖·马雷舍夫表示:我预计,3到5年内我们将至少成为俄罗斯前三大物流公司。根据已批准的战略,我们覆盖82个城市,近期正以加速步伐推进,每周通过快速模式开设5至7个区域中心。
НАДТ总裁亚历山大·伊万诺夫表示:该项目的潜力非常好,但必须记住,市场对其价值的判断并非取决于进入市场的参与者的实力或野心,而是取决于居民的购买力。由于居民购买力正在下降且预计将继续下滑,因此目前过早地对“Sberlogistics”的所有构想能否实现做出预测还为时过早。
快递柜
自助快递柜正日益受到民众的欢迎和普及。PickPoint首席执行官娜杰日达·罗曼诺娃表示,已有30%至35%的在线购物者至少使用过一次自助快递柜服务。
“在我们网络中,自提柜占比70%,而自提点(PVZ)占比30%。同时,所有流入的流量按85%分配给自提柜,仅15%通过自提点发放。这表明,在同等选择条件下,在线购物者更倾向于使用自提柜。”她补充道。
目前,多家智能快递柜运营商正计划将服务覆盖全国所有商店。此外,智能快递柜已在或即将在大多数“俄罗斯邮政”网点、储蓄银行(Sberbank)分支机构、多功能服务中心(MFC)、地铁站等场所出现。预计未来几年内,该领域将迎来大量投资。
«Халва»自助取件柜网络首席执行官丹尼斯·彼得鲁谢夫斯基:商店已经非常习惯于在其店内设置自助取件柜。目前市场参与者仍在增长,因此我不预计近期会出现合并。每个自助取件柜运营商都有自己的抱负和预算,他们仍有发展空间。
值得注意的是,曾拥有“Халва”(Halva)自助取货柜网络的X5零售集团和Совкомбанк最近已决定终止合作。因此,“五得乐”(Pyaterochka)连锁超市的业主将获得1112个包裹柜的所有权,而银行则控制剩余的包裹柜网络以及“Halva”运营公司和软件。目前,“Halva”网络共有3000个包裹柜。
与Sovcombank终止合作将使X5通过将其保留的资产重新品牌化为4Post,从而将自有自提柜网络扩大至4000个。零售商计划完善其子公司5Post的自有储物柜网络。苏克姆银行关于收购X5集团持有的CTB 50%股权的申请已提交至联邦反垄断局审查。
5Post扩大了并完善了物流基础设施,在奥廖尔、库兹涅茨克和秋明增设了三个在线订单分拣中心。分拣中心总数达到19个。随着新增分拣中心的接入,目前取货点数量已超过1.1万个,遍布俄罗斯65个地区。近年来,多个自助快递柜网络之间的竞争日益激烈。
Ozon合作伙伴物流项目发展总监德尼斯·迪亚琴科表示:在“自助快递柜网络之战”到来之前,我国尚未达到那种程度——自助快递柜的密度仅在大型城市中相对较高;至于小型居民点,我们当时未能找到合作网点,因此转而自建。目前我们仅使用自有自助快递柜网络,其密度足以无需再叠加合作网点,同时我们的自助快递柜还承担着品牌载体的角色,即为公司提供额外的广告曝光。
与此同时,优质的点位已被占据,市场应开始考虑新的安装场所。在欧洲,直接安装在住宅区街道旁的智能储物柜(postamats)已得到广泛应用。俄罗斯也在大型住宅小区测试安装储物柜的项目。不过,这些场所在我们这里的气候条件下是否具备前景,仍存疑。
PickPoint首席执行官娜杰日达·罗曼诺娃表示:“买家希望包裹柜能像‘拖鞋’一样,在每栋楼的入口处触手可及。但从商业角度来看,如此高密度的终端部署引发了经济效益的疑问。目前,在大型住宅区、周边区域或物业管理公司办公室安装包裹柜更具前景。这样不仅能方便楼内居民使用,也能惠及整个社区的所有住户。”
快速配送和无接触配送
丹尼尔·舍列霍夫,“Yandex.Маршрутизация”(Yandex路线规划)负责人:市场已经对配送本身的转型提出了需求——过去只需提供次日达的间隔配送服务,而现在我们看到,极速达(2小时内送达)和按需即时达(15至30分钟送达)的配送方式越来越受欢迎。
“Сберлогистика”商业副总裁玛丽亚·扎伊采娃:疫情期间,由于大多数取货点所在的公共场所关闭,客户开始使用无接触快递服务。目前,无接触配送的需求占比为70%。
营销
疫情彻底改变了市场原有的营销结构。发生的最主要变化是,大量缺乏电商经验的新用户涌入市场。当前零售业的首要任务,是让这些消费者关注自身品牌。尽管目前消费需求极低,但仍有希望需求将逐步恢复。
Yandex.Market营销传播与激活服务负责人叶莲娜·奇若娃表示:“在新形势下,企业必须更加重视用户体验。需要在客户漏斗的各个环节提供支持,并积极刺激复购行为。在增长型市场中,争夺市场份额的投入能够迅速获得回报,因此所有电子商务零售参与者都在疫情期间积极吸引新用户。”
试图不遗余力地将客户吸引到商店的做法正在逐渐消退。如今,客户的忠诚度和“生命周期”更为重要。现代技术使得个性化推荐成为可能,并能预测客户未来的需求。
俄罗斯的消费者正在发生变化。Z世代(0至24岁)已进入具备购买力的年龄段,他们无法想象没有移动设备的生活。因此,希望提升销量的零售商必须投资于移动端销售、社交媒体、社会媒体营销(SMM)以及现代营销方式。然而,X世代(45至54岁)也令人惊讶。
“Яндекс.Маркет Аналитика”业务负责人伊利亚·津琴科表示:“据我们评估,X世代在线订单支出正在逐步增加。目前其网购占比已超过15%,因此网络零售商应思考:网站是否便于该群体使用?营销战略中是否充分考虑了他们的需求?X世代具备较强购买力,且对各类商品均有兴趣,是极具吸引力的零售客群。”
根据“Yandex.Market Analytics”的数据,2019年X世代在在线订单上的消费占比首次超过Z世代,且此后持续增长。2020年,Z世代对俄罗斯网络零售总额的贡献率在10%至12%之间波动。
Wildberries发展总监维亚切斯拉夫·伊瓦申科表示:55岁以上顾客的占比有所上升。在该年龄段,我们记录了创纪录的增长——几乎达到2.5倍。老年顾客主要订购食品和保健产品。预计他们将成为我们的忠实客户,并在其他品类中继续购物。
远程模式
疫情表明,许多公司员工可以充分远程办公。因此,对办公场地的需求减少。目前,许多零售企业正在尝试将员工转为远程办公模式。在当前第二波疫情尚未到来的情况下,零售业投资云基础设施和IT系统是有意义的。这将使您的业务免受未来可能发生的灾难性影响。
WildBerries发展总监维亚切斯拉夫·伊瓦什琴科:危机时期表明,未来属于业务流程的数字化和自动化。借此,我们能够降低自身及卖家的运营成本,减少佣金比例,并快速应对外部因素。我们将继续推进业务数字化转型战略:额外招聘至少200名开发人员。